美国PMI火热背后:价格压力创2022以来新高,供应链瓶颈严重,企业成本压力加剧
华尔街的共识这回又被打脸了。9月美国标普全球PMI初值没按剧本走,不但没跌,反而炸出了全面增长的势头。说白了,这份成绩单看着挺完美,但底下藏着的暗流,够让市场心惊肉跳一阵子。 摩根大通在9月23日的研报里放话,9月综合产出PMI直接飙到58.4,这可是2021年7月以来的最高点。
这个数字啥意思?意味着美国三季度GDP增速可能冲到4%到5%。听着是不是特带劲?可高盛和摩根大通都提醒,需求已经严重超产能,搞出近二十年来最严重的供应链瓶颈,除了疫情那阵子,再没这么堵过。 更扎心的是投入成本通胀。
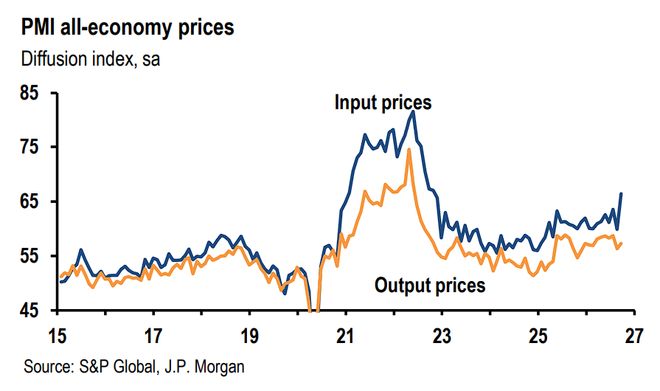
它正以2020年以来最快的单月速度往上蹿,创下2022年底以来的新高。数据摆在那儿,美国经济压根没衰退的意思,热度高得吓人。但这股热乎劲儿,是靠强劲内需硬撑起来的,代价就是能源、运输、劳动力成本跟着一起疯涨。
问题就出在这儿。企业卖货的价格涨了,但涨得不如买原料、雇人这些成本快。两边一比,利润空间直接被挤扁。摩根大通点得很透,这叫利润率挤压,是不对称造成的,企业赚的钱正在缩水。 先看看最危险的那个信号,就是通胀反扑太猛。
摩根大通说,9月的通胀信号比前几个月强得多。全行业投入价格指数,录得2020年以来最大单月涨幅,还加速到2022年底以来的最高位。高盛的数据更细,服务业投入价格大涨7.2个点,干到66.1,创2022年11月以来新高。
制造业投入价格,连跌三个月后突然反弹3.0个点,回到68.1。 为啥涨这么凶?主要是能源价格拉高了燃料和运输成本,工资压力也在加码。制造业那边还特别提了一嘴,原材料贵得离谱,供应还断档。反观产出价格,也就是企业卖东西的价钱,虽然也涨了点,服务业产出价格加1.2到57.0,制造业微降0.2到59.2,但跟成本涨幅比起来,差远了。
再看供需这块,失衡得更厉害。摩根大通觉得,需求一直在追着产能跑,根本停不下来。积压工作量以2022年5月以来的最快增速堆着,供应商交货时间拉长到2022年中期的最大值。标普新闻稿讲得很明白,要是把疫情期间算出去,现在这波增长配上的供应链瓶颈,是近二十年调查史上头一回这么严重。
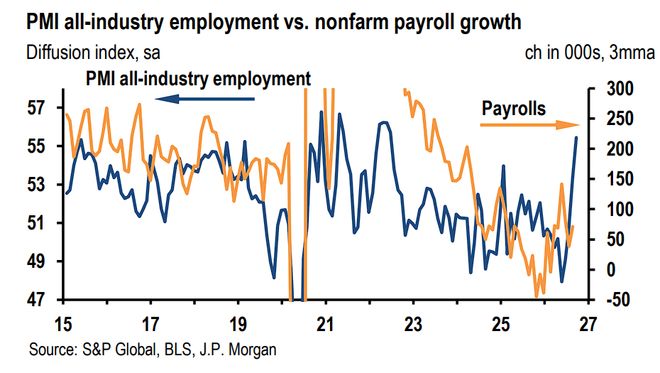
劳动力市场也热闹,但企业招人难。9月全行业就业指数升到2022年6月以来最高,制造业就业创2021年2月以来最强增长,服务业招聘也是2022年6月以来最快。活儿多、单子多,企业拼命招人,可好多公司抱怨,合适的员工越来越不好找。
最后说说整体经济活动。9月PMI直接把市场对放缓的担心砸得粉碎。高盛说,服务业和制造业PMI双双逆势向上,跟市场预期的小幅下降完全反着来。摩根大通强调,标普新闻稿估的调查显示,最新数据对应约5%的年化GDP增速,整个三季度增速大概4%,这比摩根大通自己刚上调过的3.5%还要高。
不过高盛也留了个心眼,提醒别光看表面。有些商业调查数据看着强,可能是因为受访者拿美元名义值而不是实际数量来填出货量和订单,结果被涨价因素搅浑了。说白了,这数据里有水分,投资得掂量着看。