新希望养猪巨亏1400亿,这个"坑"究竟有多难填?
近期,刘永好在一次媒体深度访谈中坦言,综合考量风险管控水平、产业版图及资产负债状况,"爆雷"一词在新希望的词汇表中根本不存在。
然而,资本市场的实际走势并未如他所述那般从容。新希望当前股价相较于2020年创下的历史峰值已累计下挫逾八成,总市值缩水超过1400亿元。
新希望到底经历了什么?
【五年半扣非净亏突破160亿】
如今深陷低谷的新希望,也曾有过辉煌时刻。
2020年9月间,其股价曾短暂站上42元关口,市值接近1800亿元大关。当时,非洲猪瘟催生的超级猪周期尚未落幕,A股市场普遍看好这家饲料龙头跨界深耕养猪的前景。
孰料六年之后,股价一度跌至6元以下,仿佛回到了十年前,最新市值仅余大约350亿元。
格雷厄姆有言在先:短期市场是投票器,长期市场则是称重仪。新希望长达六年的持续走低,绝非单纯的市场情绪波动所致,而是经营基本面实实在在地遭受了重创,彻底打破了此前的乐观预判。
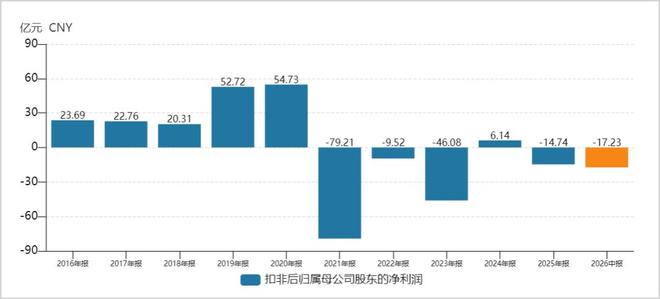
2021年,新希望归属母公司净利润录得95.9亿元的巨额亏损,创下上市以来最糟糕的单年纪录——而在有公开财报数据可查的前26年中,公司从未出现过年度亏损。
那一年,业绩滑坡的表面诱因是猪肉价格急剧回落,但更深层次的原因在于:公司为抢占养猪赛道,大规模举债进行产能扩张,产量急速放大,最终在价格与销量两端同时受到打击。
2022年到2023年间,新希望扣非归母净利润延续亏损态势,两年合计亏损超过55亿元。随后猪价小幅回升,公司勉强实现扭亏,但复苏极为短暂,2025年起再次滑入亏损区间。
▲数据来源:Wind
如果将时间窗口拉长至2021年初至今年上半年,新希望扣非归母净利润累计亏损已超过160亿元。这不仅将非洲猪瘟时期高猪价带来的丰厚收益悉数吞噬,还令公司的偿债能力出现了明显恶化。
从2016年到2026年上半年,新希望资产负债率由31.66%飙升至70.7%。流动比率从1.05一路滑落至0.55,速动比率则从0.56骤降至0.28。
由此可见,新希望的偿债相关指标确实处于历史低位区间,静态偿付保障明显不足,在较大程度上依赖于经营性现金流入、银行授信展期及再融资操作来维系资金链运转。
更为棘手的挑战来自可转债到期兑付。2021年新希望发行了面值81.5亿元的"希望转2",由于股价长期处于低位,股东转股意愿极低。截至2026年6月底,尚有约81.43亿元未完成转股。根据合同约定,未转股部分将于2027年11月到期后按照每张107元的价格进行现金偿付,届时公司将面临一笔集中的大额现金流出。
【生猪养殖业务深陷困境】
新希望当下所承受的压力,追根溯源在于切入生猪养殖领域。若要更深入地剖析,恐怕需要追溯到两代掌门人在经营哲学上的差异。
刘永好执掌新希望六和期间,整体风格偏向稳健务实、循序渐进,专注于把饲料主业做精做透,也因此赢得了"中国饲料大王"的称号。那段岁月里,新希望年年保持盈利,获利能力平稳,负债水平也相当健康。
转折出现在2013年5月,其女刘畅接棒出任董事长,彼时年仅33岁。在市值观察看来,刘畅行事果断凌厉,相比父亲更具冒险精神。仅仅三年后,刘畅领导下的新希望便出台了《养猪业务战略规划》,明确提出三到五年内实现年出栏1000万头的雄心目标。
由此,新希望正式踏上了养猪征途。但回过头来看,刘畅主政期间的养猪战略部署,至少有两条路径值得深思。
其一,在猪价高景气阶段进行了激进的产能扩张。2018年至2020年,新希望生猪出栏数从255万头迅猛增长至829万头。而这些新增产能很大程度上依托于高位大量购入仔猪和二元母猪,推高了养殖成本。一旦2021年猪价掉头向下,当年公司利润总额便亏损近百亿元。此后,产能扩张的步伐并未迅速收住,直到2023年出栏量触及1768万头的顶峰。
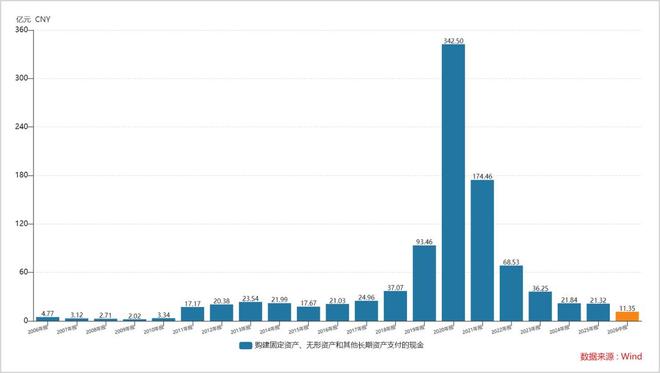
在超高速加杠杆扩产的过程中,资本支出的膨胀幅度令人震惊。2018年公司资本开支为37亿元,2020年猛增至342.5亿元,即便到了2021年仍高达174.5亿元。
▲新希望历年资本开支,来源:Wind
上述扩张所需的资金主要来自长期银行贷款、公司债券、可转债、商业票据以及定向增发等渠道,直接推动资产负债率大幅抬升,也使得近年来的财务费用年均超过20亿元。
新希望在猪价高点时期盲目扩建的产能,最终沦为拖累公司经营的沉重负担。
另一条值得审视的路径,是养殖模式上的反复摇摆。
实际上,早在2013年前后,新希望便在山东夏津打造了规模化猪场示范项目,启动了育肥环节自主饲养。但随后非洲猪瘟暴发,猪价飙升,为追求快速放量,新希望转而主要采用"公司+农户"的合作模式。据2020年年报显示,当年育肥自养与"公司+农户"的比例大致为1:9。
"公司+农户"模式的优势在于扩产速度快、资产相对较轻,但代养费用、农户执行力度、料肉转化率及存活率等方面都难以做到高度统一。加之合作养殖户分布较为零散,企业对养殖过程的管控力偏弱,防范非洲猪瘟等重大疫病的能力也不如自繁自养模式强。
反观牧原采取的全程自繁自养路线,虽属重资产模式,却能在猪只效率、人员效率、物资效率等多个层面持续压降成本,因此多年来的养殖成本始终显著优于行业均值。
新希望显然也察觉到了这一问题,此后逐步提升了自养一体化比例。到2026年上半年末,公司一体化自养与合作放养的存栏比约为4:6,自养占比较2025年底有所提升,但合作放养的比重仍然偏高。
养殖模式的差异最终反映在成本端。2026年上半年,新希望运营场线商品猪完全成本为12.09元/公斤,同比降幅超过1元。而牧原6月的完全成本已降至11.7元,全年平均目标锁定在11.5元。
由此,新希望未能摆脱规模不经济的行业定律。在猪价高位时大幅扩充产能,待行业周期回落时养殖成本又居高不下,经营现金流持续净流出,最终酿成了眼下的困局。
事实上,2023年新希望或许被迫出售了白羽肉禽和食品深加工两块资产,合计回收资金约42亿元,方才勉强避免了年报连续亏损,躲过了被实施ST的风险。这一轮资产剥离,映射出公司在猪周期下行阶段的被动处境与无奈抉择。
与此同时,天邦食品、正邦股份等同样在猪价高点激进扩张的同行,纷纷陷入了破产危局。新希望虽凭借饲料板块的现金流及其他资产的灵活调配勉强渡过了难关,但为此付出的代价无疑极为惨重。
【饲料主业暗藏隐患】
饲料业务是新希望安身立命的根基,至今仍是公司营收的核心支柱。
2026年上半年,饲料板块实现营业收入414.4亿元,同比增长16.8%,收入占比从2020年不足五成跃升至74.55%。细分来看,上半年饲料总销量达1625万吨,其中对外销售量为1316万吨,双双刷新半年度纪录。
但在这份亮眼数据的背后,隐藏着一个不容回避的现实:饲料业务的赚钱能力正在走弱。2019年至2026年上半年,新希望饲料业务的销售毛利率从8.1%震荡回落至5.23%。
在市值观察看来,新希望饲料业务面临的瓶颈,源于两个维度的结构性挤压。
一方面,生猪养殖大户转向饲料自供的趋势已不可逆转。2018年至2025年,年出栏500头以上规模场的出栏份额从约49%攀升至约73%。其中,牧原等一体化巨头已建成自有饲料供应体系;温氏等"公司+农户"型龙头则以内部消化为主,仅在阶段性或区域性产能缺口时才少量外采,核心猪料的外部采购需求整体呈收缩态势。
可以预见,当中大型养殖场自给率进一步提高,纯外销饲料的市场空间将被持续压缩。饲料企业仍可触达的客户群体包括中大型规模场的定制化饲料需求以及中小散户的全价料需求,而后一群体随散户不断退出,外购猪料的总量也在同步萎缩。
另一方面,新希望饲料外销的基本盘是禽用饲料,体量大但整体利润率偏薄。2026年上半年,禽料销量为908万吨,而水产料仅98万吨、反刍料32万吨,后两者加起来尚不及禽料的15%,规模较小。
禽料属于走量型产品,对营收规模贡献突出,但每吨利润弹性有限。水产料和反刍料通常拥有更高的单吨利润空间,不过公司并未单独披露各品种的毛利率数据,且目前这两类产品的销量占比偏低,短期内难以扭转饲料业务"高周转、低毛利"的整体盈利格局。
此外,新希望海外饲料