华能蒙电迈向发展新阶段
2025年3月9日,"内蒙华电"正式更名为"华能蒙电",其背后实控人是中国华能集团。这家扎根内蒙古多年的老牌电力企业,自此正式融入华能体系。
华能集团位列国内五大发电集团之列,目前麾下拥有三家上市电力平台:华能国际、华能蒙电与华能水电。
华能国际承担集团核心角色,采用A+H双重上市架构,业务覆盖全国,涵盖火电及新能源板块。
华能蒙电的业务重心落在内蒙古境内,最大亮点在于煤电一体化模式——自持煤矿、运营火电并布局新能源,所产电力大规模向华北输送,充当华能在蒙区域的资本运作载体。
华能水电则是集团旗下独一的水电上市主体,掌控澜沧江全流域水电资源开发。
上一期聊的是区域性发电龙头京能电力,本期聚焦另一家区域型巨头——华能蒙电。
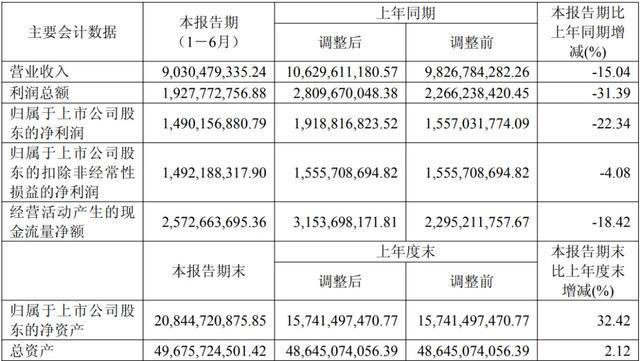
上半年实现营业收入90.30亿元,较上年同期下滑15.04%;归属母公司净利润14.90亿元,同比减少22.34%;剔除非常规损益后净利润14.92亿元,降幅为4.08%;经营活动产生的现金流量净额25.73亿元,同比下降18.42%。
需要说明的是,2025年同期数据经过了追溯重述处理。原因在于公司于2025年12月31日完成了正蓝旗风电70%股权及北方多伦75.51%股权的并购,依据同一控制下企业合并准则进行了回溯调整,因此当前呈现的对比基准均为调整后口径。
这意味着归母净利润22%的降幅属于调整后的账面效果,而扣非仅下滑4%更能反映实际经营状况。
营收缩水15%的核心驱动力在于量价双降:上半年公司累计发电量253.04亿千瓦时,同比下降5.28%;度电均价319.55元/千千瓦时(不含税),同比下降10.25%。
公司给出的归因是:蒙西及华北区域新能源装机规模持续扩张,侵蚀了火电的利用小时数;与此同时,电力市场化改革深入推进,发电端竞价日趋激烈,电价随之承压。
火电盈利空间收窄属于行业层面的共性挑战,并非华能蒙电独有困境,此前剖析大唐电力和京能电力时已做过深入阐述,当下火电面临的局面便是如此。
新能源抢占火电发电时段,市场化交易压低火电出清价格,而煤炭成本仍在攀升,火电机组利润遭受双向挤压,整个上半年火电板块普遍承压。
从区域维度拆解:华北电网辖区售电均价344.80元/千千瓦时(不含税),公司表示该区域供需总体均衡,未显现显著电力短缺或供给偏紧,电价仍具一定韧性。
反观蒙西电网辖区,上半年平均售电单价300.25元/千千瓦时(不含税),同比下挫13.96%,跌幅甚至超过公司整体的10.25%,成为本年度电价回落幅度最大的区域。
这与今年新能源装机的高速膨胀密切相关。据内蒙古电力行业协会统计,上半年全区6000千瓦及以上电厂总发电量达4248亿千瓦时,同比增长2.87%;其中火电增1.37%,风电增0.38%,太阳能大增27.40%。
太阳能装机增速如此凶猛,电价下行几乎是必然。
再看煤电一体化这条线。华能蒙电全资子公司魏家峁矿业是核心资产,设计煤炭产能1500万吨/年。上半年公司煤炭产出669.20万吨,同比微降3.68%。
这1500万吨产能所产煤炭,一部分供电厂自身消耗,一部分调配至合并报表内的其他电厂使用,余量有限则对外出售。
上半年外销量323.33万吨,同比下降9.59%;外销均价297.69元/吨,同比下滑5.21%,同样呈现量价齐缩态势。
那么问题来了:销量减少尚可理解,主因有二——一是魏家峁煤矿正处于采区接替及二采区剥离施工阶段,制约了产量释放;二是发电量提升带动内部耗煤增加,可供外销的部分自然缩减。
然而,上半年煤价明明处于上行通道,为何其外销价格反而出现了明显下跌?
背后主要有三重因素。第一,魏家峁矿已开采至边部煤层,原煤低位发热量阶段性走低,即便偶有高发热量煤也优先保障内部电厂需求,外销的多为低热值煤种,定价自然偏低。
打个比方更直观:假如去年同期每吨煤发热量为5000大卡、售价300元,今年同吨位煤仅4500大卡,尽管单位热量对应的价差并未大幅变动,但以"原煤吨"计价时,单吨售价便直接缩水。
煤炭定价本质上锚定热值,不同热值档位对应不同价格,且热值梯度划分相当精细,并非市场上常见的5500大卡标煤单一参照。通常以标煤为基准,热值每偏离100或200大卡,便按比例折减或上浮对应价格。
第二,所谓上半年煤价表现较好,是相对于去年下半年的低谷而言。实际上2025年上半年煤价中枢本就处于较高水平,直至下半年才开始走弱,年末触及低点。因此蒙西坑口低品质煤的整体价位,相较于去年同期并未出现实质性抬升。
第三,魏家峁属于典型坑口煤,直接在矿区就近销售给周边用户,极少运往秦皇岛港交割。日常关注的价格波动多为港口现货行情,与坑口长协定价机制存在本质差异。
将魏家峁的产能置于内蒙古煤炭产业版图中衡量,体量算不上顶尖,但作为配套电厂的专属燃料来源,其规模已颇具分量,值得重点关注。
上半年华能蒙电还有另一项重要举措,即前述2025年12月31日落地的那笔新能源资产并购。
公司从控股股东处购入正蓝旗风电70%股权及北方多伦75.51%股权,两项资产于2026年度首次并入合并报表,故上半年披露的新能源装机数据已涵盖这两块业务。
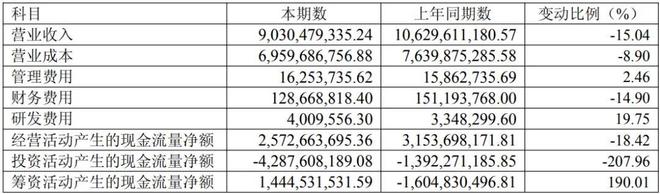
此次收购对价构成了上半年投资活动现金净流出42.88亿元的主因,同比恶化幅度达207.96%;与之对应,筹资活动现金流由上一年度的净流出的16亿元翻转为本年度的净流入14.45亿元。
本次交易同时附有业绩对赌安排:2025年度两标的合计净利润8.62亿元,对照承诺目标完成率仅为97.28%,未能全额兑现,由此触发4760万元业绩补偿金。
央企的优势就在于此——控股股东手握优质资产便可注入上市公司。我一直强调,优质的中央国企登陆资本市场,本质上是在为广大投资者创造红利,它们根本无需依赖公开市场进行外部融资。
截至目前,华能蒙电共运营22座发电厂,合计装机容量1515.62万千瓦,其中火电1140万千瓦、新能源375.62万千瓦,再加上1500万吨煤炭产能,使其成为内蒙古境内唯一集"煤炭+火电+新能源"完整产业链于一身的上市主体。
火电在蒙西市场占据压倒性份额,自有煤炭为火电提供了稳定且成本可控的燃料保障;此外,新能源板块在风光储一体化项目中亦扮演关键角色。
以辉腾能源察右中旗灵改配套新能源96万千瓦项目为例:其中15万千瓦光伏已于去年底实现并网,13万千瓦风电在今年上半年分批投运,尚有68万千瓦风电处于建设阶段。待这批工程全部达产,公司新能源装机占比还将迈上新台阶。
届时,一旦蒙西电价企稳回升,再叠加煤价维持高位运行的预期,公司财务表现将迎来明显改善。我个人判断未来煤价具备底部支撑,此前分析煤炭类标的时已有详述。
关于优质企业的判断框架及日常深度思考,均收录于个人专栏之中,个股估值可参阅专栏内《A+H股核心资产研究汇总》表格。
欢迎加入黑猫专栏,共同学习、共同钻研、共同获取回报,让投资之路更加清晰从容!