荀玉根:基于DDM模型判断A股具备上涨动力
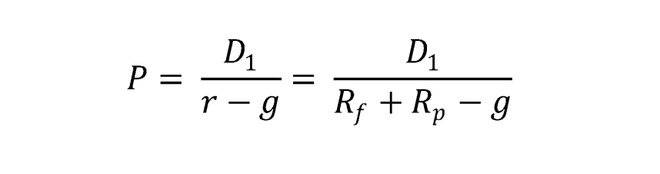
荀玉根担任国信证券首席经济学家兼经济研究所所长,并在中国首席经济学家论坛担任理事职务。
核心观点:①运用DDM模型的三个关键变量来判断,A股本轮具备向上空间——其一,盈利层面:A股净利润实现同比双位数增幅。②其二,无风险利率层面:开年以来十年期国债收益率持续回落,有助于引导长期资金进入股市。③其三,风险偏好层面:开年以来全球范围内的风险偏好有所回升,但A股的风险偏好水平仍然低于历史平均水平。
近段时间A股市场参与者信心不足,沪深300、上证综指年内依旧录得跌幅,科创50、创业板指等表现较强的指数回报也显著缩水。与之形成鲜明对比的是,境外股票市场以及原油、铜等风险类资产均获得了较为可观的涨幅。如何看待A股同海外权益及大宗商品市场之间出现的这种割裂局面?不妨回到资产定价的根本逻辑,借助DDM框架展开剖析。
依据金融学基本原理,股票资产的内在价值等于未来现金流的现值之和,映射到股价层面即为DDM公式:
在股利支付率保持不变的假设下,公式中的分子部分体现的是盈利能力,而分母端的折现率则主要由无风险利率与风险溢价共同构成。以下逐一拆解驱动股价的三大核心要素。
一、盈利维度:净利润录得同比双位数增幅
开年以来A股净利润实现了两位数的同比增长。盈利改善是本年度A股市场最关键的积极变量,而且业绩好转的覆盖面正在拓宽。
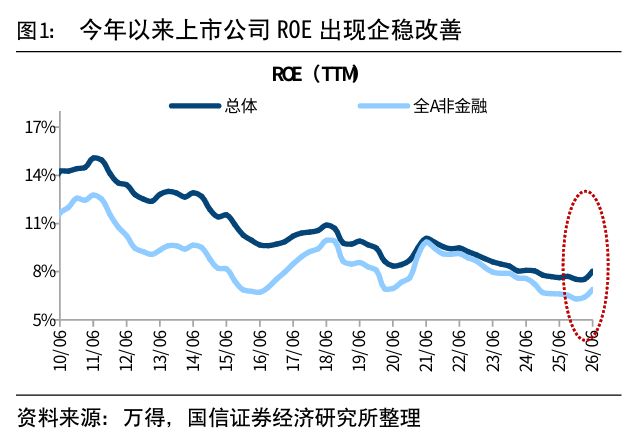
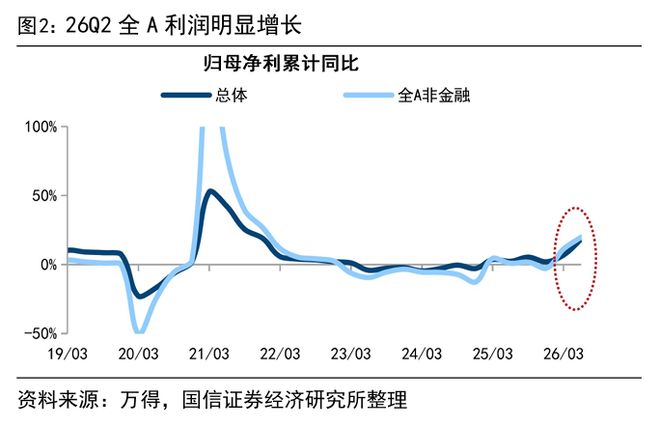
从宏观总量数据来看,今年上半年全A净利的增速出现了显著修复。今年以来我国经济运行总体平稳,上半年实际GDP同比增长4.7%。微观层面的企业盈利修复力度更为突出,25年全年全A归母净利润同比增速仅2.0%,若剔除金融行业则为负增长,降幅达-2.8%;而26年上半年两项指标分别回升至15.9%和15.1%。此外,26年二季度全部A股的ROE(TTM)自22年以来首次实现转正回升。
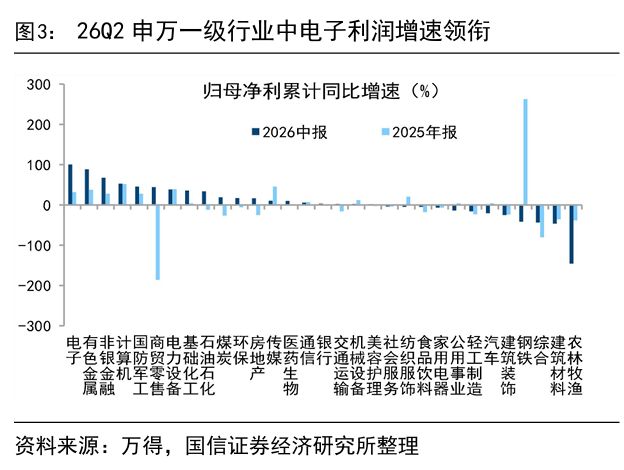
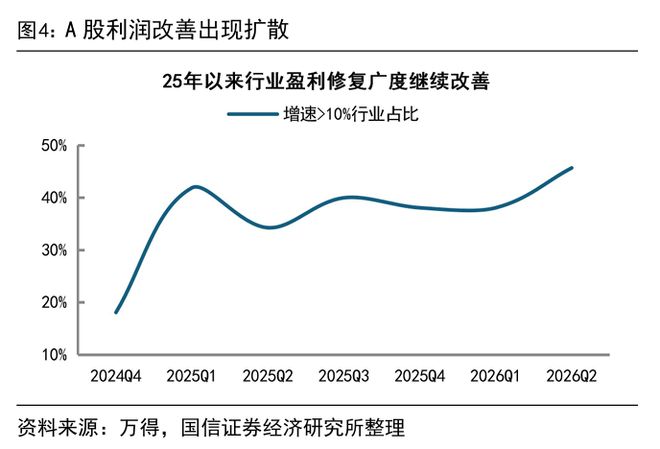
从行业结构来看,科技板块盈利扩张最为迅猛,利润改善正向更多领域蔓延。依据半年报数据,以电子行业为首的科技板块盈利增速领跑各板块,上半年归母净利润累计同比增幅高达101%。与此同时,基本面好转的辐射范围也在扩大。以申万二级行业中净利润同比增速突破10%的行业数量占比作为衡量盈利改善广度的代理指标,该比例已从25年四季度的38%上升至26年二季度的46%。
二、无风险利率维度:十年期国债收益率走低
开年以来国债利率持续下行,为长期资金入场创造了有利条件。在国内投资实践中,十年期国债收益率一般被当作无风险利率的基准参照,它通过作用于DDM模型分母端的折现率来左右价格走势。
开年以来十年期国债利率呈下行态势。当前十年期国债利率已由年初的1.9%回落16个基点至1.7%。从供需角度看,今年国债发行总量较去年同期有所缩减,"资产荒"格局也可能助推长端利率进一步走低。虽然近期海外市场利率出现反弹,但其对国内无风险利率的传导效应预计有限,全年十年期国债利率中枢大概率维持下移趋势。
在利率下行的环境中,今年保险资金对权益资产的配置力度有望进一步加大。随着利率走低,债券未来的预期投资回报率被压缩,权益资产的相对吸引力随之增强。开年以来,个人投资者、保险资金、私募基金等各类资金入场的规模都相当可观,其中险资是重要的增量来源之一,上半年险资净买入金额达4795亿元,具体数据参见下表。
展望后市,受今年保险公司保费收入增长的带动,叠加监管新规要求上市国有险企每年新增保费的30%须配置于权益资产,预计年内险资将进一步加大权益仓位,从而为股市的微观流动性提供持续支撑。
三、风险溢价维度:全球风险偏好回升
开年以来全球风险偏好出现抬升迹象,A股市场情绪最终有望迎来修复。按照定价框架,风险偏好同样会影响分母端的贴现率。今年以来海外权益及大宗商品等风险资产均取得了显著的正面回报,反映出全球市场的投资热情正在升温。
开年以来海外股市及大宗商品市场表现亮眼。截至9月16日(后文同),日韩股市大幅领跑全球,美股涨幅突破两位数,英国和德国股市亦有上涨,唯有A股和港股的宽基指数仍处于下跌区间。商品方面,原油和铜的价格涨幅位居前列,分别上扬79%和12%。跟踪美国、日本、韩国股市的风险溢价指标可以发现,今年以来风险偏好持续走高,已处于近十五年的高位区间。
当前A股市场情绪尚显疲弱,但年内存在回暖的可能。近期A股交易活跃度明显下降,全A成交额(经五日平滑处理)从六月中旬的3.55万亿元萎缩至目前的不足1.75万亿元,较峰值缩减逾一半。目前全部A股的风险溢价率为3.0%,位于2005年以来从高到低排序的第31%百分位。回溯2019至2021年牛市以及2012年12月至2015年6月的牛市,牛市中风险溢价率触及均值加一倍标准差的区域,而本轮甚至尚未触及均值水平。对照历史走势及全球其他风险资产的表现,当前A股的风险偏好处于偏低位置,向上修复的空间较大。
综合上述分析,基于DDM定价框架,今年A股净利润呈现显著增长,无风险利率的下行为资金入市提供了助力,市场风险偏好亦有望逐步修复,这三大要素共同构成了今年A股指数的上行支撑。
我们始终将2024年"924"启动的这一轮行情与1999年"519"行情进行类比,两者的宏观共性在于经济体均处于新旧发展动能交替转换的结构性调整阶段。就市场运行的节奏而言,当前节点大致对应2001年2月末的位置。从艾略特波浪理论的视角审视,现阶段正处于第四浪调整的低部区域与第五浪主升浪的起步阶段。
风险提示:若基本面修复力度不及预期,或地缘政治事件对市场情绪产生冲击,则需警惕相关风险。