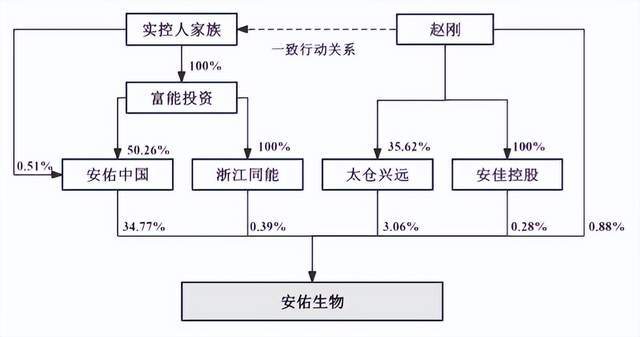
安佑生物未及上市创始人便已辞世,百亿家产留予妻儿孙辈
你筷尖夹住的那片回锅肉、那一笼猪肉水饺,源头是一头猪。而小猪断奶之后摄入的第一把饲料,很大程度上左右了它后续增重的速度。这个跟日常饮食看似隔了几层的东西,有一个名字——猪饲料。
在这条产业链上,有一家扎根江苏太仓的公司:安佑生物科技集团股份有限公司。2026年6月12日,安佑生物第三次向深交所主板提交《招股说明书》,同年9月完成了监管问询的答复,计划募集资金约8.1亿元,广发证券担任本次发行的保荐人。
安佑生物在饲料领域摸爬滚打已超过三十年,尤其在猪教槽保育料等技术壁垒较高的细分品类上颇具建树。据中国饲料工业协会统计,2025年公司工业饲料总产量位列全国前二十,猪饲料销售量跻身前十,而猪教槽保育料的出货量则排在行业前三。
然而细读这份《招股书》,这家营收破百亿的企业在资本市场上的历程远非一帆风顺。它先后三次冲击A股,业绩随猪周期剧烈震荡,还有一个颇为微妙的细节:公司第二大股东恰好也是它的最大买家。
**猪饲料撑起119亿营收,十年间三次叩门**
安佑生物的版图相当集中。公司围绕饲料的研发、制造、销售及配套服务展开业务,自我定位为"专注动物精准营养的高科技农牧产业集团"。2020年11月,公司将生猪养殖板块整体剥离,全面押注饲料赛道。从营收结构来看,报告期内饲料相关收入占比始终高于95%,2025年这一数字攀升至96.53%。
按照喂养对象分类,产品线涵盖猪饲料、禽饲料、水产饲料和反刍饲料四个板块。2025年度,猪饲料贡献收入75.9亿元,占饲料板块的77.59%;禽饲料录得15.86亿元,占16.21%;水产饲料4.22亿元,占4.31%;反刍饲料1.84亿元,占1.88%。猪,毫无疑问是整盘棋的核心。
从产品形态维度审视,配合料占据压倒性份额。2025年配合料收入89.19亿元,占总营收的88.02%;浓缩料6.51亿元,占6.42%;预混料2.12亿元,占2.09%。值得关注的是,公司正在有意识地稀释对猪料的过度依赖——猪饲料收入占比从2021年的89.89%逐步回落至2025年的77.59%,禽饲料占比则从6.47%抬升到16.21%。
行业坐标方面,中国饲料工业协会出具的相关证明显示,2025年安佑生物工业饲料产量居全国前二十位,猪饲料销量排进前十。在技术难度最大的猪教槽保育饲料赛道,公司国内出货量稳居前三。
从盈利角度看,这是一桩体量巨大却赚不到什么差价的买卖。2023至2025三个财年,安佑生物营收依次为119.53亿元、94.07亿元、101.33亿元,对应归母净利润分别为2.6亿元、1.83亿元、2.51亿元。
根源在于饲料属于标准化大宗商品,品牌溢价空间极为有限。安佑生物之所以能守住百亿盘子,核心在于向终端输出"一揽子解决方案"。
《招股书》披露,公司借助自身饲料产品体系,向下层客户延伸提供精准营养配方、饲养过程技术指导、疫病预防方案以及智能化养殖装备等深度服务。目标客群主要是缺乏自主饲料研发、配方调配和大宗原料集采能力的规模化养殖场、中小型家庭农场及散养户。这种服务叠加带来的产品与方案附加值,构成了公司区别于普通代工厂的竞争壁垒。
不过,服务溢价正在被下游的周期性颠簸持续蚕食。财务数据显示,公司业绩曲线与猪周期几乎完全同频共振。2024年,营收同比缩水21.3%,归母净利润同比下滑29.67%。安佑生物在问询回复中说明,主要原因是下游生猪养殖需求出现阶段性走弱、公司主动优化客户组合,加之饲料售价跟随原料价格走低。
具体到量价两端,2024年猪饲料销量同比减少13.15%,销售均价同比下跌13.94%,呈现典型的量价双杀格局。猪饲料吨价从2023年的3944.69元一路滑落至2025年的3195.04元,三年间累计降幅达18.99%。
这直接拖累了盈利能力。2023至2025年,公司主营业务毛利率分别为9.22%、9.67%和9.74%,明显低于A股饲料龙头企业中位数偏上的水平。毛利偏薄的深层原因在于原料端成本高度刚性——玉米、豆粕等农产品原料占饲料生产总成本的九成以上,其价格受全球供需格局、国际贸易政策乃至极端天气等多重因素驱动,波动剧烈且难以预判。
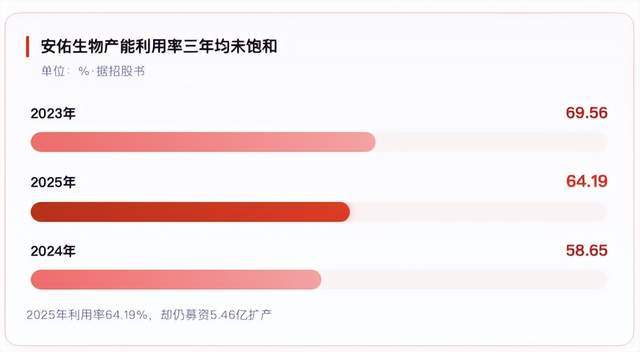
与此同时,2023至2025年间,公司主要产品设计产能从423.87万吨扩张至479.28万吨,但对应的产能利用率仅分别为69.56%、58.65%和64.19%。换言之,超过三成产能在空转。
2025年产能利用率只有64.19%的背景下,公司仍打算拿出5.46亿元募集资金建设新的饲料生产线。
**三次闯关,募资额缩水近三分之一**
安佑生物在资本市场并非新面孔。2012年公司便着手准备上市事宜;2016年3月向上海证券交易所递交申请,当时计划融资12.15亿元。但2018年初,由于暴露出若干内部控制和合规缺陷,IPO申请遭到否决。
2023年6月,安佑生物改道注册制框架下的深交所主板,拟筹资11.04亿元。仅仅一年后,公司于2024年自行撤回了发行申请。恰逢此时,创始人洪平于2024年3月因病因世,企业随之进入了一段过渡整理期。
2026年6月,安佑生物换聘广发证券为保荐机构后再度递表,拟募集约8.1亿元,比2016年首次申报时的12.15亿元缩减了近三分之一,同时砍掉了上一轮中2亿元的"补充流动资金"用途。十年三闯,募资规模较最初规划已大幅收窄。
**温氏既是股东又是最大买家,关联交易暴增超70倍**
猪周期的拖累之下,安佑生物的客户根基正在变窄。
2025年,规模猪场、中小家庭农场及经经销商触达的养殖户合计贡献的收入占比刚过五成。但这批非头部养殖主体的存栏和出栏量在持续萎缩,公司客户总数从2023年的10786家降到了2025年的9906家。另一面,前二十大猪企中15家上市公司的出栏总量从2021年的约1亿头膨胀至2025年的近1.93亿头,在全国出栏中的份额从14.98%跃升到26.86%。安佑生物在回复文件中承认,大型养殖集团倾向于自建饲料车间满足内部消耗,只有在区域性产能出现缺口时才向外采购,而且议价能力极强、压价明显。
在这场客户版图的重新洗牌中,温氏股份的出现格外扎眼。
2025年1月至2026年1月期间,温氏股份旗下全资子公司温氏投资按照约20亿元的估值,分批次受让安佑生物股份,累计支付约5.86亿元,最终持有安佑生物28.05%的股权,跃升为公司第二大股东。
入股落地当年,双方的业务纽带迅速收紧。2025年,温氏股份从安佑生物处采购饲料的金额高达5.45亿元,一跃成为公司第一大客户,占安佑生物全年营收的5.38%。而回溯到2024年,双方之间的关联销售仅有756.97万元,温氏股份甚至不在前五名客户之列。
也就是说,温氏股份在入股安佑生物的第一年里,就从边缘角色变成了头号买家,关联销售额从不足百万飙升至5.45亿元,增幅超过70倍。
资本层面的绑定也不止于买卖关系。除了28.05%的持股之外,安佑生物拟出资3072万元打造的"动物精准营养研究及示范基地"项目,其施工总承包单位正是温氏股份的全资子公司南牧装备。
更需留意的是,关联往来绝非个案。《招股书》信息表明,安佑生物前五大客户中至少有三家与公司或实际控制人存在股权关联或利益交集:已从合并报表中剥离的江苏和佑(由实控人掌控)在2023年仍是前五大客户之一,采购额达2.6亿元;罗牛山的全资孙公司海南青牧原,同时也是安佑某控股子公司的少数股东,同样现身前五大客户榜单。
深交所已在第一轮审核问询中,把"同业竞争及关联交易""主营业务收入及主要客户"单列为重点核查模块,要求安佑生物充分论证温氏股份身兼第二大股东与第一大客户双重身份下交易的公允性,以及相关客户独立性和订单持续性是否经得起检验。
知名战略定位专家、福建华策品牌定位咨询创始人詹军豪在接受《北京商报》采访时指出:"饲料产业链上下游之间互相持股、协同合作在行业内有其合理逻辑,但在申报前夕短期内突击入股、紧接着便爆发大规模交易,这一点仍然值得高度关注。"