手握小米理想大单,欣旺达仍陷盈利困局:上半年营收380亿,扣非净利不足1亿
9月下旬,欣旺达动力一口气甩出两张王牌。一张是“智能闪充电池系统解决方案”,另一张叫“‘全能·无界’光储闪充开放生态平台”。产品确实够硬气,但摆在台面上的现实是,在去宁德化的浪潮里,二线电池大厂到底能分到多少羹?
欣旺达的心思很明确,就是要吃那块最大的肉。不过,想吃肉之前,硬骨头还得先啃下来。这事儿从经营数据里就能看得一清二楚。一份营收狂飙的半年报,透出的却是二线电池厂最尴尬的生存难题。2026上半年,欣旺达营收突破380亿,增幅超四成,可账面扣非净利润只剩不到1亿元,主营业务盈利能力几乎被砍掉一半。
说白了,就是车卖得越多,赚得反而越薄。 动力电池业务这边高歌猛进,理想、小米两大头部车企的订单都攥在手心里。可另一边,今年那笔大额赔偿、汇兑损失、存货减值,像三把刀接连割走利润。曾经的消费电池龙头,如今在动力电池赛道上,上演着一场规模扩张与盈利缩水的拉锯战。
无论怎么说,欣旺达都得找到那个穿越周期的盈利拐点,否则光有规模撑不住场面。 先看规模。宁德时代是行业大哥,稳居国内电池赛道第一梯队。欣旺达坐在第二梯队的头把交椅上,交出的2026半年报,反差感极强。营收规模一路往上冲,但主营业务赚钱的能力大幅滑坡,这就是典型的增收不增利。
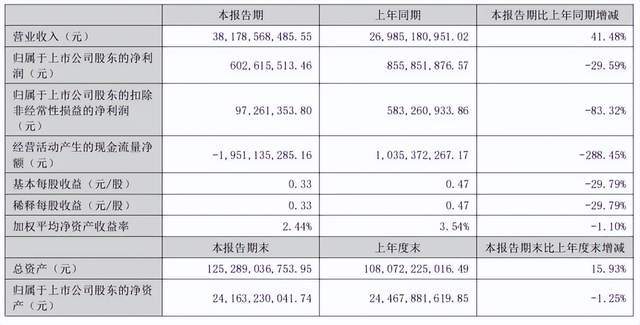
财报显示,2026上半年,欣旺达营业收入381.79亿元,同比增长41.48%。营收增速看着挺美,利润端却反着走,归母净利润6.03亿元,同比下滑29.59%。要是把非经常性收益剥掉,扣非归母净利润只有0.97亿元,同比暴跌83.3%。
账面利润里非经常性收益占比越来越高,主营业务自身的造血能力,明显顶不住了。 利润往下掉,原因一大堆。汇兑损失5.38亿元,比同期多了约4.85亿元,海外业务结算时汇率一波动,直接吞掉一大块利润。资产减值损失4.02亿元,核心来自存货跌价计提,锂电行业材料价格忽高忽低,库存管理压力大,账面冲击不小。
再加上毛利率下行,公司整体毛利率15.33%,同比微降0.46个百分点。拆到季度看,二季度毛利率只有13.4%,环比大跌4.5个百分点,盈利承压的趋势越来越明显。 拆开两大核心业务板块,简直是冰火两重天。
电动汽车类电池成了集团为数不多的亮点,上半年营收141.34亿元,同比猛增85.9%,板块毛利率18.36%,同比提升8.59个百分点,规模和盈利同步修复。消费类电池这个起家基本盘就不一样了,营收144.52亿元,同比只涨了4%,毛利率滑到14.68%,同比回落近5个百分点。
消费电子市场疲软、上游物料涨价,持续挤压这块业务的利润空间。这现象有讲究,Counterpoint Research的数据显示,2026年第一季度和第二季度,全球智能手机出货量分别同比下降6%和11%,第二季度更是创下2013年以来同期最低水平。
横向对比行业龙头,差距一目了然。宁德时代同期半年归母净利润达到432.84亿元,体量差了数十倍。宁德时代靠规模化产能、供应链议价权稳住利润,欣旺达还在用产能换订单、靠扩张抢份额的阶段。这折射出二线电池厂商的共同困境:市场份额能抢过来,但要把规模兑现成利润,门槛比想象中高得多。
营收高增转不成利润,财务上的阵痛只是第一道关。订单拿回来后,产品质量和安全,才是决定能不能长期留住车企客户的关键考题。 很多人没料到,一家刚因电芯质量问题赔了吉利6.08亿元的电池企业,几个月后接连抱上理想、小米的大腿。
这事看着矛盾,其实说明动力电池行业的评价逻辑变了,质量安全不再是加分项,而是入场的底线。今年年初,欣旺达因电芯质量纠纷,向吉利支付了6.08亿元赔偿,巨额罚单敲响了质控警钟。市场原本以为,赔完这笔钱,欣旺达得低调收缩、慢慢整改。
结果走向完全相反。9月4日,理想汽车公告出资26.5亿元增资欣旺达动力,交易落地后,理想系主体合计持股11.17%,成了欣旺达动力大股东。同一天,小米汽车官宣欣旺达为战略合作伙伴,澎程系列车型的定制电芯由欣旺达供给。
车企愿意掏真金白银入股、签长期电芯供应协议,说明头部整车厂认可欣旺达的产能配套和技术迭代潜力。整车厂做供应链决策,不会只看单次事故结果,更看重企业的整改能力、量产交付稳定性,还有长期联合研发的空间。
但这信任来得不容易,一次重大安全事故,就可能毁掉多年积累的合作关系,吉利的索赔就是活生生的例子。与此同时,行业监管层面,电池安全的硬性门槛正在全面抬升。7月1日,新版《电动汽车用动力蓄电池安全要求》(GB 38031-2025)正式落地,业内称之为史上最严电池安全国标。
旧标准只要求热失控发生后预留5分钟预警时间,给车内人员留出撤离窗口。新标准直接提了更高目标,热失控触发后,电池包要做到不起火、不爆炸,还要管控有毒烟气,降低乘员伤害。标准一更新,电池厂商从材料选型、结构设计、产线制造到出厂检测,整套生产体系都得升级改造。
新设备要投,新测试环节要加,研发和制造成本持续往上走。整车厂客户的信任、国家强制安全标准、终端消费者对电池安全的敏感,多重压力叠在一起。欣旺达拿到订单,不等于锁定了长期稳定收益。只有持续守住产品质量底线,完成新国标体系升级,它才有机会跨过盈利拐点。
质控能力决定企业能不能守住订单,行业周期、上下游格局,决定欣旺达能否真正穿越波动、实现规模盈利。得说清楚,欣旺达处在锂电产业链一个特殊的夹心位置。上游原材料、元器件成本波动,下游整车市场增速放缓,企业一边扛着消费电子业务的存量内卷,一边在动力电池、储能赛道跟同行厮杀。
上游端,碳酸锂价格比2022年历史高点明显回落,缓解了电池制造企业的原料压力。但2026年存储芯片等电子物料价格持续上涨,直接抬高消费电子终端成本,手机、便携电子设备需求疲软,间接压制消费电池板块的需求。
消费电池是欣旺达的根基,这块业务增长乏力、毛利缩水,拖累了集团整体盈利水平。 下游新能源汽车市场,整体大盘还在涨,但增速明显回落。不过行业结构有新变化,单车平均带电量同比提升34%至69.1kWh,商用车电动化提速,带动动力电池装车量维持12%正增长。
储能赛道受益于AI算力基础设施建设、全球能源转型,保持高景气,成了电池厂商的第二增长曲线。两条增长曲线交汇,欣旺达正好站在交汇点上。消费电池赛道进入存量博弈,增长空间有限,盈利持续承压;动力电池、储能赛道有增量机会,但赛道里挤满同行,价格战不停。
二线电池厂想突围,必须持续砸钱建产线、搞研发迭代,短期很难快速实现稳定盈利。 整个动力电池行业的竞争逻辑,已经从单纯拼产能,转向成本控制、安全质量、供应链协同的综合比拼。头部车企深度绑定电池厂商,通过股权投资、联合研发介入电芯定义,车企话语权越来越大。
不少二线电池厂商想拿稳定订单,往往要在定价、技术协同上让步,利润空间被进一步压缩。欣旺达的故事,是二线电池厂商群体里的代表性样本。企业必须持续打磨产品,把规模优势转化成成本优势,同时守住质量安全底线,才有望迎来盈利拐点。
回过头看,电池赛道早就不只是拼产能的时代,规模扩张只是入场券,稳定盈利、可靠安全,才是长期生存的通行证。