八成股票ETF募资不足4亿,个人成主力,专家警示别当短线筹码
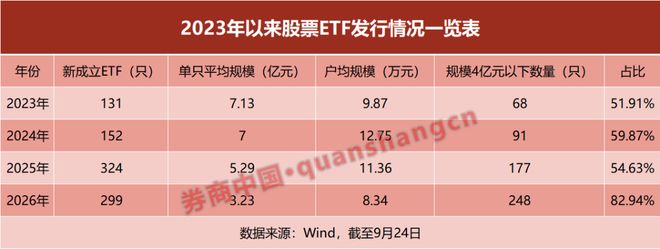
国内股票ETF市场正经历一场深刻的结构性变迁。随着发行节奏不断加快,小规模产品扎堆上市的现象愈发明显。不少主题类ETF呈现出“成立容易、做大艰难”的尴尬局面,这一趋势正在重塑整个行业的竞争格局。 据券商中国记者梳理的数据显示,自2023年起,规模低于4亿元的股票ETF发行占比从未跌破50%大关。
到了2026年,这一比例更是大幅攀升,突破80%。结合单只产品平均规模和户均规模的持续下滑趋势来看,个人投资者在ETF持有结构中的比重正在快速提升。 这种变化带来了直接后果。在多重因素交织影响下,绝大多数小规模ETF在成立后很难实现规模增长,部分产品甚至面临清盘风险。
以2025年成立的320余只股票ETF为例,其中超过六成的产品在成立后规模出现缩水,生存状况不容乐观。 受访业内人士坦言,很多ETF仅依靠个人投资者的认购勉强跨过成立门槛,但缺乏长期机构配置资金的支撑,导致规模持续萎缩直至清盘。
个人投资者必须清醒区分“交易工具”与“资产配置工具”的本质差异,切勿将主题ETF视为短线博弈的筹码。 对于基金公司而言,策略亟需调整。应推动产品创新从单纯追求数量扩张,转向注重质量深耕。在立项初期就要做好存续压力测试,平衡好创新热情与长期可持续运作之间的关系。
说起ETF,这事儿得从头捋。国内ETF的发展起步于2004年,至今已经走过了二十多年的历程。截至9月24日,全市场ETF总规模已逼近5万亿元大关。虽然2023年是ETF发展的蓬勃起点,但“单只产品规模过小”的问题始终像块石头压在行业发展路上。
进入2026年,这一矛盾更加尖锐。一方面机构投资者开始减持,另一方面个人投资者源源不断涌入。Wind数据统计显示,截至9月24日,全市场成立的1696只ETF中,有982只是在2023年之后成立的,占比接近六成。
在这批新产品里,902只是股票型ETF,占了同期新成立ETF总数的九成以上。 再看具体数据,小规模产品的占比变化触目惊心。2023年到2026年间,新成立的股票ETF数量逐年递增,分别是131只、152只、324只和299只。
但单只平均募集规模却一路走低,从7.13亿元降至3.23亿元。户均规模也从9.87万元滑落至8.34万元。 2023年成立的131只股票ETF中,68只募集规模不足4亿元,占比51.91%。这个数字在2024年和2025年分别升至59.87%和54.63%。
而截至9月24日,2026年新成立的299只股票ETF里,有248只规模不足4亿元,占比飙升至82.94%。 这背后是投资者结构的剧烈变动。2026年上市的316只股票ETF中,超过八成的份额被个人投资者握在手中。
其中154只的个人持有比例高达90%以上,几乎占了一半。即便是老基金,个人持有的比重也在上涨。 公募基金2026年中报数据佐证了这一点。个人投资者持有的ETF份额从2025年底的1.08万亿份增加到1.25万亿份,持有比例从33.07%跃升至43.01%。
股票型ETF的情况更夸张,个人持有份额从7143.51亿份涨到8106.93亿份,比例从32.59%升到43.61%。 “我身边买ETF的人不少,连我的健身教练都在买。”华东一家中型公募的高管人士透露。
小规模ETF占比提升,跟个人投资者大量涌入脱不开干系。在他看来,只要满足2亿元基准线就能成立的股票ETF越来越多了,户均募集规模还在降,这股势头没停过,说白了就是资金需求和产品供给互相挑的结果。 个人投资者最爱啥?
热门主题ETF。那些个人持有比例超90%的150多只ETF里,涵盖了电池、有色金属、科创板人工智能、芯片设计、医疗器械等风口赛道。创业板算力ETF易方达的基金经理肖宛远分析说,指数化投资理念普及后,大家参与产业的方式变了。
想通过针对性布局分享经济转型红利,主题ETF用一篮子股票覆盖不同行业,正好降低了选股的门槛。 可问题来了,这类产品规模长不大,有的还得清盘。Wind统计显示,2025年成立的324只股票ETF,有216只规模下降了,占比66.67%。
国泰创业板医药卫生ETF去年4月成立时规模2.06亿元,现在只剩1.10亿元。华宝中证制药ETF从2.28亿元缩到1.10亿元,富国中证工程机械主题ETF从2.31亿元跌到0.53亿元,万家上证科创板50成份ETF从2.56亿元降到0.88亿元。
不光新基金日子难过,老基金也有清盘的。2023年以来,浦银安盛中证智能电动汽车ETF、国联安新材料ETF等多只主题产品相继退出市场。晨星(中国)基金研究中心的高级分析师代景霞点破了要害:产品同质化太严重,马太效应明显,热门赛道扎堆申报。
新发产品光靠个人短期认购刚够线,缺了长期机构钱,热度一过资金就跑,规模萎缩甚至清盘就成了必然。 华南一家中小公募的高管也持类似观点。他说,ETF发行规模一直不大,因为主销渠道是券商,代销能力有限。ETF又是高度同质化的产品,资金最后都流向流动性好、规模大的那几只,慢慢就分化了。
尤其个人投资者多,客单价小,这格局就更明显。 代景霞觉得,这事儿暴露出个人投资者的认知误区。大家分不清“交易工具”和“资产配置工具”,只顾着追短期收益和热门赛道,忽略了单一赛道的尾部风险。她建议,面对五花八门的主题ETF,投资者得谨慎,别拿窄基ETF当重仓赌注。
要从主题逻辑、指数质量、产品质量和组合定位这几个角度去筛。主题ETF能分散个股风险,但消不掉单一行业的集中风险,更适合当组合里的配角,而不是短线搏杀的主角。 肖宛远也提醒,投资者得掂量自己的投资目标、资金期限和风险承受力,别光盯着短期行情。
重点看三块:一是产业基本面和估值搭不搭界;二是指数构成和投资需求对不对路,得了解成份股、行业分布、权重集中度,看看跟已有持仓重不重合;三是ETF的管理运营情况,费率高不高、流动性好不好、跟踪误差大不大。
另一边,基金公司也得改改思路。代景霞强调,立项时要认真评估赛道的长期配置价值、潜在资金需求和同类产品的竞争态势,不能盲目追热点。要把创新重心从拼数量转到抓质量上,申报前做好存续压力测试,再配上投教和流动性运营,让创新和可持续运作找到平衡点。
那位公募高管补充道,ETF发行的首要目的就是成立,募集规模到2亿元、持有人户数满200户就算过关。成立之后,才进入持续营销阶段。这时候想把规模做大,靠的是好业绩和好持有体验,这才是资产管理的本意。要是上市后业绩不行、体验不好,再加上底子薄,资金自然就跑了。