日本光刻胶涨15%,国产链迎窗口:验证周期缩至半年,谁在接棒?
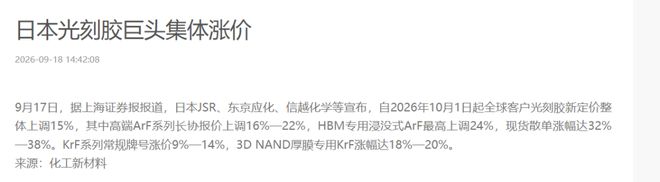
日本三大光刻胶巨头同步官宣,10月起全球新订单基础涨幅15%。这事儿一出,A股光刻胶概念立马热了。华软科技连拉两个涨停,肯特催化紧随其后。说白了,这瓶芯片制造里的“胶水”,正从普通化工品变身战略物资。
一边断供,一边涨价,国产替代的口子,被外力硬生生撕开了。 《科创板日报》刚跑了一圈头部晶圆厂,结果很有料。华虹宏力、芯联集成这些大厂反馈,基础验证周期从以前的1到2年,普遍缩到6到12个月。窗口期来了,就看谁能接住这波红利。
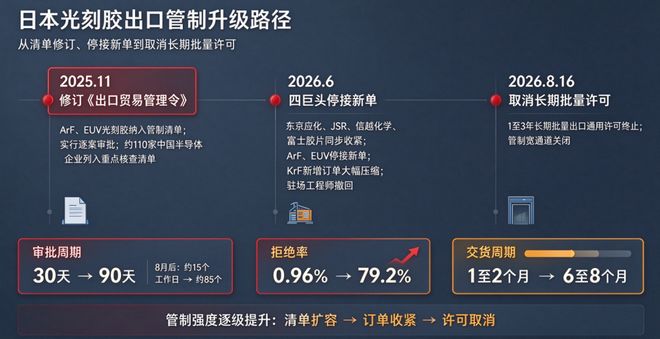
先把背景捋清楚。这轮行情起点,是日本管制和中国反制的碰撞。2025年11月,日本改了出口规则,ArF和EUV光刻胶进了管制清单,搞“逐案审批”。审批周期从30天拉到90天,110家中国企业被列入重点核查名单。
今年6月,局势更紧。东京应化、JSR、信越化学、富士胶片四家一起动手,ArF、EUV停接新单,KrF订单大幅压缩。驻场工程师全撤走,交货周期从1到2个月拖到6到8个月。 8月16日,日本又把最后一条宽通道堵死了。
取消了1到3年的长期批量出口通用许可。审批周期从15个工作日拉到85个左右,拒绝率从0.96%飙到79.2%。 中国也没闲着。稀土、钨、镓这些关键原料,早就实施了出口管制。关东电化等日企宣布永久关停六氟化钨产线。
今年1月,商务部还对日本二氯二氢硅发起了反倾销调查。半导体材料的攻防战,全面打响了。 别看光刻胶在晶圆成本里只占5%,它却撑起了制造流程30%到40%的时间。保质期只有3到6个月,没法囤货,产线一开就得持续消耗。
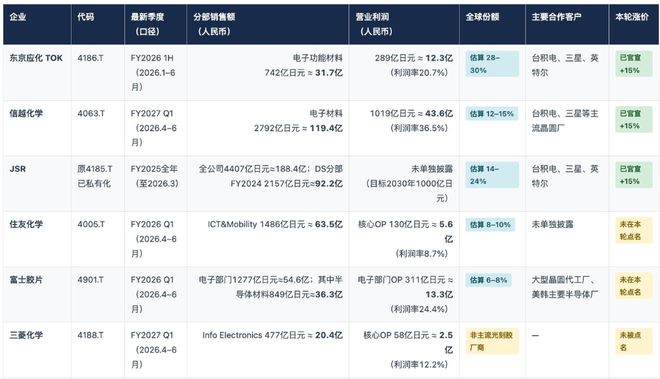
一旦断供,晶圆厂只能减产甚至停产。花钱不多,但卡着命门。 日本让出的蛋糕有多大?全球前六大厂商占了84%的份额,日本一家就占53.87%的生产份额。到了ArF、EUV这种高端货,日系三家垄断超90%,顶级EUV几乎100%。
市场空间也在变大。2025年国内半导体光刻胶市场规模约56亿元,预计2026年冲到81亿元,2029年要到115亿元。 价格涨得也有讲究。全品类基准涨15%,ArF长协涨16%到22%。HBM配套的浸没式ArF最狠,最高涨24%。
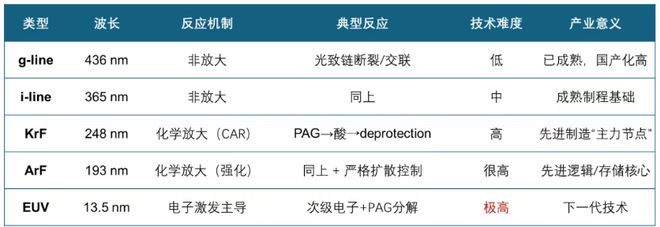
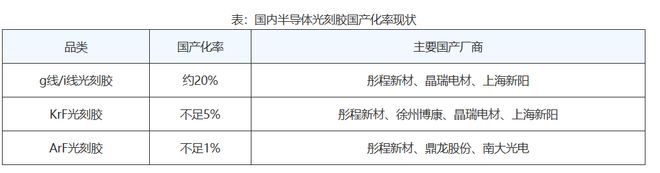
现货散单涨幅32%到38%。KrF常规牌号涨9%到14%,3D NAND厚膜专用的KrF涨18%到20%。 价在涨,份在让,关键是国内能不能接住? 先看g/i线,对应微米级制程,用在功率器件、面板驱动芯片上。
国产化率破了30%,基本自主可控,算是站稳了的成熟赛道。 KrF覆盖90nm到28nm成熟制程,是车规芯片、模拟芯片的核心耗材。国产化率才3%到8%。但头部厂商已经能批量供货,鼎龙股份的KrF光刻胶已经有4款拿到批量订单。
ArF更先进,覆盖28nm到14nm制程,分干法和浸没式。壁垒比KrF高一个数量级,是逻辑芯片和高端存储的刚需。国产化率不足1%,但这个品类的销售额占国内整体市场近50%,价值量最高。现在正处在从研发验证转向量产交付的关键窗口。
这次涨价,HBM配套的浸没式ArF涨幅最高,正好说明这个品类最缺。 EUV更高级,适配7nm以下顶尖制程。全球只有JSR、东京应化、信越三家稳定量产。国产还在基础预研阶段。上海新阳明确说,EUV光刻胶还在研发,没开始生产。
需求结构上,ArF占38%,KrF占34%,g/i线占16%,EUV占1%。需求最集中的两级,恰好是国产化率最低的。断供压力下,国产替代速度明显加快,晶圆厂给的测试机会多了,验证周期自然缩短了。 产业链分三层,咱们一层层摸。
上游是树脂、单体、光引发剂、溶剂这些原材料。中游是光刻胶生产合成,分PCB胶、LCD胶、半导体胶。下游就是晶圆厂、面板厂、PCB厂。 上游这轮涨价最先点着。树脂是光刻胶的骨架,成本占比最高,要求极高纯度和批次稳定性。
以前一直被住友化学、信越化学、陶氏这些海外大厂攥着。 国产这边,彤程新材已经实现了KrF光刻胶用树脂的自主生产。瑞联新材的单体覆盖了从g/i线到KrF、ArF再到EUV的全系列。八亿时空投建的国内首条百吨级KrF树脂产线已经量产。
南大光电也搞定了KrF树脂国产化。 全链条能力最强的是徐州博康,单体、树脂、光酸剂到成品全包圆。KrF、ArF都通过了国内12英寸晶圆厂验证并量产。华为哈勃投资持股,A股华懋科技也有参股。 不过要注意,2026年华懋科技在分析师会议上说了,光刻胶业务投入大、回报周期长,不符合公司整体战略,预计不会再加大投入,会在合适时机择优处置。
这话给徐州博康的未来添了点不确定。 光引发剂是感光的“开关”,用量只占3%到5%,但占光固化产品成本的10%到15%。行业是寡头格局,国际上巴斯夫、IGM领先,国内有久日新材、强力新材、固润科技、扬帆新材。
随着专利到期、海外产能没扩上来,产业链正往国内转。 溶剂是含量占比最大的原料。怡达股份的电子级PM溶剂市占率超40%,指标达到SEMI G5标准。西陇科学、晶瑞电材、江化微、百川股份组成了溶剂国产化的梯队。
中游光刻胶,三类胶战况不一样。 PCB光刻胶是国产化最彻底的战场。湿膜光刻胶和光成像阻焊油墨领域,国产化率接近50%。代表公司有容大感光、彤程新材、晶瑞电材、飞凯材料、广信材料、东方材料。 LCD光刻胶跟着面板产业东移提速。
雅克科技收购了LG化学彩色光刻胶事业部,直接拿到技术和客户。永太科技进了一家知名面板厂的供应链。飞凯材料是TFT-LCD光刻胶的主力供应商。 彤程新材上半年显示材料销售收入超2.9亿元,同比增长53%。
其中显示光刻胶卖了近2.4亿元,同比增长31.6%,国内市占率超30%,排本土供应商第一。8K、OLED、Mini LED落地,高性能面板胶的需求和门槛都在往上走。 半导体光刻胶壁垒最高,国内能做的公司很少。
产能上进展最快的是鼎龙股份。潜江年产300吨KrF/ArF产线,2026年3月正式投产。这是国内第一条打通“有机合成、高分子合成、精制纯化、光刻胶混配”全流程的高端胶量产线。 彤程新材上海金山万吨级基地分阶段投产。
艾森股份投20亿元建年产23000吨集成电路材料项目,专攻先进封装胶全品类。 设备层跟光刻胶绑得很深。芯源微的涂胶显影设备是国内龙头,跟光刻胶工艺深度绑定。光刻胶放量,涂胶显影设备也跟着受益。检测环节也因为国产胶验证放量而受益。
其他配套企业组成最后一层军团。七彩化学做光刻胶中间体,华特气体、凯美特气供电子特气。新莱应材提供高洁净流体管路,盛剑环境做工艺废气治理,同益股份负责材料分销。 把链条串起来看,有三个判断。 首先,国产化短板在上游高端树脂和光引发剂。
日方管控制度收紧后,这两块成本和供应压力最大。谁先搞定国产化,谁先拿成本红利。 其次,中游确定性在分化。PCB胶快过半自给,LCD胶在加速,半导体胶处在“从1到10”的爬坡期。越往上,玩家越少,格局越好。
最后,需求端还在膨胀。头部晶圆厂稼动率稳步提升。HBM堆叠层数每翻一倍,光刻次数大概翻倍,先进封装胶需求从线性变超线性。 国产DRAM放量是需求底座。兆易创新2026年向长鑫集团采购代工DRAM额度8.25亿美元,比2025年实际发生的11.82亿元增了约4.83倍。
国产存储放量,正在给国产光刻胶提供真实下游需求。 那谁在未来风口上?几家关键公司值得盯。 彤程新材是国产KrF龙头。旗下北京科华是国内KrF光刻胶绝对老大,KrF胶国内份额超四成。北京科华的KrF胶已经供货长鑫存储26nm以上DRAM产线。
上半年半导体光刻胶及配套试剂营收2.86亿元,同比增长近50%。ArF及BARC产品同比增幅接近300%。公司总裁在9月3日业绩会上说,现在拥有中国最大光刻胶产能,够未来2到3年订单增长用。几十只新产品在多家电厂验证中。
显示光刻胶国内市占率超30%,排本土第一。 南大光电是ArF头号种子,手里握着最靠前的“先进制程牌”。A股ArF光刻胶推进最领先的选手。截至9月,已有六款ArF光刻胶通过客户验证并实现销售,前期通过验证的产品保持连续稳定供货。
上半年光刻胶收入主要来自ArF,同比增长48%。ArF现有产能50吨/年,还没满产,按订单组织生产。70吨KrF光刻胶生产线计划年内完工。公司已深度、稳定、规模化进入长江存储产业链,ArF光刻胶通过验证并正常销售。
ArF含量最高,是国产阵营里离先进制程最近的标的。 鼎龙股份潜江产线的核心树脂、高纯度单体、光致产酸剂全是自主制造。2026年3月投产后,两个月内向两家头部晶圆厂交付数百加仑浸没式ArF及KrF产品,并在客户量产产线上顺利应用。
截至今年9月,已有8款高端晶圆光刻胶(浸没式ArF与KrF各4款)拿到国内多家主流晶圆厂批量订单,比一季度末多了5款。公司年产300吨产线还完成了控制系统数据库搭建和AI分析赋能,推动产品从实验室向规模化稳定量产转化。
订单确定性在国产阵营里最强。 晶瑞电材是国产三十年光刻胶老兵,销量全面提速。有超30年规模化生产经验。上半年光刻胶营收1.22亿元,同比增长15.2%,毛利率44.71%。 i线光刻胶销量和销售额同比增长都超30%,KrF光刻胶销量增长超40%,ArF光刻胶销量同比增长近300%,已实现多家客户批量供应。
公司还在推14nm先进工艺用高纯异丙醇、新型KrF光刻胶、高耐热ArF光刻胶等项目,技术储备很全面。 上海新阳以电镀液起家,深度绑定国内头部晶圆厂和封测厂,再切入光刻胶。上半年营收11.99亿元,同比增长33.67%,归母净利润2.13亿元,同比增长59.96%。
光刻胶产品进入产业化导入阶段,全面承接国内主流晶圆制造企业国产替代项目,稳定供货的项目量快速提升,整体销售规模同比增长27%。产品覆盖I线、KrF、ArF干法、ArF浸没式各类高端光刻胶,还和上海微电子联合开发ArF湿法光刻胶。
电镀液积累的客户信任和产线导入经验,给光刻胶验证放量提供了天然通道。 AI正把冷门工业材料变成大国博弈的战略物资。光刻胶的故事,表面是断供和涨价的攻防,底层是算力需求对芯片材料的重新定价。断供不会是终点,涨价也不会。
当一瓶“胶水”能拖住整条芯片产线,谁掌握材料命门,谁就握住算力时代的新阀门。