美债收益率升破5%,美联储年内或再加息,陈兴:全球资产分化明显
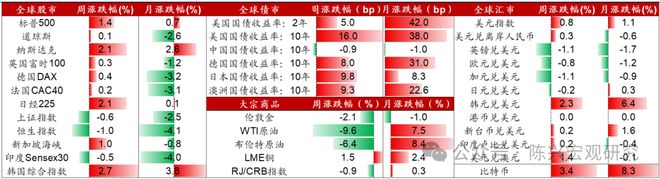
本周全球资本市场迎来剧烈波动,美长债收益率大幅上行成为焦点。股市方面,全球主要股市涨多跌少,美股三大指数集体收涨,其中标普500指数上涨1.4%,道琼斯指数微涨0.1%,纳斯达克指数涨幅最为亮眼,达到2.1%。
债市走势则截然不同,全球主要经济体长期国债收益率多数上行,美国2年期国债收益率本周上行5个基点,10年期国债收益率更是大幅上行16个基点。 商品市场呈现回调态势,油价显著回落,WTI原油期货价格下跌9.6%,布伦特原油期货价格下跌6.4%。
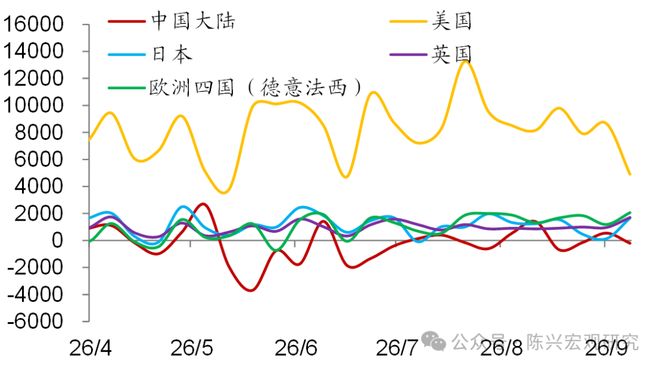
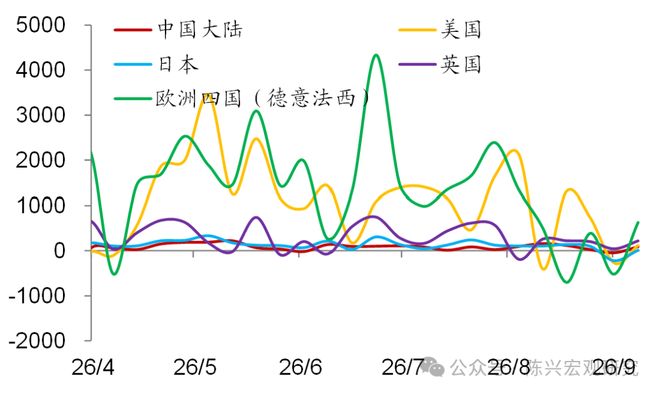
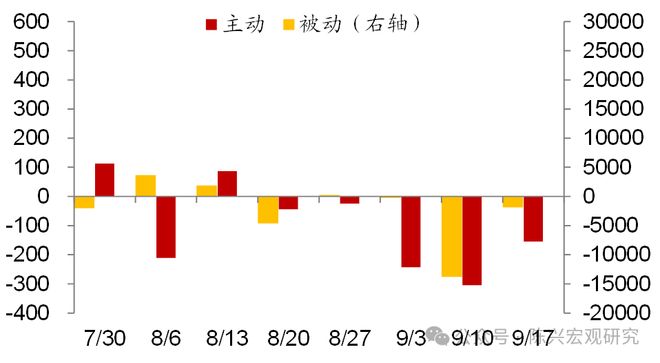
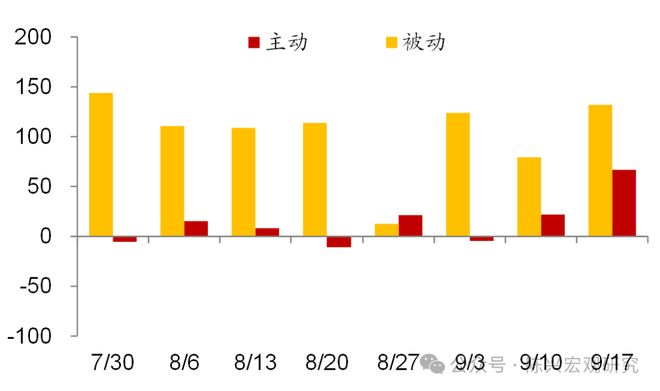
黄金价格同样未能幸免,本周回落2.1%。汇率市场上,美元指数逆势走强,本周上行0.8%。外资流向出现微妙变化,9月17日当周,A股市场外资由净流入转为流出,美国股市外资净流入额也有减少,但外资净流入各经济体债市的规模均有回升。
美联储的政策动向备受瞩目,年内或再加息一次。9月24日,纽约联储主席威廉姆斯公开表示,市场普遍预期美联储年底前可能还需加息一次,以抑制通胀风险,但最终是否行动仍取决于后续数据。他在本周二的美国国债市场会议上指出,美债回购及现券交易向集中清算转移的进度快于预期。
威廉姆斯同时强调,充裕储备金框架及其配套工具在控制短期利率、支持核心金融市场平稳运行方面已被证明有效。 中美关系取得积极进展,元首会晤在白宫举行。双方表示将推动建设性战略稳定关系,保持经贸团队对话,并继续就人工智能的风险与收益开展交流。
新一轮经贸磋商达成一份新的联合安排,商务部随后披露,磋商围绕落实已有共识、对等降税、建立贸易理事会和投资理事会及吉隆坡经贸磋商联合安排延期等问题进行交流,并达成了多项共识。值得关注的是,双方牵头人还首次就人工智能进行对话。
美国经济数据表现强劲,9月活动加速扩张。标普综合PMI升至58.4,为2021年7月以来最高;服务业PMI初值升至58.7,制造业PMI初值升至57.0。新订单增加支撑制造业和服务业同步扩张,但供应链瓶颈和成本压力也随之加大。
9月23日数据公布后,市场强化了对美联储继续收紧政策的押注,10年期美债收益率再次升破5%,债市跌势延续。 消费者信心降至四个月低点,美国9月消费者信心指数终值降至48.1,创四个月以来新低。未来一年通胀预期升至4.6%,是自6月以来最高水平。
今明两年消费者对个人财务状况的预期也有所下降,对高物价问题的担忧持续存在。耐用品的购买意愿虽有所改善,部分原因是人们认为提前消费可以避免未来物价上涨。由于对燃料价格上涨以及贸易争端升级可能波及整个经济的担忧加剧,企业短期前景也出现了下滑。
消费者对经济前景担忧加剧,成为信心下滑的主要原因。 国际局势方面,伊朗提出“七天方案”恢复海峡通航。近日,美伊谈判出现缓和信号,围绕霍尔木兹海峡的谈判持续推进。当地时间9月25日,伊朗外长阿拉格齐表示,伊朗已向美国递交一份“七天方案”草案,霍尔木兹海峡最快可在七天内恢复正常通行,但美国需要满足相关条件,包括停止敌对行动、解除海上封锁、释放被冻结资产及豁免石油出口制裁,这些均源自双方6月达成的谅解备忘录。
同时,伊朗方面表示,即使美国接受重开海峡方案,伊朗也不会在核计划上作出任何让步,不会放弃铀浓缩权利,即“先谈海峡,再谈核问题”,并希望在中期选举前达成协议。 欧洲经济动态同样值得关注,德国薪资谈判或加剧欧央行紧缩压力。
德国最大工会本周宣布,将于10月启动新一轮薪资谈判,拟为金属和电气行业约370万名工人争取未来12个月加薪5%,以应对能源价格上涨和通胀压力。然而,雇主团体认为,相关要求忽视了制造业当前的经营困境。谈判结果或推涨欧元区薪资增速,从而强化欧央行加息预期。
法国拟推动G7协调释储,9月中旬欧洲柴油基准价格自4月以来首次突破每桶200美元,含税零售价突破每桶300美元。法国总统马克龙9月18日表示,将召开G7会议,讨论库存、出口及产能协调等问题,并评估释放战略储备的选项。
今年3月IEA已宣布成员国协调释放合计4亿桶战略石油储备,但中东局势持续阻挠燃料供应。 日本释放稳汇率信号,日本财务大臣披露,美日元首会晤时曾对日元贬值表达担忧,日方将继续与美国财政部长就汇率等议题保持密切沟通,并强调具体货币政策工具由日本央行决定。
消息公布后日元一度上涨1.1%,显示市场对日美汇率协调预期升温。