66亿定增遭跌停,亨通系推进第六家IPO,崔氏父子身家涨百亿
中秋假期刚结束,A股市场的光通信板块就迎来了一波绿色风暴。9月28日,龙头公司亨通光电开盘后一路走低,不到上午十点,股价就被牢牢钉在了跌停板上。当天的收盘价定格在每股60.64元,全天的成交额超过了68亿元,总市值回落到了1496亿元。
如果把时间拨回今年6月9日,当时公司的市值还在2590亿元的高点,短短三个多月,这家千亿级的巨头市值蒸发了一千多亿元。 引发这次剧烈震荡的直接导火索,很可能就是中秋节前夕发布的一份公告。9月24日晚间,亨通光电对外宣布,计划向不超过35名特定的投资者发行股票,募集资金总额不超过66.36亿元。
这笔钱打算这么花:拿出20亿元用来补充日常经营的流动资金,剩下的资金则投向光通信、海洋能源等九个具体项目。 偏偏这个时间点选得很微妙,正好赶上公司刚刚交出了半年报的成绩单。报告里的数据显示,净利润同比暴涨了93%,赚得那是盆满钵满。
结果刚一披露完这份亮眼的成绩单,转头就向市场伸手要钱。投资者们可不乐意了,直接用脚投了票。有股民在股吧里毫不客气地吐槽说,不赚钱的时候找大家要钱,现在赚大钱了还是要钱,那之前赚的那些钱到底跑到哪儿去了?
要说这个故事的主角,他们发家致富靠的是一种极其微小的东西——光纤。说白了,就是一根比人的头发丝还要细的玻璃丝。在2025年年底的时候,亨通光电的市值也就610亿元左右。可到了今年6月9日,股价一下子冲到了105.02元的历史新高,总市值飙升到了2590亿元。
仅仅半年的时间,市值就暴涨了近2000亿元,这个增幅甚至比另一家知名公司牧原股份的整个体量还要大。虽然现在市值有所回落,但依然保持在接近1500亿元的水平。 这波行情能够起来,背后的发动机是人工智能。
今年以来,大模型的迭代速度越来越快,跨境的数据流量也在成倍增长,这就把光纤光缆这个原本比较传统的行业重新推到了风口浪尖。人工智能的发展催生了数据中心对算力底座的巨大需求,这些新型的光纤光缆产品需要具备超大容量、超低时延和超低损耗的特性。
而作为控制光纤性能的核心原材料——光棒,从今年1月份开始就一直处于供不应求的状态。据央视财经的报道,A2类的光纤预制棒,也就是制造光纤的母体材料,它的平均价格比去年年初暴涨了近550%,下游市场一度出现了买不到的情况。
其实早在2006年的时候,崔根良就已经做出了一个大胆的决定,他力排众议投入了6亿元的资金,专门用来攻克光棒的技术难题。没想到,当年这笔看似冒险的押注,如今终于结出了硕果。亨通光电因此吃到了从光棒、光纤、光缆一直到光器件的全产业链上的多个利润环节。
亨通光电子公司的研发总监孙伟近期在接受媒体采访时提到,他们已经建起了全球最大的绿色光棒研发及产业化基地,并且依托光棒和技术延伸,开始布局高纯石英产品。目前他们在光纤预制棒市场上的份额,占据了国内总量的24%以上。
今年的第一季度,亨通光电实现了营业收入177.91亿元,同比增长了34.09%。扣除非常规损益后的归母净利润更是大增107.68%,达到了11.33亿元。公司方面解释说,这主要是因为光通信市场的整体需求在增长,产品价格也在上涨,同时海洋通信和能源产品的交付量增加了,海外市场的需求也在变大。
在今年的机构调研交流中,亨通光电还表示,他们的光纤光缆产品已经大规模应用到了国内外的数据中心。基于当前光通信行业的火热程度以及长期协议订单的需求,公司计划在内蒙古基地把光棒的产能,在一期基础之上提升1.5倍。
借着这股热乎劲儿,实控人父子俩的身家也跟着水涨船高。在今年发布的胡润全球富豪榜上,崔根良和崔巍父子俩凭借350亿元的财富,排在了第894位。跟去年相比,他们的财富增加了100亿元,排名也上升了189名。
接下来咱们就来仔细拆解一下,这笔把股价砸到跌停板的66.36亿元定增,到底是怎么安排的。 这次定增的方案是这样的:发行的对象不超过35名,定价的基准日定在发行期的第一天,发行价格不能低于前20个交易日平均价格的80%,认购的股票锁定期是6个月。
按照9月24日的总股本来算,发行的数量上限是7.4亿股,不能超过发行前总股本的30%。这意味着股本一旦扩大,原有股东的每股收益就会被稀释,而且新增产能落地的周期比较长,短期内很难转化为业绩,所以市值自然就承受了压力。
截至9月24日,崔根良直接持有的公司股份占比是3.86%,他和儿子崔巍通过亨通集团间接持有24.07%的股份,两人加起来一共控制了公司27.93%的股份,他们是公司的实际控制人。这次发行结束之后,两人的持股比例会有所下降,但这并不会改变公司的控制权归属,崔氏父子依然是实际控制人。
这笔钱具体要花在哪里呢?预案把它切成了九块。光通信占了绝对的大头,包括新一代光纤的研发和生产花了7.58亿元,内蒙古800吨每年的光棒项目花了8.62亿元,AI先进光互联花了10.51亿元,CPO先进封装花了2亿元,数据智联花了2.81亿元,光通信相关的加起来大约是31.48亿元。
能源方面的投入也不少,揭阳海洋能源互联项目花了6.44亿元,万吨级的深远海敷设船花了4.69亿元,智能制造基地花了3.85亿元。剩下的近20亿元就直接拿去补充流动资金了。公司给出的理由主要有四条:一是巩固光通信的全产业链优势,二是补齐智能计算光互联的能力,三是完善能源互联网的布局,四是保障各个项目的资金需求。
与此同时,近五年来公司也公开了一些违规处罚的信息。2024年因为2017年到2019年期间部分的会计核算出现差错,导致财务信息披露不准确,被上交所通报了批评。同一年,又因为2023年度的关联交易超出了预计的范围却没有及时审议和披露,被口头警告了一次。
虽然这些事不影响最终的利润,但也反映出公司在投资者知情权的问题上曾经犯过错,现在有没有吸取教训,还得继续观察。 最近六年,企业二代崔巍逐渐走到了舞台中央,尽管他的父亲崔根良还担任着亨通集团的董事局主席。
已经逐步接过了权杖的崔巍,今年4月份还拿到了全国优秀企业家的称号。就在接班后的这几年,尤其是今年,亨通系的资本动作变得特别密集,简直就像是按下了快进键一样。 第一招是分拆造富。今年5月29日,亨通光电的董事会审议通过了把子公司江苏亨通华海科技股份有限公司分拆到科创板上市的议案,6月15日股东大会高票通过了。
这家公司是从海底光缆业务整合而来的,它是全球仅有的四家具备跨洲际海缆建设能力的企业之一,而且也是其中的唯一一家中国企业。截止到2025年底,亨通华海累计签约并交付的新建海底光缆项目超过了13万公里,业务范围覆盖了78个国家和地区,项目遍布海上丝绸之路的大部分区域。
这么大的市场覆盖面,在财务数据上也能看出来。亨通华海在2025年实现了营业收入27.17亿元,归母净利润3.65亿元。截至2025年底,它的总资产是62.26亿元,净资产是36.96亿元。根据评估机构以2025年8月底为基准日做的评估,亨通华海的估值达到了83.96亿元。
目前,亨通光电和亨通集团分别持有它64.26%和9.88%的股权。如果亨通华海顺利上市,亨通系的资本市场版图就会进一步扩大。 第二招是质押融资。经过梳理可以发现,亨通系今年已经第八次质押苏农银行的股票了。
作为苏农银行的第一大股东,6月25日那天,亨通集团先是解除了4917万股的质押,然后又质押了4470万股,累计质押的苏农银行股份达到了1.0542亿股,占他们所持股份的69.72%。这部分质押股份占苏农银行总股本的比例是4.75%,未来一年内到期的质押股份对应的融资余额是4亿元。
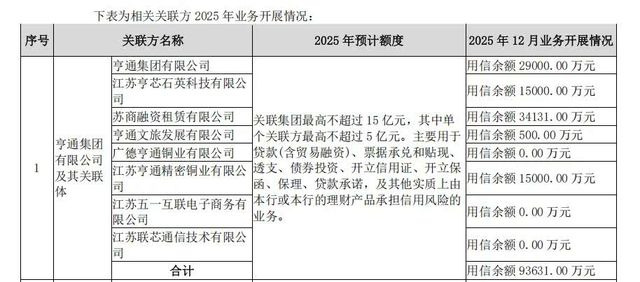
亨通集团和苏农银行之间的关系,可以说已经深度绑定了。它不仅通过质押苏农银行的股权从外部金融机构那里获取融资,还派了董事进去参与公司治理,两边之间的业务合作也非常紧密。苏农银行2025年的年报显示,该行给亨通集团及其关联方提供了9.36亿元的授信额度,其中关联方苏商融资租赁的用信余额最高,达到了3.41亿元,亨通集团自己的用信余额是2.9亿元。
在操作苏农银行质押和解押的同一天,亨通集团在亨通光电这边也搞了一次解押再质押的操作,累计质押了亨通光电3.6865亿股,占持股总数的比例从56%上升到了62.09%。 中国投资协会的支培元分析说,这种旧质押解押、新质押续作的做法,本质上就是把存量的融资滚动延续下去,这样能降低流动性管理的成本。
但他也提醒,现在的质押率处在比较高的水平,如果经营现金流达不到预期,就存在潜在的平仓风险敞口,中小投资者可以持续关注后续质押到期前的续作安排。另外,亨通系旗下的创业板上市公司盟固利,也有一些股份被质押了。
根据东方财富网的数据中心,截至今年6月,盟固利在全市场的总质押比例是9.54%,质押的股数是4385万股,涉及多家股东,质押笔数是3笔,对应的市值大约是7.98亿元。 分拆子公司IPO、质押融资,再加上前面说的66.36亿元定增,这三招连着打出来,在外人眼里是长袖善舞的资本腾挪,但在内部,其实是一道关于现金流的精算题。
先来看看钱的情况:亨通光电2026年上半年营业收入是420.26亿元,净利润是31.20亿元,账面上看着挺漂亮,但经营活动产生的现金流量净额却是负8.65亿元。公司一边说着量和价都在上涨,一边又要通过定增拿将近20亿元来补充流动资金,难怪投资者会怀疑账上赚的钱到底去哪儿了。
天风证券的王奕红倒是很乐观,他觉得第二季度单季的净利润是20.14亿元,同比增长了91%,光通信的高景气度有望持续下去。第一财经引用业内人士的观点说,市场担心的不是这66亿的定增规模本身,而是产能大幅扩张之后,行业的供需格局可能会发生变化。
可以参考2021年前后光伏行业集体扩产的那个剧本,AI相关的投资最终也会出现分化,护城河不够深的小心点好。 再看看红线问题。高质押率就像是一根绷紧了的弦,股价涨了,质押物的价值就增加了,融资的一方就很从容;股价跌了,就需要补仓甚至面临平仓的风险。
9月28日跌停那天,通信设备板块的主力资金净流出了98.6亿元,排在第一位,高位筹码集中往外涌,直接把市场情绪砸穿了。瑞银在同一天发了一份研究报告,唱了对立面,他们认为市场对供应过剩的担忧被夸大了,高端光纤的紧张状态会一直持续到2027年到2028年。
分歧的根本原因,在于没有人能说清楚这一轮AI光纤的周期到底能维持多长时间。 一根玻璃丝在AI的热潮中,把亨通光电捧上了2500亿的市值巅峰,分拆出来的海底光缆业务还可能打造出崔氏父子的第六个IPO。但当造富的故事,加上向市场伸手要的定增,再加上不断地把银行和上市公司的股权质押出去融资,这套腾挪术玩得越来越大。
之前的恒大、正威、泛海,都已经成了前车之鉴。杠杆是一把双刃剑,这对任何有雄心壮志的企业和企业家来说都是如此。但能不能驾驭住这把刀,什么时候该收手,什么时候该放手,这个选择决定了企业的生死存亡,也考验着操盘者的胆识和智慧。