内存没降屏幕先涨,手机等等党2026年输定了?
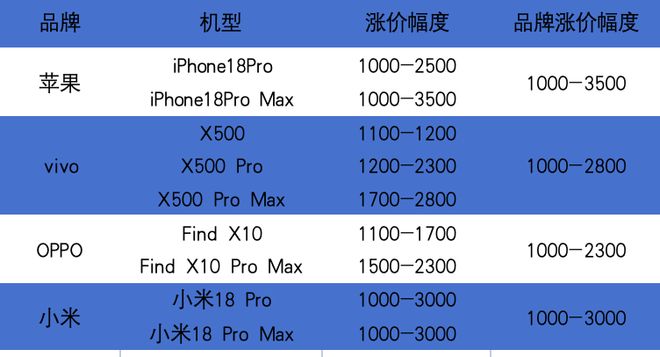
2026年,买手机的门槛变高了。这事儿有讲究,得从头捋。 9月初苹果秋季发布会,iPhone 18 Pro系列国行版起售价定在9999元,比上一代贵了超千元。折叠屏新品更狠,起售价逼近1.5万元。 苹果这一提价,直接拉响了厂商新品涨价潮的号角。
9月下旬,安卓阵营迅速跟上。vivo发布X500系列,较上代全系涨价1100元起,还砍掉了标准和Pro的16GB版本。OPPO Find X 10系列,起售价提升1100-2000元。小米18 Pro系列起售价上调1000元,Pro Max顶配版突破万元大关。
全面提价后,苹果新款旗舰入门门槛冲到10000元,国产顶配版旗舰机门槛逼近9000元。消费者购机压力持续升温。 手机全线调价背后,是存储芯片价格的失控。过去一年,AI算力对HBM的巨量消耗,对传统DRAM和NAND产能造成强烈虹吸效应。
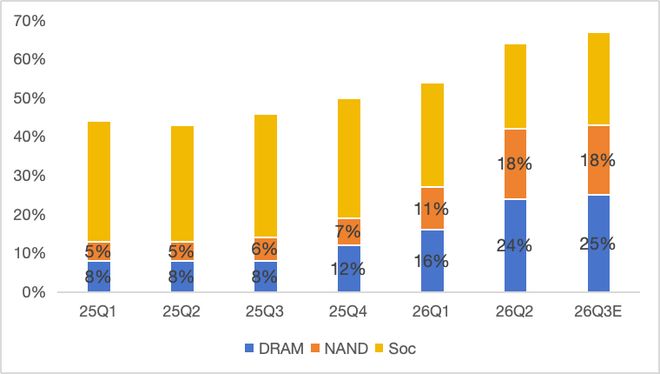
消费级存储陷入结构性失衡,价格超预期暴涨,传导至手机物料成本。 截至二季度,手机常用16GB+512GB存储配置价格较去年初上涨212美元,直接把存储在旗舰手机BOM中的占比推高至42%。 存储重压下,主机厂被迫开启系统性提价周期。
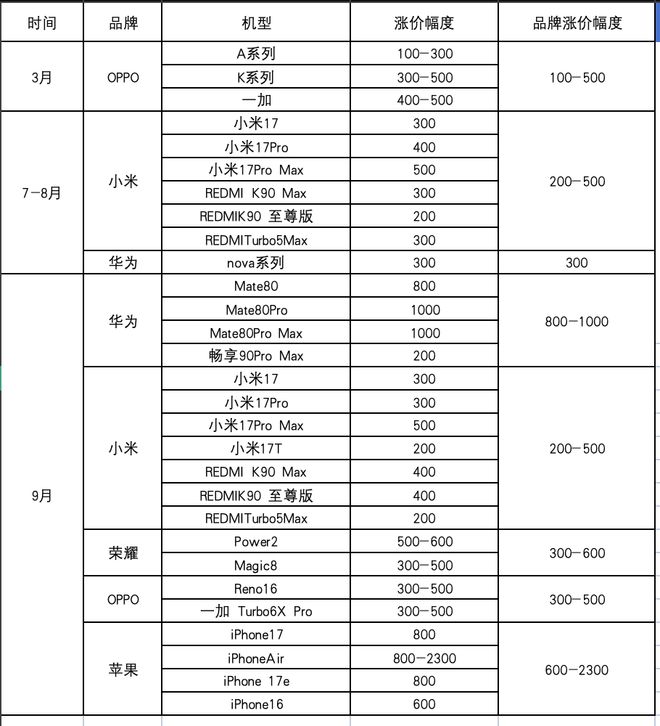
从OPPO、小米到vivo和苹果,主流品牌旗舰新机定价全面上涨。更广泛的影响是,存储正无差别冲击高、中、低端全部机型,老款在售机型也迎来全面涨价,最高直指千元。 面对动辄千元的涨价潮,不少消费者选择捂紧钱包当“等等党”。
他们觉得芯片和存储涨价只是暂时的行业周期,等供应链产能恢复、成本下行,手机价格自然会跌。 那么,历史的客观规律真支持“等等党”吗? 复盘智能手机过往成本周期,有个典型现象:当核心元器件进入价格上涨周期,主机厂往往通过提价策略向消费者转嫁成本压力。
但当元器件价格缓和、BOM成本影响消退后,主机厂的定价却表现出“易涨难跌”的刚性效应。 以苹果为例,2017年iPhone X开启向柔性OLED面板的切换。当时该技术被三星深度把控,屏幕组件采购成本飙升,相比上一代LCD屏幕模组溢价翻倍。
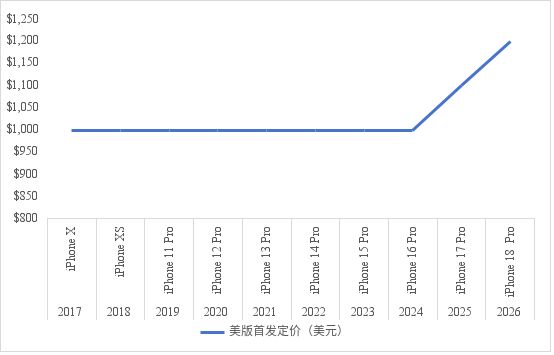
屏幕采购成本暴涨,使苹果旗舰机整机BOM成本从260美元左右涨至370美元左右。屏幕在总BOM中的占比从18%左右膨胀至30%左右,成为整机中最贵的零部件。 为了转嫁BOM上涨压力,苹果将新一代旗舰机iPhone X起售价提升至999美元。
后续几年,随着柔性OLED良率提升及京东方等国产力量崛起,屏幕采购成本在2018-2019年进入明显下行周期。 但成本影响弱化并没带来苹果降价。2018年发布的搭载OLED的iPhone XS和2019年的iPhone 11 Pro起售价都稳定在999美元。
为了稳固高溢价同时提升中高端市场渗透率,苹果采取分级定价策略,推出采用LCD屏幕的iPhone XR和iPhone 11,通过差异化定价稳住高端品牌形象,最大化承接成熟技术带来的降本红利。 同样的戏码在国产安卓阵营“5G技术切换期”体现得更极致。
2019年,小米9搭载骁龙855处理器及4G射频芯片套片成本为45-50美元,整机BOM成本控制在300美元,起售价紧贴2999元性价比红线。 进入2020年,小米新机切换至5G。由于搭载外挂X55基带的骁龙865芯片组,总采购成本增幅超150%,直接导致小米10整机BOM成本提升至440美元左右。
为了消化成本压力,小米将小米10起售价提升至3999元,完成国产旗舰定价跃迁。但在随后2021-2023年期间,即便5G芯片和OLED屏幕成本大幅下探,小米11、小米13、小米14官方起步售价依然坚守在3999元以上,再没退回2999元。
手机厂商坚守旗舰机定价红线,背后逻辑在于:旗舰手机定价是品牌在消费者心中建立“认知锚点”的重要武器。一旦主机厂主动降低准入门槛,相当于自贬形象,不仅伤害部分忠实极客粉丝忠诚度,对品牌资产形成无形透支,也容易被消费者解读为“品牌高端化”失败信号。
不仅如此,手机销售高度依赖庞大线下代理商体系。主机厂主动调低旗舰机售价,会放大渠道商库存减值压力,使其利润空间受损,摧毁长久建立的渠道合作信任。 那不降价的主机厂,靠什么安抚消费者预期? 通常来讲,行业惯用手法是用“增配不降价”套路去隐匿定价实质性提升。
厂商将释放出的BOM预算挪用至其他硬件,通过硬件性能升级为消费者制造“性价比幻觉”。 例如,在5G成本释放红利期,终端厂商将节省下的BOM广泛用于处理器、存储升级。同时,徕卡镜头、IP68防尘防水、高刷屏等开始迅速下放,让消费者产生“加量不加价”满足感。
这种“锁定高溢价、靠增配隐匿提价”策略,直接提振了主机厂财务表现。 苹果综合硬件毛利率在2020年下半年一度跌破30%。随后几年受益于成本下行周期和旗舰机型稳定定价能力,苹果硬件毛利率持续回暖,并在2022财年第一季度创下38.4%高位。
成本下行周期红利,大部分沉淀为苹果财报上稳定的利润和现金流。 国产阵营更有代表性。在4G时代性价比红海中,小米手机硬件毛利率常年维持在个位数生死线边缘。进入5G时代后,旗舰机定价提价使其硬件毛利率一路攀升并稳定在10%-15%之间。
这既让小米树立高端形象、摆脱低毛利泥潭,也为后续自研芯片、操作系统提供了充足资本弹药。 存储影响未消,屏幕紧随其后。 除存储芯片暴涨外,智能手机另一核心部件——显示面板,也正悄悄积蓄一场涨价风暴。 9月11日,全球玻璃基板巨头康宁宣布,自四季度起在全球范围内将日元计价的显示玻璃基板产品价格上调15%以上。
康宁涨价迅速引发面板行业连锁反应。随后,京东方、惠科等国内面板巨头纷纷跟进,于9月中旬先后向下游客户发出调价通知公函。 本轮面板提价潮中,LCD成了风暴中心。首先,LCD屏幕采用“双玻结构”,需要两片玻璃基板(下层TFT玻璃+上层彩色滤光片玻璃),通常占LCD总制造成本的12%-15%(原材料成本的15%-20%)。
而OLED只需一片玻璃基板,成本占比约6%-10%。天然物理结构差异,使LCD对玻璃基板价格敏感度更高。 目前,全球玻璃基板主要由康宁、旭硝子、电子硝子三家美日企业主导,其中康宁一家就占50%以上份额。
康宁提价意味着下游面板商成本面临快速拉升,只能向下游转嫁压力以保证利润空间。 其次,除了玻璃基板,LCD核心的光学膜材偏光片成本也在疯涨。根据市场研究机构Sigma Intel,今年二季度,显示屏用胶粘剂价格已上涨15%。
核心偏光材料如聚乙烯醇(PVA)、聚对苯二甲酸乙二醇酯(PET)、聚甲基丙烯酸甲酯(PMMA)和环烯烃聚合物(COP)也出现价格跳升。由于组件和材料成本较原始价格高出70%-80%,偏光片整体成本已上升10%。
对LCD来说,偏光片必不可少。因为需利用液晶偏转成像,其玻璃基板前后必须紧贴两张偏光片,成本占比通常在10%-15%。而手机用OLED屏因自发光,通常只需最外层贴一张偏光片用于防反光。 玻璃基板和偏光片双重夹击下,LCD成本压力被成倍放大。
叠加LCD本身微薄利润空间,LCD成为本轮面板涨价反馈最快、影响最大的领域。 不过,目前除低端千元机外,国内智能手机基本已全部切换至OLED屏。因此,LCD屏涨价对旗舰手机的冲击不如存储明显。 但这不意味OLED可完全置身事外。
玻璃基板和偏光片虽在其成本中占比相对较低,但仍是手机OLED屏幕核心部件,也要受上游成本提升直接冲击。当下OLED能保持价格稳定,很大一部分原因是国内各大OLED厂(京东方、华星、维信诺、天马)正深陷恶性内卷价格战。
在抢占市场份额压力下,硬性材料通胀暂被面板厂强行消化,工厂以逼近自身“现金成本”的亏损价格流血硬撑。 然而,自残式增长并非行业长久生存之计。一旦玻璃基板和偏光片提价周期持续拉长,面板厂成本压力就会升温。
当采购成本超出承压极限,OLED面板也将面临系统性提价周期。当下LCD率先提价,已推倒行业第一张多米诺骨牌,变相解开OLED头上最沉重低价枷锁。 等等党能赢吗? 整体看,如果等等党等的是“降价”,那大概率会落空。
一方面,本轮手机涨价不是简单“周期性波动”,而是由全球AI算力基建狂飙、地缘政治冲突合力导致的上游关键环节持续通胀,引发智能手机BOM成本“结构性重置”。作为最大扰动项的存储,本轮上行周期不仅斜率陡峭,持续时间也远超以往。
市场主流观点一度将其上行周期延续到2028年。这种背景下,中短期内主机厂仍需持续向消费者释放成本压力以抵御自身财务失速风险。 另一方面,考虑到手机定价“刚性效应”,即便存储和面板重回下行通道,手机BOM涨价压力放缓,从历史经验看,主机厂大概率不会退档降价,而是优先选择增配,通过提升旗舰机硬件综合性能继续制造“性价比幻觉”,抵消消费者对涨价的悲观情绪。
因此,从这个角度看,“等等党”最终等来的,或许只是在相同价位上“配置更卷的下一代旗舰机”,却等不来“物价倒流的下一代”。 但值得警惕的是,本轮手机终端涨价幅度和范围已明显超越过往周期。随着新机购买门槛提升,其定价已开始逼近甚至超过部分消费者心理承受能力。
这种背景下,未来两年手机出货量下行已成为行业普遍预期客观事实。但预期之外,如果终端销量下滑速度过快、幅度过猛,对营收冲击甚至超过涨价客观提振,那么主机厂财务表现失控是否会触发全行业“需求负反馈”,将是悬在所有手机大厂头上最锋利的达摩克利斯之剑。