利润翻倍市盈率仅10倍,卫星化学被低估?三笔账定胜负
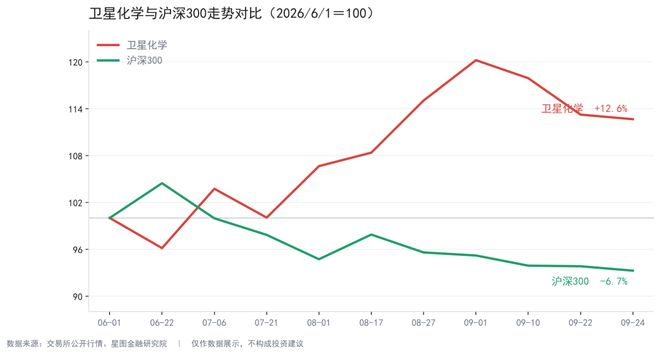
上半年归母净利润62.27亿元,这个数字已经超过去年全年的53.11亿元。可滚动市盈率还在10倍左右徘徊。说白了,市场不是不信利润,而是在给三重不确定性打折。 乙烷价差还能撑多久?美国原料供应会不会再卡脖子?
新材料能不能把成本优势变成技术溢价?这三笔账怎么算,直接决定现在的估值是错配还是合理。 股价没出现剧烈波动。9月初最高冲到28.6元,最近三周回落到26.8元附近。但从6月初到现在,还是跑赢沪深300大约19个百分点。
估值被压着,股价却没跟着弱下去,谨慎和强势同时存在。 资金流向比股价更有信息量。半年报前十大流通股东里,香港中央结算和盖茨基金会信托都在上半年加仓。机构钱在进场,尤其盖茨基金会信托的动作,更像长线布局的信号。
业绩新高、估值低位、资金改善,分歧就集中在那三笔账上。先说第一笔,利润到底有几成真。 这得从赚钱方式讲起。公司从美国买乙烷,拉回国内裂解成乙烯,再往下做成聚乙烯、环氧乙烷这些化工品卖出去。赚的就是原料乙烷和下游化工品之间的价差。
乙烷价格跟着美国天然气走,跟原油关系不大,所以成本锚不是油价。这块生意叫C2业务。 国内大部分乙烯产能还靠石脑油路线。油价一涨,这部分装置成本立马上去。今年二季度,布伦特原油均价同比涨了47%,乙烷价格反而比去年同期低。
两条路子的盈利差距就这么拉开了。同样产一吨乙烯,乙烷装置单吨毛利超过3000元,石脑油装置已经在亏钱。乙烷裂解价差同比扩大了一倍多,到了4822.9元每吨。卫星化学把从乙烷资源、码头运输到深加工的链条全打通了,价差红利大部分都留在了自己兜里。
行业环境也在帮忙。波士顿咨询算过,全球大概3000万吨每年的落后乙烯产能要整合,欧洲和日韩的老装置一直在关。供给收缩,低成本路线更受益。国内最大的乙烷裂解制乙烯企业就是卫星化学,每年从海外接的乙烷等轻烃原料超过400万吨。
利润成色怎么样?财务数据有讲究。上半年营收307.13亿元,毛利率28.09%,比去年高了快6个百分点。扣非归母净利润60.53亿元,同比翻了一番多,而且跟归母净利润增速差不多,说明增长不靠一次性损益。
经营现金流净额96.29亿元,跟利润规模基本对得上。加权净资产收益率17.28%,在化工圈里算高的。 分板块看,高分子新材料的毛利率已经超过了传统业务,盈利结构在向高附加值那边挪。但这利润里有周期成分。
现在的高盈利有一部分是靠价差扩张撑起来的,油价一回落,乙烷跟乙烯、丙烷跟丙烯的价差都可能缩。这笔账还没落定,得看后面几个季度的表现。 再说第二笔账,壁垒到底有多深。答案藏在从美国码头到连云港工厂的整条链路上。
第一道壁垒在物流。公司参股美国Orbit乙烷出口码头,签了长期协议锁定每天17.5万桶的出口量,还有21艘超大型乙烷运输船,船队规模全球最大。第二道壁垒在工厂。连云港基地的裂解装置常年接近满负荷跑,乙烷裂解制乙烯的收率比石脑油路线高得多,能耗只有后方的三分之一,单吨碳排放大约是石脑油路线的三成、煤化工路线的一成。
C2之外,C3是另一条线。这条以丙烯为核心的产品线也靠规模吃饭:公司有200万吨每年的丙烯酸及酯产能,国内第一、全球第二,下面还配了多碳醇、聚丙烯和环氧丙烷,产业链闭环。 规模优势之外,行业供需也在变好。
今年上半年丙烯酸毛利均值同比涨了80%以上。行业搞“反内卷”,未来两年新增产能有限,海外高成本装置退出,给国产产能腾出了出口空间。 关键是,C2和C3不是两条孤立的链。两条线的原料互相供,公用工程也共享,单个产品的价格波动能在整个产业链里摊薄,抗周期能力比只做单一环节的化工企业强。
壁垒值不值,还得看别人能不能学。券商研报梳理过,国内乙烷裂解产能已经超过700万吨每年,万华化学等同行的新装置陆续投产。但多数同行只解决了裂解装置这一个环节,从码头、船队到接收设施的完整链条,还没有第二家能完整复制,规模差距也很明显。
不过,这套链条能挡住模仿者,挡不住原料端的external risk。美国是全球唯一有规模化乙烷出口能力的国家,卫星化学进口的乙烷几乎全靠美国。去年上半年,美方曾经对乙烷出口搞过许可证限制,虽然很快就解除了,但这条供应链的结构脆弱性已经露过一次脸。
另一边,美国的乙烷出口能力还在扩。新的出口设施已经宣布投建计划,2028年开始分批投运,采购可得性有望改善。依赖是事实,但锁住原料的链条也是事实——这两样得放在一起掂量。 第三笔账,便宜之外,市场还漏算了啥?
先看定价起点。按大约900亿元市值算,滚动市盈率约10倍;按券商一致预期,今年归母净利润约105亿元,对应动态市盈率约8.5倍。放在化工板块里,这个估值明显偏低。 同业对比更清楚:毛利率、净利率和净资产收益率都优于荣盛石化、恒力石化、桐昆股份。
去年现金分红16.81亿元,今年上半年没提分红方案,利润更多拿去投项目。多家券商给买入或强推评级,目标价区间30.6元到36.9元。 但便宜也有代价。资产负债率约51%,新材料项目资本开支不小,投产初期的折旧和调试会拖一阵利润率。
管理层态度也能看出点东西。今年的员工持股计划拿过去三年平均利润做基准,把2026到2028年净利润增速20%、25%、30%设成考核目标,覆盖董事、高管和核心骨干。考核目标不等于承诺,但传递出想兑现的意思。
更硬的证据在项目本身。在建的α-烯烃综合利用高端新材料产业园总投资约266亿元,第一阶段已经投产。技术突破也有例子。1-辛烯以前国内没有生产装置,全靠进口;公司的千吨级工业试验装置已经稳定运行,产品质量跟进口样品一样。
α-烯烃是做POE的关键原料,这类高端弹性体之前也靠进口,主要用在光伏胶膜和汽车零部件上。靠着α-烯烃,公司搭起了从乙烯、α-烯烃到高端聚乙烯和POE的产品矩阵,SAP也已经进了全球头部客户的供应链。
估值能不能从周期化工切换到材料平台,看两个条件:项目稳定量产且毛利率明显高于传统产品,客户认证顺利推进。要是都能实现,估值逻辑就有戏;要是投产晚了或者认证慢,护城河就还停在成本优势那一层。 第三笔账的答案落在两个能盯的变量上:乙烷跟乙烯的周度价差能不能守住4000元每吨,还有α-烯烃和POE项目的投产和客户认证进度。
三笔账算完,分量不一样。价差是周期给的,不会一直停在高处;原料依赖和供应链锁定并存,后者能缓和一些;新材料的潜在价值还没兑现,266亿元的产业园正在把它变成可以逐季验证的实际进展。 约10倍市盈率,对应一家现金流强劲、成本曲线持续左移、还有新材料成长空间的化工企业,估值确实没把成长潜力充分算进去。
三笔账没有哪笔已经定局,但也没哪笔被推翻。在一个周期和成长交替定价的行业里,这种模糊地带,往往就是预期差所在。对于愿意花时间等兑现的资金来说,这个位置值得认真琢磨。