3涨停后跌停,华丽家族又“妖”了
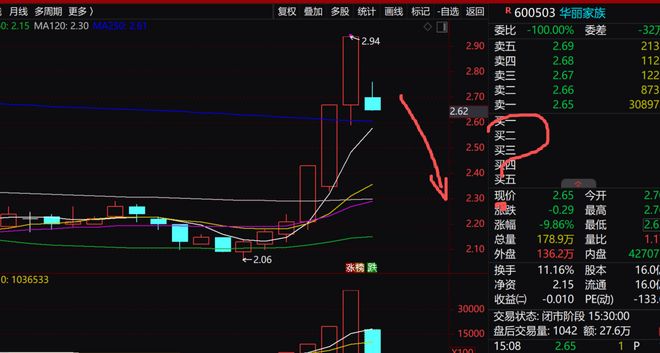
老牌上市公司华丽家族,近日再度成为市场焦点。9月24日,其股价低开低走,迅速封死跌停板,收盘价定格在2.65元每股,跌幅达9.86%,总市值缩水至42.46亿元。就在前几天,这家公司刚连收三个涨停,股价曲线陡得像座小山。
从巅峰跌入谷底,仅用了四天时间,这波操作堪称典型的“过山车”行情。 面对股价剧烈波动,华丽家族第一时间发布公告回应。经过自查并向控股股东及实际控制人核实,公司表示不存在应披露而未披露的重大事项,日常生产经营一切正常。
说白了,就是没啥大新闻,纯属市场情绪在捣乱。 这种大涨大跌的节奏,在A股市场并不罕见。回顾过去十几年,华丽家族的名字总是跟涨停板、跌停板、徐翔以及各类跨界概念紧密相连。它的股价很少跟着业绩走,更多时候是靠“讲故事”跳舞。
只要故事够精彩,资金就愿意买单,反之亦然。 说起华丽家族的历史,得追溯到上海的高端住宅市场。1996年,公司正式设立,实控人是王伟林。早期主体叫上海南江房地产有限责任公司,在浦东开发了南江苑项目。这个项目凭借过硬的产品品质,成了当年浦东楼市的标杆,打下了坚实的品牌基础。
进入2000年后,华丽家族确立了专注高端住宅的开发路线。浦东华丽家族花园、古北花园相继落地,尤其是檀宫项目,一举拿下2005年度中国十大超级豪宅排行榜榜首。这一战,彻底奠定了公司在上海精品豪宅赛道的江湖地位。
2008年,华丽家族通过资产注入方式登陆上交所,完成上市。上市初期,靠着上海高端地产项目的稳定产出,公司利润相当可观。当时它是上海改善型住宅市场辨识度极高的区域房企,项目主要集中在上海和苏州两地,主打精品改善盘。
实控人王伟林是个资本运作高手,外界给他贴的标签是“上海资本玩家”,他曾在宝钢集团任职。然而,华丽家族上市仅一年左右,就开始频繁卖资产、增发融资,但主营业务却没多大动静。这种“玩钱多、干活少”的风格,为后续的波折埋下了伏笔。
2008年,华丽家族通过新增股份吸收合并SST新智,完成借壳上市,随后更名。借壳初期,公司业绩尚可,但很快感受到楼市调控的压力。到了2012年,公司全年净利润预减超九成,主营业务惨淡,甚至要靠出售旗下项目股权来撑场面。
正是在这样的困境下,2014年,华丽家族做出震动市场的决定:逐步剥离房地产业务,转向金融与科技领域。同年,公司完成一笔约17亿元的非公开发行。这次定增的最大认购方,是一个名为“泽熙增煦”的投资主体,背后站着当时风光无限的徐翔。
2014年9月,徐翔控制的上海泽熙增煦投资中心,以每股3.67元的价格,斥资约3.3亿元认购了华丽家族9000万股股份,持股比例达5.62%,一跃成为第二大股东。自此,华丽家族的股价开始变得“妖气十足”。
2015年1月20日,华丽家族发布重组预案,计划募资不超过26.66亿元,投向机器人、石墨烯等热门赛道。受此刺激,当年5月6日复牌当天,股价便一字涨停。随后,连续13个一字涨停板,直至5月27日,股价被推高至30.97元。
那时的徐翔,是市场上公认的“涨停板敢死队总舵主”,私募一哥。华丽家族顶着“泽熙概念”和“科技转型”双重光环,吸引了大量资金追捧。可惜好景不长,2015年徐翔因涉嫌内幕交易、操纵股价被查,2017年被判刑。
泽熙增煦持有的9000万股股份随之被全部冻结。 从那以后,徐翔与华丽家族的关系,从并肩作战变成多年沉默对峙。华丽家族的转型之路也远不及预期。公司曾涉足石墨烯和机器人业务,但直到2024年底,公告仍坦承,科技板块营收和利润占比极小,且均处亏损状态。
房地产主业也因未及时补充土储,存量资源日渐枯竭。 2023年4月,泽熙投资向董事会提交提名董事议案,但公司迟迟未公告。直到5月16日,华丽家族发布澄清公告,称经审核,泽熙投资股权被冻结,过去七年多未行使表决权,提案程序存在瑕疵,故不予公告。
此举引发广泛关注。 紧接着,5月17日召开2022年度股东大会。出人意料的是,审议年报、董事会换届等21项议案,全部未获通过。据媒体报道,第二大股东泽熙增煦,其实控人正是已出狱的徐翔,他对所有议案都投了反对票。
这场博弈,瞬间点燃了市场神经。 上交所迅速下发监管工作函,要求华丽家族核实股东投否决票的原因,说明公司治理是否有重大缺陷,同时督促泽熙增煦在合法合规前提下行使权利。有意思的是,资本市场再次先知先觉,股价率先反应。
2023年5月16日,华丽家族高开约7个点,迅速拉至涨停。17日宽幅震荡,18日再度强势封板。19日,股价振幅超13%,放出近八年来的巨量。资金显然闻到了“冲突”的味道,提前布局。 结局在2024年底揭晓。
青岛中院的一份执行裁定书,将泽熙增煦持有的全部9000万股送上司法拍卖台。徐翔持股九年多,浮亏近8600万元。这意味着,尽管他可能仍通过其他渠道表达不满,但在股权层面的话语权,正走向终结。 华丽家族的业绩波动同样剧烈。
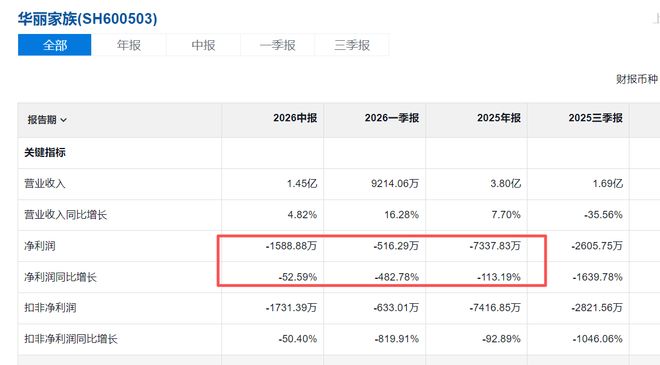
2012年至2014年,营收和净利润均为负增长。2014年徐翔进入后,业绩明显改善,净利润从两千多万飙升至2017年的2.25亿元。但随后又步入下行通道,虽有反弹,大势难改。 2024年是转折点。当年公司营收3.53亿元,同比增长118.47%,主要靠遵义海上中心项目首开并进入结转期。
但同期净利润亏损3441.90万元,这是上市后首次年度亏损。2025年,亏损扩大至7337.83万元。 截至2026年中报,公司营收1.45亿元,同比增长4.82%,但净利润亏损1588.88万元,同比腰斩。
不过,销售净利率虽为-11.20%,资产负债率却低至24.32%,处于行业低位。经营现金流净额在2025年由负转正,达9209.93万元,2026年中报为5568.95万元。 这说明,华丽家族并非面临资金链断裂的急迫危机。
问题不在“活下去”,而在“靠什么活”。另一个细节来自天眼查社保数据。2025年,公司参保人数36人,比2024年的37人少一人,降幅2.7%。36人的规模,对应超47亿的市值,显示上市公司主体更像控股平台,实际业务散落在项目公司。
回到本轮股价异动。三个涨停期间,并无公司层面的实质利好。异常波动公告明确,控股股东和实控人无筹划重大资产重组、股份发行、重大交易等业务重组或破产重整事项。涨停动力,主要来自地产板块联动,以及短线资金对这个代码的记忆。
华丽家族曾是徐翔概念股,曾是石墨烯概念股,曾是机器人概念股,如今标签库里又多了“创新药概念”。去年8月10日,公司公告拟以不超过3亿元参与海和药物配股融资,按每股4.75元认购不超过6315.7895万股,预计持股比例不低于5%、不高于8.09%。
海和药物专注肿瘤领域创新药,已有三款产品商业化,但2024年净亏损约2.09亿元,2025年前两月净亏损约1607.93万元,仍未盈利。上交所随后发函,要求说明在自身亏损情况下跨界收购亏损标的的商业合理性、交易作价公允性,以及未设业绩承诺是否利于保障公司利益。
收购已过数月,但近期A股创新药概念依然火热。借地产与创新药双风口拉升股价,是短线资金的常用手法。那么问题来了,华丽家族的股价,会不会走出“A字型”反转?