击溃日元的,莫非正是高市早苗本人?
究竟是谁在扼杀日元?答案或许就藏在高市早苗自己身上!
9月18日,日本央行痛下决心,将基准利率上调25个基点,一举将其推升至三十一年来的最高水平,目的直指挽救持续走弱的日元。
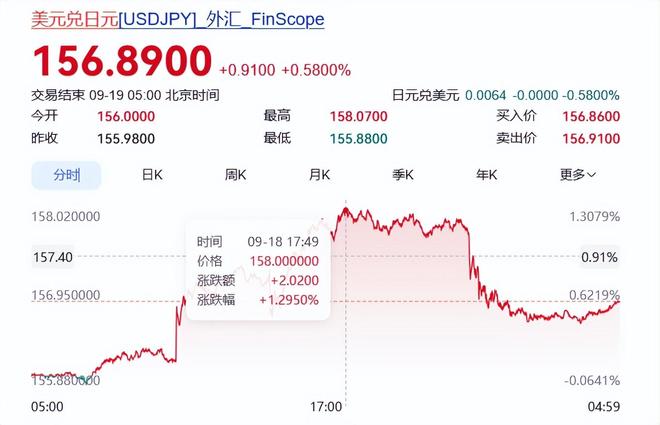
然而结局却令人瞠目:日元非但没有如预期般反弹,反而急速下挫,美元兑日元汇率瞬间飙升至158一线。
别忘了,在这轮加息之前,日本央行可谓殚精竭虑——先是密集释放鹰派信号,再与美国财政部长默契配合,费尽心思向市场传递"日元必将企稳回升"的信心,好不容易才将汇率从低位拉回到152上下。
谁知加息靴子刚刚落地,市场积攒已久的观望情绪瞬间崩塌,前期辛苦筑起的涨幅一夜归零,日元再度逼近160的心理关口。
加息为何不升反降?
核心症结在于投票细节:九名委员中出现了两张反对票,最终以七比二的比例通过。而这两位投下反对票者,恰恰都是高市早苗亲自推荐的人选。
这意味着什么?日本政坛内部围绕货币政策存在深刻裂痕。以高市早苗为代表的鸽派力量仍在顽强抵制紧缩,市场信心因此迅速动摇。
坦率讲,高市早苗此举无异于抱薪救火。在我眼中,她几乎亲手斩断了日元最后的救命稻草。
从基本面审视,当前日元头顶悬着两柄达摩克利斯之剑,短期内哪一把都无法挥落。
第一柄剑,是与美元之间悬殊的利差鸿沟。
日元套息交易的逻辑此前已反复阐述过:只要美日之间的绝对利差足够丰厚,这类操作就不会停歇,它构成压制日元的根本性力量。通常而言,利差超过200个基点时,套息交易者处于极为舒适的获利区间,近乎无风险套利;若要彻底瓦解这一交易模式,必须将利差压缩至100个基点以内;哪怕仅仅削弱其吸引力,也需要把差距控制在200个基点以下。
反观当下,日元虽已升至1.25%,美元利率也同步抬高至3.75%至4%,两者之间的落差仍接近300个基点,处于历史极值区域。此时热钱正在大肆收割,怎会甘心收手?
第二柄剑,是能源困局。
日本能源对外依存度极高,必须先将大量日元兑换为美元,再以美元采购原油和天然气。一旦国际能源价格上涨,日本所需支付的美元金额随之膨胀,日元便承受额外的贬值拉力。
最新贸易数据印证了这一判断:8月日本进口总额同比暴增28%,其中原油进口增幅高达58.7%,当月贸易逆差突破1万亿日元。
这两重压力叠加之下,日元遭受的是持续性打击——金融端面临更为猛烈的套息抛压,实体端则因能源采购而对美元产生旺盛需求。
更棘手的是,短期内这两重困境均无松动迹象。美联储的紧缩周期方才起步,远未触及转向降息的拐点;中东地缘冲突已从霍尔木兹海峡蔓延至红海,不确定性持续升级。
于是在投资者眼中,日元的弱势不再是阶段性波动,而是结构性下行趋势。这只会激励更多资金加入做空行列——过去仅赚取利差收益,如今既能吃利息又能博汇差,何乐不为?
由此便陷入恶性循环:所有人预判日元将继续走弱→纷纷借入日元进行套息操作→日元进一步承压下跌→日本进口能源与食品成本攀升→输入型通胀加剧→内需萎缩、经济恶化→日元失去基本面支撑→贬值压力螺旋式放大。
要终结这一死局,唯一的出路在于日本政府与央行展现出破釜沉舟的统一意志,向外界表明不惜一切代价捍卫本币的决心,让空头确信你确实会拼尽全力。
唯有央行摆出背水一战的架势,不计代价地将汇率托起,才可能令投机资金知难而退——因为他们从套息中攫取的利润,很可能抵不过汇率暴跌带来的亏损。
然而偏偏在最需要凝聚共识的时刻,高市早苗却在拆台。仅仅是首次加息,她推荐的两名委员便公开唱反调。试问下一轮呢?日本央行如何统一步伐、持续推进紧缩?
市场一眼看穿了央行的软弱。空头不仅未被震慑,反而如同嗅到血味的猎犬,疯狂抛售日元,本轮加息功亏一篑。
事已至此,高市早苗难道不清楚利害?为何还要主动为空头递上武器?
归根结底,她与特朗普患的是同一种病——人性深处的私心作祟。
她执政伊始便沿袭安倍路线,力推超宽松政策:21.3万亿日元的天量刺激方案、刷新纪录的财政支出,雄心勃勃。
但这些宏大蓝图的资金从何而来?终究绕不开举债。因此她极度渴望维持低利率环境。一旦央行果断收紧,她的政治遗产便化为乌有。为了国家长远利益而放弃眼前的施政成绩,她做不到。
放眼历史长河,此类场景屡见不鲜。旁观者往往一目了然:站在全局角度,正确选择清晰可见,但当事者偏偏弃之不顾,执意踏上后患深远的歧途。原因何在?因为身处权力中心,每个人都打着最务实的小如意算盘,职位的高低并不会自动提升格局的宽度。
今日之高市早苗,不过是重蹈覆辙罢了。而日元所承受的贬值压力,恐怕还将不断加码。