国产光刻胶群雄逐鹿,谁将拔得头筹?
人工智能算力需求急剧攀升,芯片产业首当其冲;而在芯片制造工艺中,光刻环节又居于最前端。
进入2025年后,AI算力消耗激增、前沿存储芯片产能扩张、本土晶圆厂加快建设等多重因素叠加共振,需求沿产业链逐级向上传导,半导体材料板块由此步入新一波扩产浪潮。
在这一进程中,光刻胶已成为国产化替代进展最为显著的半导体材料品种之一。
长期以来,东京应化、JSR等国际巨头牢牢把控着全球光刻胶市场七成至八成的份额。
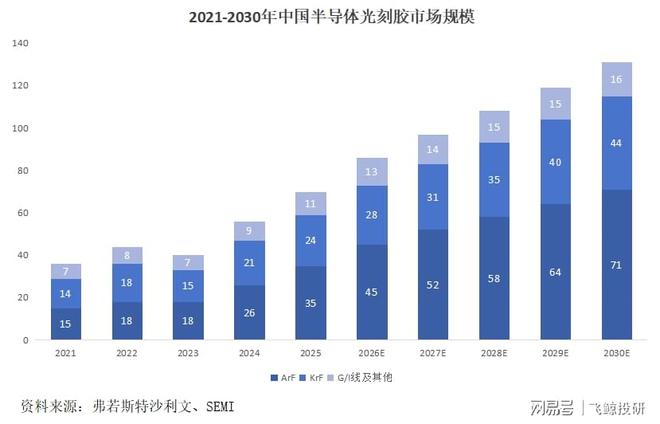
相关统计表明,2025年我国KrF与ArF光刻胶的市场体量已攀升至59亿元,业内预计到2030年该数字将翻倍至115亿元。
如此广阔的替代窗口,令本土企业在光刻胶赛道上的角逐骤然加快。彤程新材、鼎龙股份、南大光电、晶瑞电材等厂商相继启动扩产计划、提交样品并完成客户端验证。
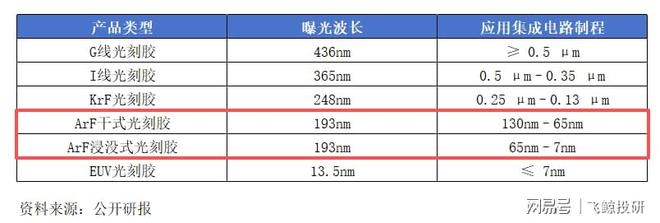
依据曝光光源波长不同,半导体用光刻胶可细分为G线(436nm)、I线(365nm)、KrF(248nm)、ArF(193nm)以及EUV(13.5nm)五大类别,工艺复杂度随节点缩小呈几何倍数递增。
在国内光刻胶产业发展历程中,最先取得实质性突破的正是G线和I线这类成熟节点产品。
此类光刻胶主要服务于功率器件、模拟IC、微机电系统及部分成熟制程晶圆生产线,技术壁垒相对KrF和ArF更低,国内企业经多年技术沉淀,已初步具备大批量交付能力。
谈及国内光刻胶行业的"元老级"企业,晶瑞电材当属代表。
其子公司瑞红苏州自1993年起便着手光刻胶的生产,至今已维持连续规模化产出逾三十年。
2018年,瑞红苏州成功结题国家级重大科技专项"I线光刻胶产品开发及产业化",此后其I线产品先后导入中芯国际、合肥长鑫、华虹半导体、晶合集成等多家本土晶圆制造商,并达成批量交付。
如今,晶瑞电材已构建起涵盖紫外宽谱、G线、I线、KrF直至ArF的全系列产品线,其中成熟节点产品为公司提供了较为稳健的收入支撑。
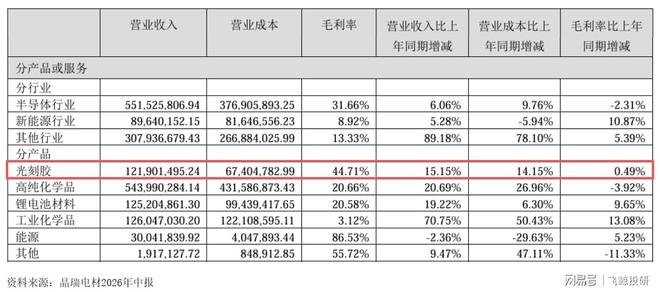
2026年上半年,晶瑞电材光刻胶板块录得营业收入1.22亿元,同比增幅15.15%,毛利率录得44.71%。分产品看,I线光刻胶的出货量与销售额均实现了接近三成的同比增长。
由此可见,晶瑞电材的核心竞争力首先体现在一个"稳"字上——成熟制程产品已完成量产落地与客户全流程验证,能够持续产生可预期的现金流。
然而,成熟光刻胶的国产化渗透率已处于较高水平。
伴随越来越多本土玩家涌入,仅凭G线和I线产品,难以再打开足够大的增量天花板。
基于此,晶瑞电材近年着力推动产品线向高端跃迁,力图将KrF和ArF培育为下一轮增长引擎。
相较于晶瑞电材,彤程新材的扩张步伐更显魄力。
其控股的北京科华同样是国内光刻胶赛道的早期入局者。
2026年上半年,该公司G/I线在销SKU已突破100个型号,在本土市场的占有率超过35%;KrF在销型号逾60个,市占率突破10%,产品版图已触及国内绝大多数12英寸晶圆产线。
同期,彤程新材半导体材料板块实现营业收入约3.07亿元,同比大增60%。
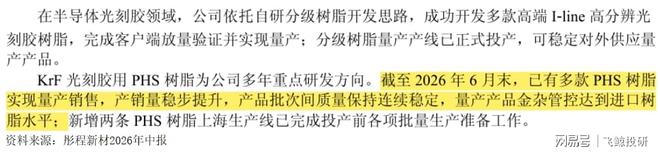
与此同时,公司正向光刻胶专用树脂等上游核心原料纵深拓展,部分KrF配方所需的PHS树脂已实现内部自给。
综合来看,在成熟制程赛道,晶瑞电材的护城河更多源于三十余年不间断的量产积淀与深厚的客户关系网络;彤程新材则将竞争拉升至产品广度、客户密度和上游原料垂直整合的多维比拼。
若说G线、I线市场已步入本土厂商"拼产能、拼份额"的红海阶段,KrF正处于加速放量的上升通道,那么行至ArF层级,整个行业的推进节奏便显著放缓。
根本原因在于:技术门槛极高。
ArF的曝光波长仅为193nm,这对光刻胶的本底透光率、光酸扩散控制、痕量金属离子抑制、颗粒缺陷管理以及树脂分子结构设计都提出了更为严苛的要求。
尤其是浸没式ArF工艺,光刻胶还需直接与浸没液共存,对材料体系的化学稳定性和抗溶胀性能施加了额外的约束条件。
当前该细分市场仍严重受制于海外供应链,真正跻身主流晶圆厂验证甚至实现量产导入的本土企业屈指可数。
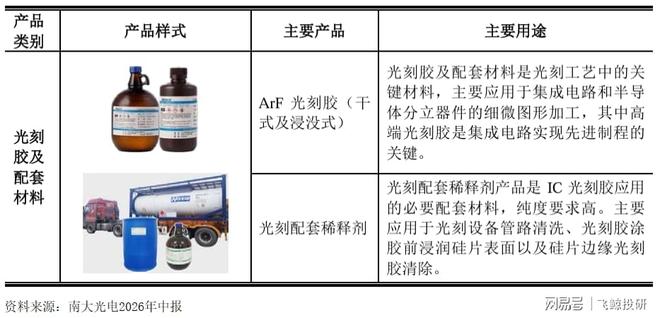
在这条高难度路径上,南大光电是国内起步最早的探索者之一。
早在2020年,公司独立研发的ArF光刻胶即通过下游客户认证,随后陆续建成年产5吨ArF干式光刻胶、年产20吨ArF浸没式光刻胶及相应高纯试剂配套产线。
截至目前,公司ArF光刻胶合计产能已达50吨/年,多款产品已通过客户端验证并形成持续性出货。
随着通过验证的品项逐步增多,南大光电的ArF光刻胶正式迈入商业化规模交付期。
2025年全年,公司ArF光刻胶销售收入首次跨越2000万元关口。
进入2026年上半年,前期通过验证的产品持续放量,光刻胶板块收入同比提升约48%,且增量主要来源于ArF系列。
不过需要指出的是,公司现有50吨产能尚未完全饱和运转,光刻胶业务对公司整体利润表的拉动作用仍有限。
正当南大光电稳步推进产业化进程之际,另一家企业突然加快了脚步。
它便是——鼎龙股份。
单纯从切入光刻胶赛道的时间节点衡量,鼎龙股份无疑属于后发选手。
公司直到2022年5月方才正式启动KrF、ArF晶圆级光刻胶的研发布局,但其进军这一细分领域并非一次孤立的投资决策。
此前数年,鼎龙股份一直在将战略重心从传统的打印复印耗材向半导体材料方向转移。
先以CMP抛光垫叩开晶圆制造的大门,继而延伸至抛光液、湿法清洗液、OLED显示材料及先进封装材料,一步步构筑起半导体材料业务平台。
至2025年,这一战略转型的效果已十分突出:鼎龙半导体材料板块收入达20.86亿元,同比增长37.27%,占公司总营收比重首次攀升至57%。
与之对应,同期打印复印通用耗材收入滑落至15.59亿元,同比下降12.97%。半导体材料首次在公司的收入版图中占据绝对主导地位。
2026年4月,公司再度落子,彻底剥离打印耗材传统业务,分别转让珠海名图超俊60%股权及北海绩迅15%股权,将全部资源集中投向半导体核心材料主航道。
也正是伴随这轮战略重心的系统性迁移,高端光刻胶的研发与产业化进程获得了显著加速。
截至2026年上半年,鼎龙股份已累计布局40余款KrF、ArF高端晶圆光刻胶,其中近30款已完成客户端送样,超过10款进入加仑级别的中试验证阶段,产品验证梯队初具雏形。
更具标志性意义的是,部分产品已从实验室验证跨入批量商业供货阶段。
目前,公司已斩获国内多家头部晶圆厂的8款高端晶圆光刻胶批量采购订单,其中KrF与浸没式ArF各占4款,2026年上半年合计收获约1000加仑的订单量。
在产品验证持续推进的同时,鼎龙股份亦同步加码产能建设,为后续大规模放量蓄力。
其位于潜江的一期30吨KrF/ArF产线保持平稳运转,二期300吨产线已于2026年3月正式投产。
尤为关键的是,该产线并非简单的光刻胶调配车间,而是覆盖了有机合成、高分子聚合、精制纯化等完整工序链条,光刻胶用树脂、光致产酸剂及高纯单体等关键原材料均已实现自主研发与内部生产。
公司还在积极部署BARC(底部抗反射涂层)、SOC(自对准接触孔光刻胶)等光刻辅助材料,意图从单一光刻胶供应商升级为覆盖整套光刻工艺的材料方案提供商。
当然,鼎龙股份300吨新产线投产后,固定资产折旧压力将随之加大,而光刻胶业务尚处放量起步期,产线利用率偏低,短期内折旧费用对净利润的阶段性摊薄效应不可低估。
纵观全局,南大光电在ArF技术上率先实现从0到1的跨越,积累了多年的客户端验证经验;鼎龙股份虽入场较晚,但凭借更大胆的产能押注和原料端的纵向一体化策略,正在以极快的速度缩小差距。
可以判断,国产光刻胶的竞争格局已从早期的单点攻关演变为多层次、多梯队的全面竞逐。
在成熟制程层面,晶瑞电材依托数十年量产功底和客户粘性稳固基本盘,彤程新材则以更广的产品谱系、更密集的客户触达和上游树脂自主化来抢占规模高地。
在ArF等尖端节点,南大光电率先打通技术验证并建立稳定供货关系,鼎龙股份则通过品项扩容、产能跃升和原料内循环实现高速追赶。
未来数年间,各家企业在量产爬坡效率、客户验证推进节奏以及产品品类横向扩展方面的表现,大概率会将这场"光刻胶国产化突围战"推至全新的高度。