蜜雪市值蒸发了1500亿,门店还在开,增长却停了,谁来买单?
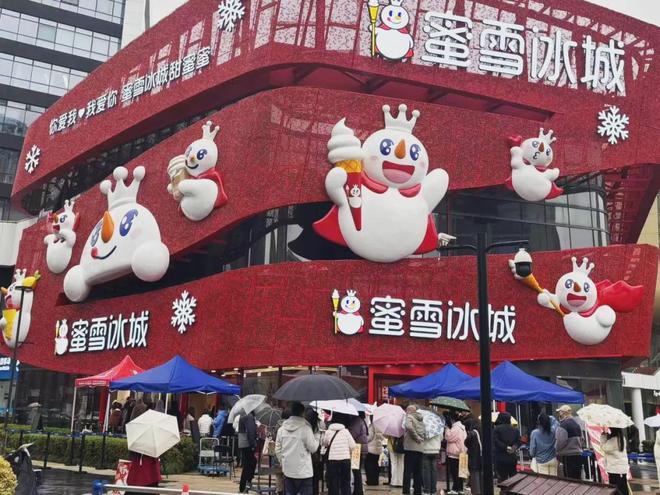
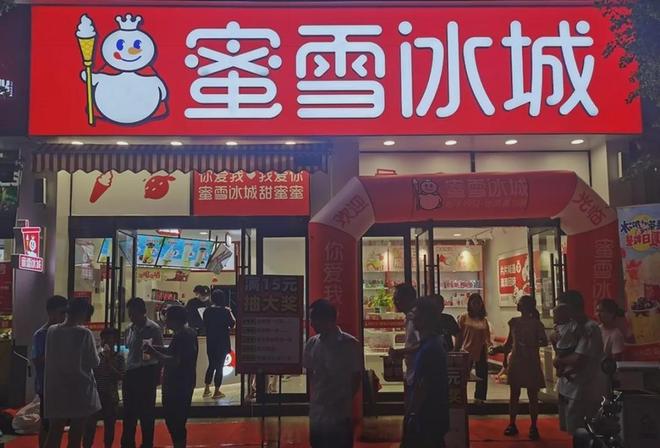
满大街都是雪王招牌,很多人觉得蜜雪冰城日子好过得很。就在十五个月前,这家公司市值冲上过2300亿港元的高峰。可才过去一年,市值只剩713亿港元,上千亿财富就这么没了。 这事儿有讲究。财报里的利润没崩,上半年净利润只跌了一成多。
股价大跌不等于生意亏钱,这俩压根不是一码事。 普通读者容易犯迷糊,一看市值缩水,就以为奶茶卖不动,门店关门大吉。实际根本不是这么回事。利润小跌和市值缩七成,完全是两回事情。 资本市场买股票,图的不是企业现在兜里有多少钱。
投资者赌的是,这家公司以后还能不能接着猛涨,一直多赚钱。企业高速扩张的时候,大家愿意掏高价,换未来的收益。 一旦增速慢下来,市场给的估价立马就降档。蜜雪以前有多风光?营收和净利增速都超四成,妥妥的高成长股。
到了2026年上半年,营收增速基本停住,净利润还往下掉。 增长曲线一到拐角,资本给它的定价逻辑全变了。机构资金最灵光,摩根大通早就下调了评级和目标价,股价跟着一路走低,最后跌破发行价,信号特别明显。 以前大家把蜜雪当成长型选手,现在看它是成熟稳健型企业。
这两种定位,估值差得远,千亿市值就是这么蒸发的。 大多数消费者只盯着街边那杯便宜的奶茶,这套看法,根本看不懂蜜雪的全套玩法。蜜雪的大部分收入,靠的是卖给加盟商原料、包材和设备。 顾客喝奶茶,只是链条的最尾端。
加盟商才是蜜雪真正的金主。生意的底层算式很简单:门店总数乘上每家店往总部进货的金额。 前些年,开店数和单店进货额一起往上走,生意顺风顺水。现在呢?这两个指标开始背道而驰。全球门店总数还在涨,一年新开几万家,加盟商人数也在加。
可新店带来的收入增量,几乎可以忽略不计。店开得再多,也没挖来新客户,纯粹是在抢老店的客源。同一个县城路口,两家雪王店,分的是同一群学生和街坊。 门店越挤,单店客流越薄,进货金额自然往下掉。加盟商最先扛不住,开店热情降了,关店数量比往年多了不少。
加盟商的账本,就是蜜雪生意最准的风向标。 蜜雪这套轻资产路子,把房租、人工、亏钱的风险,全甩给了加盟商。总部报表看着干净,负债不高。但风险没消失,只是转嫁到了加盟那头。加盟商不赚钱,根基就开始晃。 蜜雪能拿下下沉市场,靠的是一套跑了多年的供应链飞轮。
店越多,采购量越大,成本就能压越低。成本低了,门店才能卖便宜货,吸引更多人来加盟。 这个循环,就是蜜雪最硬的护城河。为了撑住这套系统,蜜雪砸大钱建了自己的工厂和全国仓库网。核心原料自己造,国内三十多个仓库免费送货。
这可不是搞花样,是十几年砸钱攒下的家底。哪怕行业关店率高,蜜雪门店的退出比例也一直很低。但这套低价体系,有个绕不开的坎儿。 全国统一售价,加盟商没权涨价,价格天花板死死卡着。品牌想提品质,主动换了原料,鲜奶、浓缩果汁顶替旧的。
原料成本涨了,售价又不能动,中间的利润就被一点点吃掉。 毛利率的小幅下滑,就是升级品质的代价。想保住平价名声,就得扛着成本上涨的压力。这是品牌必须做的选择。 这套低价墙,既能挡外人,也把自己框死了。国内市场快到头了,蜜雪只能找新出路,海外成了试验田。
但出海这路不好走。 海外门店数量一度减少,不是简单收缩。企业在主动清掉印尼、越南那些不赚钱的店,优化点位。管理层放了话,到2027年底,海外门店要重回八千家以上。 蜜雪的海外打法,从盲目铺店,变成了先抓单店赚钱。
除了往外跑,蜜雪还把供应链本事伸进了别的赛道。 现磨咖啡机装进了几千家门店铺货,收购的鲜啤品牌,门店也过了三千五百家。这些动作背后,门道不小。 蜜雪想试试,搭好的供应链能不能离开奶茶,复制到咖啡、啤酒上。
要是跨品类成功了,蜜雪就不只是奶茶店,而是变成食品饮料供应链平台,天花板更高。 要是跑不通,蜜雪还是家不错的茶饮供货商,但增长的上限一眼就能看到顶。这条路没法抄近道,得慢慢熬,短期内难有大利润。 蜜雪的处境,是新消费行业的典型例子。
靠不停开店拉增长的模型,市场一饱和,就得面临转型大考。 过去十年,蜜雪靠平价茶饮走遍大小县城,攒下海量用户和强供应链。接下来的难关,是怎么跳出纯低价的标签,让消费者愿意为品质多掏点钱。 答案不在门店数量的报表里,藏在咖啡、鲜啤、海外店的经营数据中。
资本市场现在的估价,默认了蜜雪增长会停。但这到底是终点,还是转型的新起点,还得再看。 所有猛扩的连锁品牌,迟早都得走到这一步。光靠铺店的时代会结束,长久的竞争力,靠的是产品和供应链的真功夫。 增长的故事不能总靠开新店,最后得回到持续创造价值的正道上。