10月中旬运价企稳是关键?薛鹤翔:马士基报价维稳,10合约或还有空间
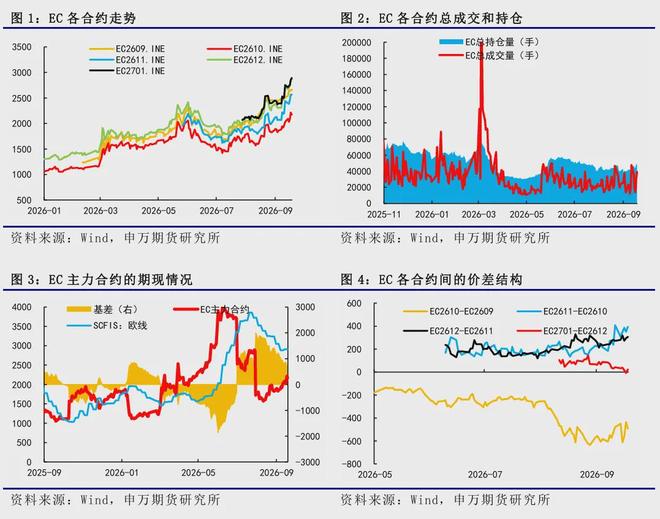
上周EC延续偏强运行,主力10合约震荡上行突破2200点。这事儿有讲究,主要是地缘端和产业端先后发力。中远月的11和12合约,因为年底旺季属性,弹性更大些。说白了,就是市场对后面的行情更看好。 周初那会儿,胡塞武装控制曼德海峡,地缘风险直接拉满。
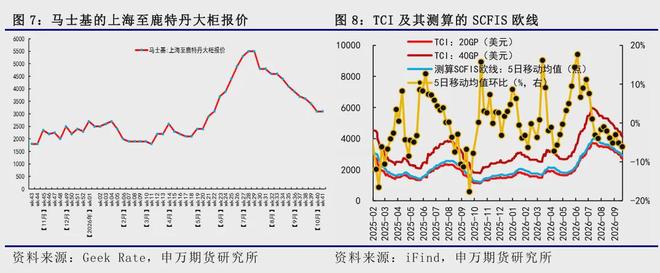
这时候市场和原油的相关性特别高。周二马士基开舱第40周,大柜环比下调300美元。这个调降幅度比上周的100美元大了不少。国庆假期揽货降价的预期一下子变得很悲观,市场一度回调。 但周四风向变了。马士基再度开舱第41周,大柜报价持平第40周。
这一操作直接让市场预期升温。大家开始觉得,国庆假期后船司可能会提涨挺价。于是10合约强势突破2200点。这种反转,说明船司的态度很坚决。 9月21日最新公布的SCFIS欧线为2610.55点,环比下跌10.2%。
这对应的是09.14-09.20期间的离港结算价。算下来,现货大柜在3900美元左右。虽然环比降幅看着大,但这主要是因为上一期指数偏高。实际上,本期指数对应的大柜价格,还是高于现货运价均价的。 后市怎么走?
随着国庆假期临近,常规的季节性淡季接近尾声。10月中旬的提涨预期和落地情况,很可能成为市场的主要驱动因素。马士基上周接连开了第40周和第41周的舱位,而且报价保持一致。这两周正好都是国庆假期揽货期间,基本延续了去年的策略。
去年是个很好的参照样本。马士基在wk40调降后,wk41持平wk40。然后wk42上涨大柜400美元,wk43又持平wk42。算下来,周均大柜涨幅在100-150美元。其他船司也在wk42跟着马士基涨了。
如果按这个季节性规律来测算,只要10月中旬有提涨,且幅度跟往年差不多,10合约可能还有估值提升的空间。 当然,这事儿也得盯着马士基在wk42的开舱情况。那时候的动作,可能会直接影响国庆节后的提涨预期。
另外,还要留意两个风险点:一是货量表现可能不及预期,二是地缘、关税政策、港口拥堵这些不确定性因素。 先看集运指数(欧线)期货这块。上周EC延续偏强运行,主力10合约震荡上行突破2200点。中远月的11和12合约,因为年底旺季属性,弹性更大些。
周初胡塞武装控制曼德海峡,地缘风险驱动下,市场和原油相关性很高。周二马士基开舱第40周,大柜环比下调300美元,降幅比上周的100美元大。国庆假期揽货降价预期悲观,市场一度回调。周四马士基再开舱第41周,大柜报价持平第40周,市场提涨挺价预期升温,10合约强势突破2200点。
再看SCFIS欧线,9月21日最新公布为2610.55点,环比下跌10.2%。对应09.14-09.20期间的离港结算价,现货大柜在3900美元左右。环比降幅大是因为上期指数偏高,实际本期指数对应的大柜仍高于现货运价均价。
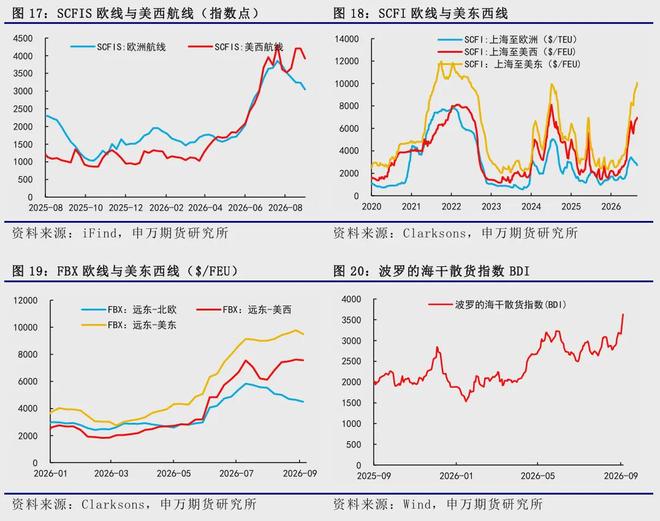
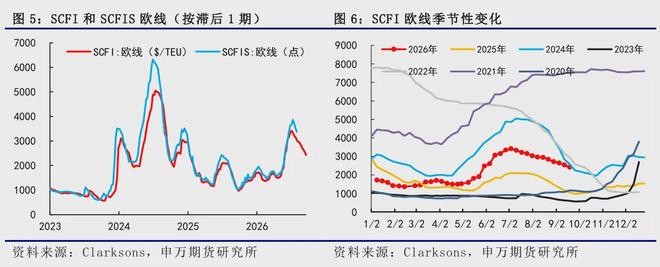
转到集运现货市场这边。从SCFI欧线走势看,现货市场进入淡季深水期,SCFI欧线同步下行。上周五盘后公布的SCFI欧线为2425美元/TEU,环比下跌4.72%。大柜公布为3683美元/FEU,对应09.21-09.27期间的欧线订舱价。
SCFI美线则延续涨势,美西由7339美元/FEU涨至7560美元/FEU,环比上涨3.01%。美东由10479美元/FEU涨至10579美元/FEU,环比上涨0.95%。 船司报价方面,GEMINI联盟里,马士基至鹿特丹第40周和第41周大柜报价3100美元,环比第39周调降300美元。
考虑到马士基的折扣结算机制,实际结算价可能要再下浮200-300美元。HPL跟降,9月底大柜降至2835美元。OA联盟9月底大柜报价降至3500-3700美元,CMA线上大柜报价调降至3700美元,EMC线上大柜报价降至3300美元附近,OOCL大柜报价3400美元左右。
MSC的报价在9月下半月至10月初降至大柜3400美元附近。PA联盟中,9月底10月初线上大柜降至3200美元,线下部分特价大柜降至2800美元。目前第40周船司大柜均价降至3300美元左右。 更高频的TCI日度跟踪数据显示,上周欧基港20GP和40GP的市场参考价都有变动。
20GP由2771.17$/TEU降至2688.33$/TEU,40GP由4212$/FEU降至3991.17/FEU。TCI大小柜价格延续下跌,20GP环比下跌2.99%,40GP环比下跌5.42%。
运力供给与周转这块也有讲究。根据上海、宁波、青岛到欧基港的船期统计,GEMINI联盟在9月底的延迟仍比较严重。wk39的4条航线全部延迟,进入10月后延迟现象有所缓解。OA联盟未有新增空班或加班船,wk37-wk39有1-2班延迟船期,可能导致相应SCFIS结算价相对偏高。
PA联盟也无新增空班和加班船,但原wk38和wk39的两班船均延期至wk41,也就是国庆假期期间,这可能增加PA联盟揽货降价的压力。 整体来看,9月由于8月底的船期延迟现象,周均运力明显上涨至36.39万TEU,环比上涨39%。
10月周均计划运力降至31.08万TEU,环比下降15%。从周频节奏看,剔除9月底船期延迟的影响,10月各周运力基本都在30万TEU左右。这在一定程度上有助于节后船司运价的企稳提涨。 地缘方面,美伊或有望再度恢复谈判。
美国总统特朗普表示,美国对伊朗问题正处于“决策阶段”,未来不久将发生“非常重大的事情”。目前摆在桌面上的选项包括:彻底摧毁伊朗,让伊朗经济继续恶化,或者达成协议。伊朗哈塔姆·安比亚中央司令部发表声明称,情报显示,美国已在某些中东地区国家默许下,决定再次对伊朗采取敌对行动。
任何美国袭击都将导致伊方报复。 卡塔尔外交部发言人马吉德·安萨里20日表示,卡塔尔正与美国和伊朗保持沟通,推动美伊恢复谈判。他说,多名美国政府官员表示,美方希望达成协议并结束冲突。安萨里在美国纽约举行的卡塔尔经济论坛期间表示,过去几周,卡塔尔一直与美国和伊朗交换意见,卡塔尔正努力弥合分歧。
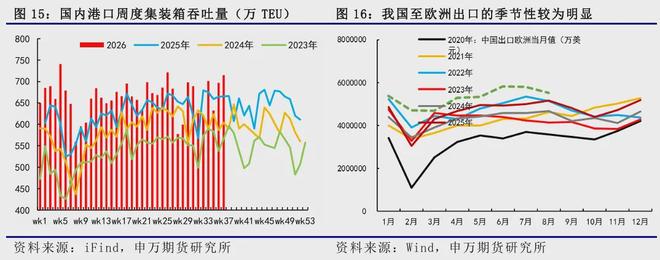
但他没有给出恢复谈判的时间表。 需求方面,欧线需求延续季节性表现。到了7月中下旬,传统旺季的出货量边际下降,旺季货量和运价趋于见顶,并随着货量的下降而进入季节性的淡季。通常情况下,淡季会持续到9月底10月初,货量和运价的下行速率成为市场主要的关注点。
国庆假期过后,随着货量和运力供给的变化,船司会逐渐启动对于四季度的挺价。通常运价拐点出现在国庆假期之后,关注今年国庆假期后的船司报价变化。 尽管中东地缘会带来阶段性溢价,但更多是市场情绪溢价,产业层面较难改变淡季趋势。
第37国内港口集装箱吞吐量为715万TEU,环比上涨2.57%。宏观经济方面,欧央行和美联储9月先后落地加息25个基点。欧洲央行管委卡齐米尔、卡扎克斯分别警告称,能源成本上涨可能令欧元区通胀高于当前预期,可能迫使利率进入更具限制性的区间。
欧洲央行执委施纳贝尔也表示,近期能源价格走势“相当令人担忧”。 后市来看,随着国庆假期的临近,常规的季节性淡季接近尾声,10月中旬的提涨预期和落地情况或成为市场主要驱动。马士基上周先后开舱第40周和第41周,且报价维持一致,这两周都属于国庆假期揽货期间,基本延续去年策略。
去年马士基在wk40调降后,wk41持平wk40,wk42上涨大柜400美元,wk43持平wk42,周均大柜涨幅在100-150美元,其余船司也在wk42跟涨马士基。若按照运价季节性测算,在10月中旬有提涨且提涨幅度持平于往年的预期下,10合约或仍有估值提升空间,关注马士基在wk42的开舱情况及可能带来的国庆节后提涨预期的变化。
风险提示:1、货量表现不及预期;2、地缘、关税政策、港口拥堵等的不确定性影响。