中信证券换帅定局!邹迎光接棒,规模第一咋守?
中信证券高层变动正式落地。9月22日内部发文,党委副书记、总经理邹迎光出任党委书记,现任党委书记、董事长张佑君不再担任现职。这事儿有讲究,国有金融机构治理里,书记人选先动,通常是董事长变更的前置信号。
说白了,权力交接的大幕已经拉开。 这出戏早有伏笔。9月上旬,中信集团就对邹迎光做了任命考察和公示。更早的信号在9月30日,核心控股子公司华夏基金换帅,原董事长张佑君因工作离任,由时任中信证券总经理的邹迎光接手。
当时市场就把这看成是中信证券换帅的前奏曲。 张佑君1965年生,今年61岁,这次是到龄退休。他是1995年公司成立时的元老,从襄理干到副总经理、总经理、董事长。他还管过中信建投总经理、董事长,中信证券国际、华夏基金董事长。
2016年1月他坐上中信证券董事长位子,一干就是十年半。 他接的不是顺风车。2015年A股异常波动,中信证券多名执委和部门负责人被查,原高管团队差点散架。张佑君2015年11月当副书记,次年1月正式接任,核心任务就俩字:稳住。
那年末公司总资产5974.39亿元,营收380.02亿元,归母净利润103.65亿元。 十年间变化巨大。2025年末总资产冲到2.08万亿元,成了国内首家破2万亿的券商。截至2026年上半年末,总资产升到2.47万亿元,比2015年末多了1.88万亿。
2025年末营收748.54亿元,归母净利润首破300亿大关,达到300.76亿元。 任期里的重头戏是国际化。现在业务网覆盖亚太、欧美13个国家、60多个主要金融市场,是“一带一路”区域拥有当地分支、销售网络、清算交收设施最多的中资券商。
2025年境外营收155.19亿元,同比增41.75%,占总营收比重从17.2%升到20.73%,这是中资头部券商境外收入占比第一次站上20%。 接棒的邹迎光,1970年12月生,今年56岁。他本是首都医科大学医学学士,当过宣武医院外科医生,后来拿了中央财大经济学硕士和中欧EMBA。
1998年到2005年在华夏证券做机构客户经理和债券业务高级董事。2005年到2017年在中信建投,把固收做成王牌条线。 2017年到2023年,他在中信证券管固收部,还是执行委员、党委委员。2023年到2024年回中信建投,当党委委员、执行董事、执行委员、财务负责人,补齐了集团化财务统筹能力。
2024年11月至今在中信证券当总经理,2025年9月起兼华夏基金董事长,2026年9月22日出任党委书记。 9月4日,中信股份带旗下上市公司首次走进上交所路演大厅开中期业绩发布会。邹迎光第一次以核心经营层负责人身份讲战略,提了“提质效、强竞争、拓国际”三大招。
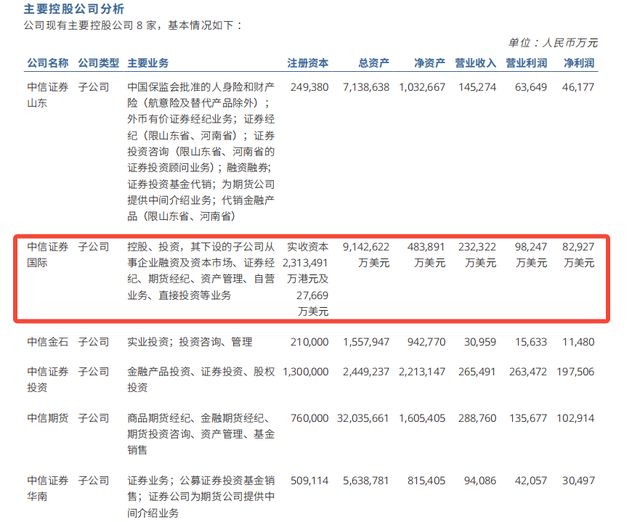
他透露,2026年上半年国际业务收入贡献占比从2025年末的20.73%升到23.72%,半年提了约3个百分点。 按香港财务报告准则,中信证券国际营收23.23亿美元,同比增56%,净利润8.3亿美元,同比增114%,业绩创历史同期新高。
最亮眼的是赚钱效率,上半年国际业务毛利率74.46%,收入增速和盈利回报都高于境内业务。国际业务利润增速还快于收入增速,说明境外业务从牌照布局期进了盈利贡献期。 这次交接时间点很微妙。正好落在中信证券交出历史最好半年报之后,也落在规模第一刚易主那一刻。
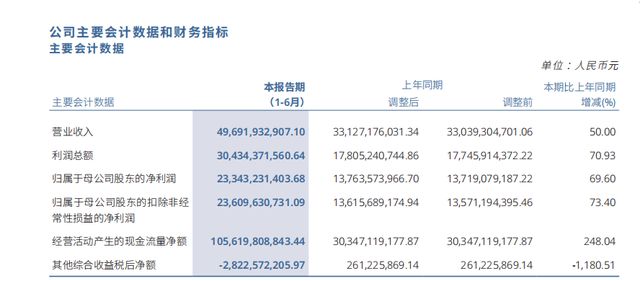
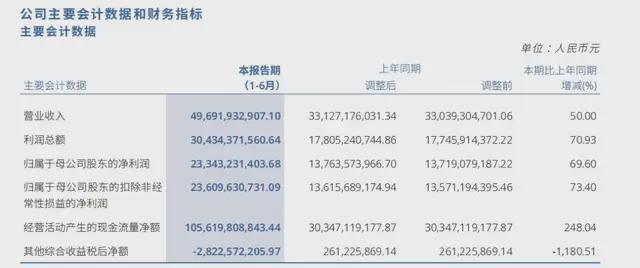
上半年营收496.92亿元,同比增50%,归母净利润233.43亿元,同比增69.6%,业绩还是“券商一哥”。Wind数据显示,自2006年超越中金公司成净利润第一后,这个位置一直坐着。 但半年度口径变了。
2025年上半年国泰海通以157.37亿元净利润登顶,打破中信证券自2006年以来中期净利润连续第一的纪录。2026年中期,中信证券又拿233.43亿元净利润、同比增69.6%的成绩抢回第一,高于国泰海通的202.6亿元。
国泰海通2025年上半年净利润“冠军”有水分。背后是吸收合并海通证券产生的巨额非经常性损益,88.27亿元负商誉计入营业外收入。剔除后,扣非归母净利润只有72.29亿元,远低中信证券中期扣非水平。说白了,主业盈利上,中信证券2025年上半年没真输。
可规模第一没了。上半年中信证券总资产2.47万亿元,同比增21.7%。国泰海通以2.5万亿元总资产反超。中信证券手里有三张王牌:资本回报效率、资管与公募、国际化。最后一项最难复制。中信证券加权ROE7.81%,国泰海通6.12%,领先1.69个百分点。
扣非净利润口径,中信证券236.1亿元,国泰海通195.1亿元,差41亿元。 资管这块,中信证券净收入71.82亿元,国泰海通投资管理分部收入49亿元。截至6月末,中信证券资管合规规模1.98万亿元,较上年末增12.13%。
私募资管市场份额14.37%。华夏基金公募管理规模1.91万亿元,上半年营收57.08亿元,同比增34.05%,净利润14.13亿元,同比增25.82%。 境外收入占比,中信证券上半年23.72%,国泰海通11.54%,接近两倍差距。
这不是靠合并能短期补的,是十几年牌照、网络、清算基础设施和本地化团队的积累。反观国泰海通,境外板块还背着海通国际的历史账单。2022年到2024年,海通国际累计亏超170亿港元,2025年全年仍亏32.68亿港元。
截至2026年6月末,海通国际控股净资产-162.52亿港元,缺口还在扩大。 国泰海通也有三块长板:客户与零售基本盘、两融与投行落地数量、机构与交易业务爆发。国泰海通境内客户4089万户,君弘APP及通财APP平均月活1673万户,股基交易市场份额9.15%,注册投资顾问6332人,行业排名都靠前。
中信证券客户数累计超1800万户,不到国泰海通一半。 国泰海通融资融券余额2961.11亿元,稳居行业第一。投行方面,上半年IPO主承销14家,期末在审57家,都是行业第一。机构与交易业务收入221.76亿元,同比增223.24%,贡献度47.02%。
另类子公司上半年净赚65亿元,净利贡献超32%。面对这些优势,怎么守“一哥”位置,是新掌门人的主要挑战。 投行业务一直是中信证券的硬通货。2025年完成A股主承销项目72单,主承销规模2706.46亿元,市场份额24.36%,全市场第一。
股权融资、并购重组、债券承销多项业务持续行业首位,能稳定承接百亿级、千亿级科创独角兽IPO。上半年完成A股主承销项目40单,承销规模1467.54亿元,市场份额30.56%,继续排第一。 科创板注册制推行以来,中信证券持续押注AI算力、芯片、机器人赛道,还有港股18C自动驾驶、具身智能。
至少完成10家科技企业上市辅导,包括摩尔线程、宇树科技、影石创新、瑞立科密、联讯仪器、盛合晶微。中信证券保荐的燧原科技9月11日上市,募资60余亿元,是国产AI训练芯片代表企业,保荐承销费2.64亿元。
2026年8月19日,人形机器人第一股宇树科技登陆科创板,发行价150.8元/股,发行4044.64万股,募资总额约60.99亿元。上市首日开盘一度冲至1100元/股,收报845元/股,较发行价涨463%。
招股书显示,保荐费和承销费合计约1.4亿元。2026年6月24日上市的臻宝科技,是做泛半导体设备核心零部件的,国内少数能供先进制程和高电压显示面板设备非金属零部件的企业之一。 臻宝科技发行价44.56元,募资17.3亿元。
上市首日股价涨超12倍,中信证券收9603万承销费。4月24日联讯仪器登陆科创板,发行定价81.88元。中信证券是独家保荐人和独家主承销,1.498亿元承销费全归它。上半年,中信证券完成44单境外股权项目,按项目发行总规模在所有账簿管理人中平均分配口径算,承销规模42.18亿美元。
其中香港市场IPO项目31单,股权融资业务承销规模41.05亿美元。还在马来西亚完成本年度最大2单IPO,承销规模1.14亿美元。 邹迎光接的不只是近2.5万亿元资产的金融巨头。面对国泰海通贴身紧逼和行业格局重塑,这位第四代掌舵者能不能让中信证券在“提质效、强竞争、拓国际”路上守住“一哥”之位,市场正盯着看。