好公司赚疯股价不涨?专家:别盯业绩增速,要看终局规模
投资这事儿,真就是一场漫长的马拉松。想跑得更稳,光靠体力不够,还得从书本里找养分。星图金融财顾频道联合星图金融研究院,搞了个“财顾荐书”栏目。每期请一位主理人,给大家安利一本经典好书。这期的主理人是星图金融研究院研究员武泽伟,他推荐的是《穿透叙事:寻找A股投资解析解》。
作者是邹佩轩,北大汇丰商学院毕业,现在在华源证券研究所干活。 不少股民心里都有个小疙瘩。你看那家公司,利润连着几年往上蹿,结果股价就是趴着不动。再看另一家,业绩增速平得像条直线,市值反倒蹭蹭往上涨。这账算不明白啊。
书里给了解释,说白了,决定股价能飞多高的,压根不是业绩增速。关键在于,市场对这家公司最终能长成多大的盘子,有个啥样的预判。 要把这个预判讲透,得回到最底层的DCF估值模型。这本书从现金流折现切入,拆出了三个核心参数。
一个是公司最终能长到多大,也就是天花板。另一个是需要多少年才能跑到那个位置。第三个是折现率取多少。这里有个反直觉的点,这三个参数的权重差距大得吓人。第二个参数,也就是到达时间的长短,影响小到几乎可以忽略不计。
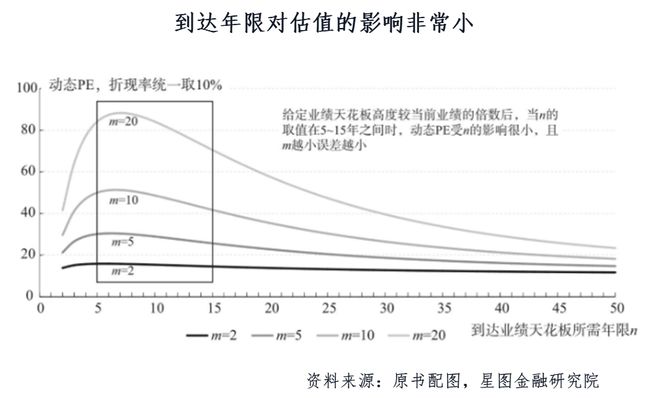
这恰恰是全书讨论的重点,也是最有嚼头的地方。 咱们先拿笔算笔账。假设某公司现在的利润是1,折现率定在10%。要是它花10年时间,把利润干到原来的2倍,折现后的合理动态市盈率大约是15.3倍。如果同样的终点,只用5年就实现了,合理市盈率也就升到15.8倍。
你看,时间砍了一半,复合增速翻了几倍,但估值几乎没动静。为啥?模型里有内在的对冲机制,年限的影响被抵消光了。就算把业绩倍数换成3倍、5倍、10倍,结论还是这样。在5年到15年这个区间里,到达年限从来都不是主导估值的变量。
真正说了算的,是分子端的业绩天花板,和分母端的折现率。天花板指的是终局利润相对于现在的倍数。折现率则是投资者想要的最低回报率。按书里的对应关系,折现率10%时,天花板3倍对应约20倍市盈率,5倍对应约29倍,10倍接近49倍。
同一家公司,如果市场对它的终局判断从3倍调到5倍,合理估值能扩将近50%。反过来,天花板不变,只是增长节奏提前了,估值纹丝不动。这就解释了为啥有些业绩持续超预期的公司,股价反而跌。当高增长被解读为更快逼近既定天花板,而不是抬高天花板本身,估值逻辑就没变,甚至因为离终点太近,失去了想象空间。
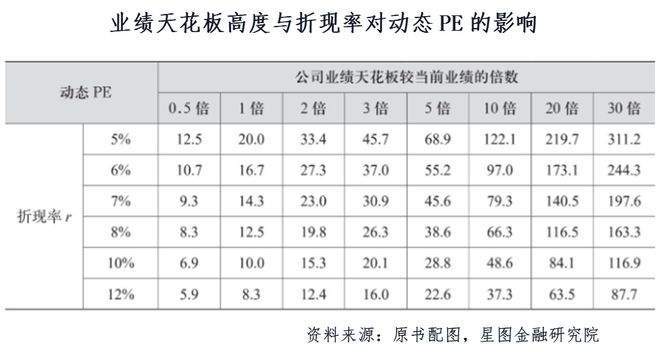
折现率这块也有讲究。作者复盘了A股好几个年代的案例,建议权益口径的折现率长期取10%左右就行。而且这个数字对无风险利率的变化不敏感。原因是风险溢价和无风险利率之间有内生联系。利率往下走,往往意味着增长机会少了,投资者反而要更高的风险补偿。
这两股劲儿互相抵消,合计的必要回报就稳住了。 由此能推出全书最核心的结论。如果一只股票在两个时间点之间,讲的还是同一套故事,那持有期收益严格等于折现率。业绩曲线长得啥样,根本不影响。增长也好,下滑也罢,只要市场对终局的看法没变,投资者赚的就是必要回报,这是对耐心和风险的补偿。
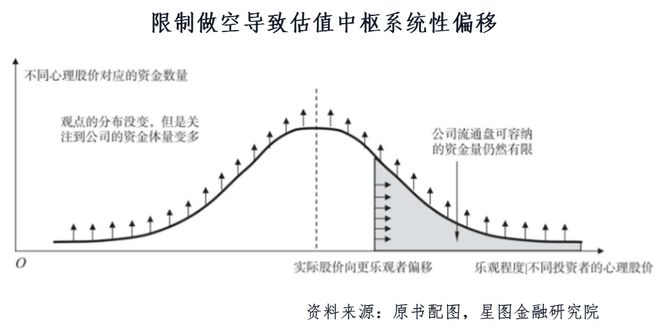
真正的超额收益,只能来自叙事本身的改变。要么市场展望的未来现金流变了,要么折现率挪位了。前者是重估天花板,后者是重定风险补偿,都能引发估值重塑。 书里还聊了A股的拍卖机制。因为A股做空限制严,定价时只有看多的能通过买入参与,看空的只能干看着,没法做空表态。
这导致在流动性足、情绪热的时候,股价容易脱离基本面,被多头资金推到远超合理值的位置。这套机制解释了为啥A股老出现估值偏离和极端波动。 书里用光伏、煤炭、白酒、银行、乐视、腾讯等案例验证了框架。行业虽然杂,但逻辑一致。
估值倍数变化总能追回到增长天花板的调整,而天花板调整源自叙事变迁。案例篇幅不小,但作用是验证普适性,不是给具体行业建议。 对普通投资者来说,这本书的价值在于给了套可操作的框架。首先,分析重心要从短期业绩预测,转到长期叙事判断。
盯着那些可能改变行业终局认知的变量,比如技术突破、政策调整、竞争格局固化等。其次,评估公司时要分清两种状态:“叙事已充分定价”和“叙事仍在演进”。前者业绩再好也难有超额收益,后者才是超额收益的来源。最后,警惕拍卖机制带来的短期价格扭曲。
在流动性驱动的行情里,保持对叙事基本面的独立判断,别把资金推动当成叙事升级。