宝马车主1.3万延保打水漂:4S店已倒闭,维权无路可走
"当年掏出一万三千块买了份延保,我一直默认那是宝马官方出的原厂整车质保。没想到今年车子出了毛病我才搞清楚,压根就不是什么原厂的东西,而是某家外部企业搞的延保,覆盖范围仅限发动机和变速箱!最让人窝火的是,当初卖我这份延保的那家4S店早就关门了,这笔钱岂不是白白打了水漂?"日前,上海的车主单先生向华商报大风新闻倾诉了自己这段令人糟心的经历。
误认为是原厂整车质保,合同没细读便付了款
2021年2月份,单先生在位于上海松江的宝骅宝马4S店购入一辆全新的宝马535Le插电混动车型。提车过程中,门店人员向他推荐了一份名为《安心汽车会员服务合同》的产品。
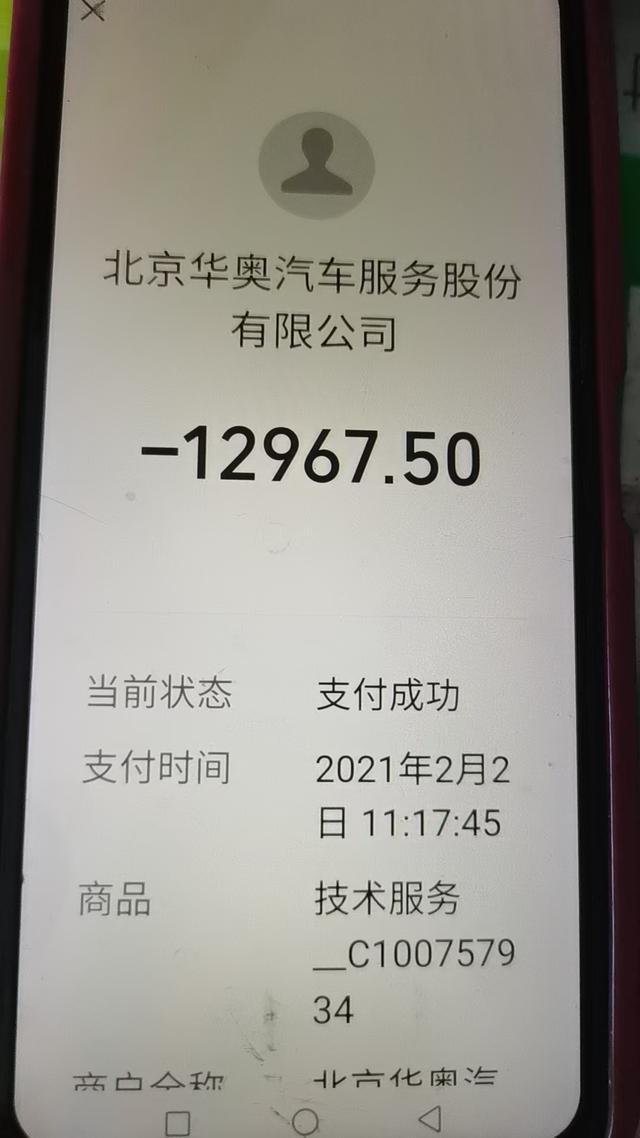
"那时候销售人员跟我讲,这是一份延保,发动机啊、电池啊都在延保范围内。我就想,既然是在宝马4S店里买的,那必然是宝马官方出品的原厂延保,而且还是整车级别的质保。"单先生回忆道,基于对宝马品牌以及4S店专业度的信赖,他当即刷卡支付了12967.5元。
据单先生介绍,车辆本身的质保期为5年或10万公里,加上延保后延长至8年或18万公里。
然而到了今年,这辆车的故障开始接二连三地出现。仪表盘和中央控制屏幕反复黑屏,起初只是偶尔发生,后来演变成了持续性的黑屏现象。"一打火整个屏幕就黑了,得干等几十分钟乃至一个钟头才能恢复正常,车速和燃油量全都看不见,这样的车谁还敢上路?"谈起这件事,单先生至今难以释怀。
他把车送去4S店做检测,技师建议更换整套仪表盘组件,自付费用的话大约在一两万元左右。此时他才想起买车时那份延保。结果一问之下才发现,当初所购延保根本不涵盖仪表盘总成的更换。
"我对他们太放心了,合同翻都没仔细翻一遍就签了字。"单先生满脸懊恼。
客服回应:属第三方服务,保障范围仅为发动机与变速箱
为验证单先生的描述是否属实,9月15日,本报记者以车主名义拨打了华奥安心400服务热线。
就仪表盘故障能否获得赔付一事,客服人员给出了明确回答:"您投保的延保项目只覆盖发动机和变速箱两项,仪表盘不属于保障范畴。"记者追问:"是不是只有这两项,其余所有零部件一概不管?"对方确认:"没错,仅涉及这两大核心系统。"
了解到记者的求证结果后,单先生怒不可遏:"当时脑子一下就空白了。我买的是新能源混动车,花了整整一万三,到头来只管发动机和变速箱,仪表盘、中控屏、动力电池统统不赔,这也不管那也不管,我花这钱图个啥?"
在与华奥安心400客服的通话中,记者表达了希望退款的意愿。对方回复称:"查询到您于2021年办理,缴费生效已超过72小时,依据合同规定无法撤销订单。"记者进一步询问能否按尚未使用的服务时长比例折抵退款,客服斩钉截铁地回答:"不存在按剩余时间折算退费的机制,请以合同条款为准。"
被问到延保的到期节点时,客服说明:"截止日为2029年2月2日,或行驶里程达到18万公里, whichever先到来即止。"
通话中,客服还特意强调,单先生所购并非宝马官方原厂延保,而是由4S店合作引入的第三方延保产品。"我们与4S店之间是商业合作关系,不属于宝马厂方延保体系,不过后续维修保养仍然在4S店执行,工艺标准是一致的。"
原4S店已停业,商户拒不退费,监管部门终止调解
雪上加霜的是,当初向单先生出售延保的上海松江宝骅宝马4S店,目前已经歇业关闭。"我原先认定这是厂家层面的延保,换哪家4S店都应该能兑现。现在才明白,这不过是北京华奥安心汽车服务有限公司的第三方延保,而原来那家店也没了。"单先生无奈地说,"他们让我转去别的授权网点接着享受服务,可一份只管发动机和变速箱的第三方延保,对我而言早已形同虚设,我又何必去接受这样不完整的服务呢?"
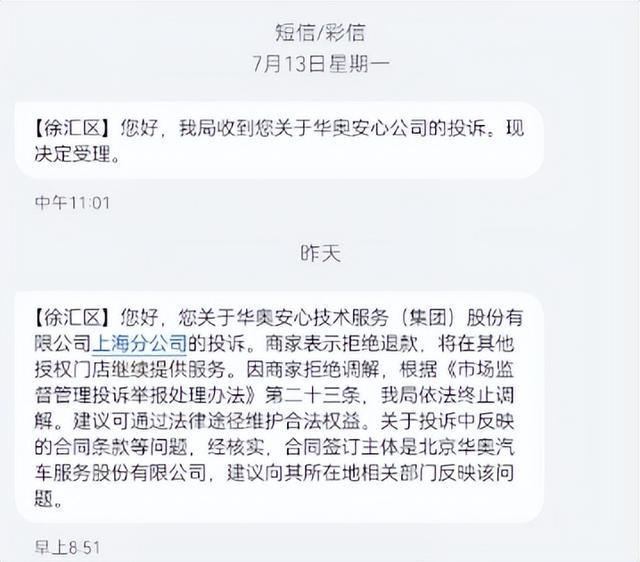
单先生先后通过12345热线及多个渠道进行投诉。从他出示的短信记录来看,上海市徐汇区市场监督管理局介入协调后,涉事商家立场坚定,明确表态"不予退款"。由于商家不接受调解方案,市监局依照法定程序终结了调解过程,并建议单先生前往合同签约方"北京华奥汽车服务股份有限公司"注册地的主管部门寻求处理,或通过司法渠道解决。
"我前前后后投诉了好几轮,最后给我的答复就是让我去告状。我一个普普通通的消费者,要跟那么大的公司对簿公堂,我哪耗得起?"单先生情绪激动地说道。
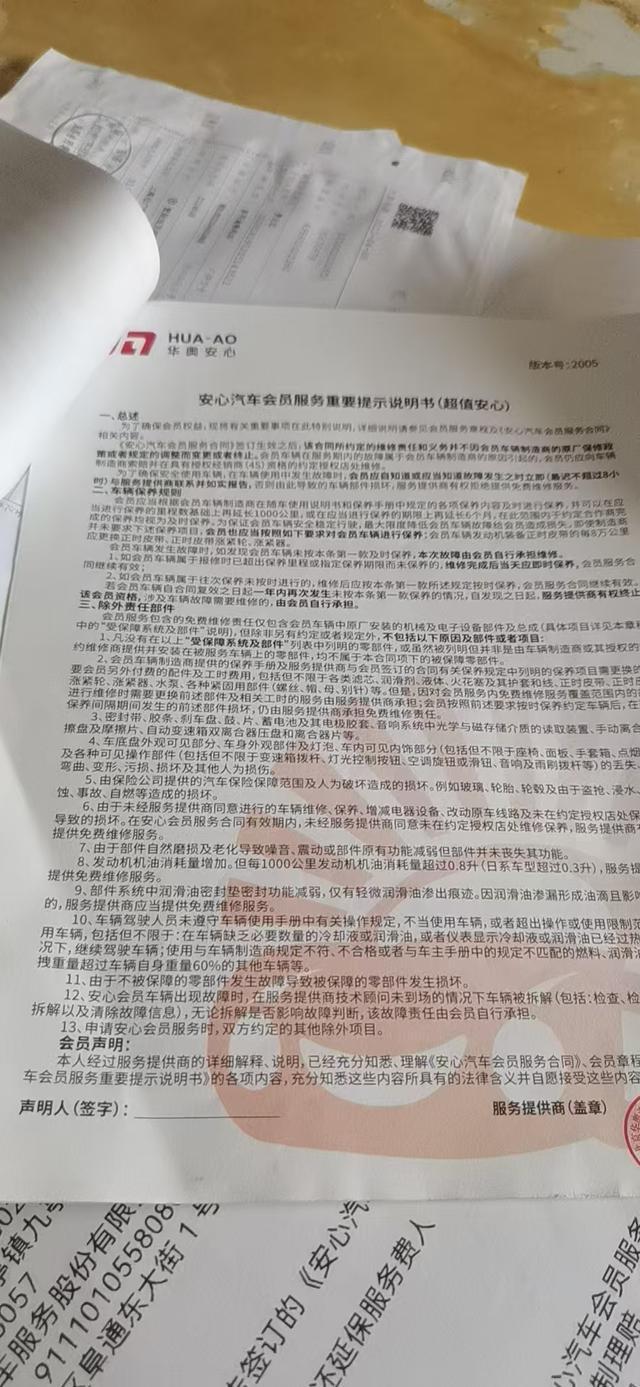
单先生翻看合同时发现,其中充斥着大量缩小赔付范围、豁免己方责任、加重买方负担的不平等免责条款。"销售人员在办理时从未向我逐条解释合同内容,关键条款也没有做任何加粗或醒目标注。这分明是蓄意误导和故意隐瞒!"单先生认为,对方没有履行法律规定的充分告知义务,严重损害了消费者的知情权利。
眼下,单先生的诉求十分清晰:希望通过协商方式解除该《安心汽车会员服务合同》,全额拿回12967.5元的延保款项,或者至少按照尚未消耗的服务周期按比例返还相应费用。
法律专家解读:此为服务合同而非保险产品,未作显著提示则消费者仍有救济余地
围绕单先生的遭遇,华商报大风新闻记者联系到中国法学会理事张允光。张允光指出,单先生所购延保在法律性质上并非严格意义上的保险,"汽车延保本质上是一份服务类协议,类似于售后保修安排,不具备金融保险的属性。"因此,"保险法中有关'投保人可随时解除合同并按剩余期限比例退还保费'的规定,并不能直接套用到这份合同上来。"
张允光进一步分析,此类延保协议属于标准的格式合同。"如果合同中把保障范围用加粗字体标出,那就视为尽到了提示义务。如果没有加粗,经营者应当另行主动告知客户,防止其产生错误理解。"他强调,免责事项、承保范围、有效期限等核心信息,必须以黑体或其他显著标识引起消费者注意。若商家未能做到,消费者便拥有主张权利的合法依据;反之,若合同中已有加粗标注且消费者签署了姓名,则视同对全部条款的认可。
就单先生的具体情形,张允光判断:"他的合同中没有采用加粗字体,关键信息也未予充分披露,导致消费者形成了实质性误解。我建议他可以提起民事诉讼,同时也可以向消费者协会寻求帮助。"
张允光同时借此机会给所有购车者提了个醒:购买延保之前,务必确认清楚究竟是第三方延保还是厂家延保,更要逐项核实保障范围——到底是整车级延保、特定零部件延保、仅发动机变速箱延保,还是包含电池的延保。"当前延保产品的商业化程度非常高,针对不同消费场景推出了多种版本,这一点必须事先厘清,绝不能仅凭销售人员的口头承诺就下决定。"
华商报大风新闻记者 谢涛 编辑 李婧