日元这回动真格了,掀起汇市巨震
乔治·索罗斯曾提出这样一个判断:交易者对市场的理解会塑造市场的实际走势,而市场的实际走势又会反过来修正交易者的理解——两者互为因果、不断循环。
眼下,日元的日内振幅明显拉大,价格走势正在酝酿方向性的转折。
由弱转强,由贬转升。
当绝大多数人把日元急速走高解读为危险信号时,市场真正传递的信号恐怕完全颠倒。
并非压力在加剧,而是一种松绑式的减压。
"日本要加利率了""日元要走强了"——这样的判断本身没有错。
日本央行下一轮货币政策会议定于9月17日至18日召开,主流预期是将基准利率上调25个基点至1.25%。
不仅如此,交易员们已经开始推演:9月这次紧缩或许仅仅是序章,后续一连串加息周期或将随之启动。
市场对日元延续大幅走强的信心也在不断加固。
那接下来会怎样?
日本不必再被迫减持手中的美国国债了。
美债一端的供求天平有望趋于均衡,收益率曲线也将进入一个温和下行的通道。美联储或许仍会收紧一次,但那种连续、猛烈的加息预期大概率会被削弱。
换句话说,压在全球金融市场头顶的那块巨石——美债收益率飙升——正在一点一点地平稳降落。
美债端的紧绷感骤然松弛。
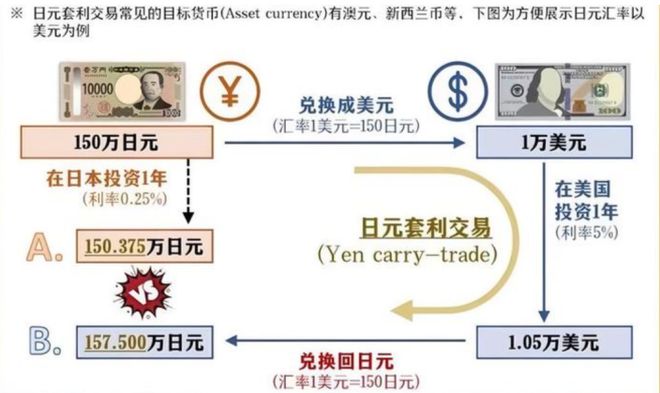
回顾过去几年,全球市场中有一笔被反复使用的经典操作:
以极低成本的日元为燃料,兑换成美元,再加高杠杆。
原因在于:日元利率极低、货币发行量巨大、且资本账户完全开放,
因此华尔街热衷于借入日元,转而配置美债、美股、贵金属乃至加密资产。
道理非常直白:日元融资几乎不要钱。
直接在美元端借钱,年化成本高达5%;而日元端,连1%都不到。
于是大量资金涌入套利链条:
借入日元→在外汇市场卖日元→换回美元→投入各类美元计价资产。
但硬币的另一面是:日元承受着巨大的下行压力。日元被源源不断地抛售,外汇市场上仿佛存在取之不尽的空头力量,日元只能被动走弱。
而日元越弱,华尔街未来回购日元时的兑换成本就越低。
举个例子:当初在150水平借入相当于1万美元的日元,一段时间后日元跌至160,此时这笔美元资产可能已赚取了0.1万美元的差价,变成1.1万美元。
等到要归还日元贷款时,原本需要1万美元对应的日元本金,如今因日元贬值,只需约0.93万美元就能结清。
既拿到了美元资产端的价差收益,又白赚了日元贬值带来的汇兑红利。
这种双重获利效应进一步刺激了更多人加入套息行列,进而又加大了日元的贬值力度。
一条永不停歇的正反馈回路就此形成。
数据来源:百度网络
日本方面自然坐不住。
日元陷入螺旋式下滑,随时可能引爆系统层面的流动性危机。
于是日本出手进行外汇干预:动用外汇储备中的美债换取美元,再在市场上大规模买回日元,试图托住汇率。
代价是什么呢?压力转移到了美国头上。
最终呈现出的画面就是:全球股市频繁出现剧烈颠簸,美债价格反复跳水。
彼时美国正被中东地缘冲突、油价飙升、顽固的通胀以及扩大的贸易赤字搞得焦头烂额,美债若再来一波急跌,简直就是在刀尖上跳舞。
美国随后向日本施压:日元持续走弱必须遏制,
但最优解不是抛售美债来救日元,而是日本自己把利率提上去。
日本一旦加息,意味着华尔街持有日元负债的成本立刻攀升;同时,一旦市场预期翻转,日元随时可能掉头向上。
整套游戏的底层规则被彻底改写。
过去:借100日元→换美元投资→到期还100日元,简单明了。
现在:日元若突然走强,加上融资成本抬升,你归还同样100日元所对应的美元金额反而变多了。
于是,以华尔街为首的全球资本集体做了一件事——
事实层面,日元市场早已硝烟弥漫。
9月1日至9月8日的短短一周内,日元接连击穿160、159、158、157、156、155、154共七个整数位。
空头集中平仓踩踏的同时,日元也刷新了今年2月份以来的高位。
所有人盯着这组数据,本能地认为"天要变了"。
但真相很可能是:最大的那个变量,其实已经悄然落定。
把背后的传导链条拆开来看。
日元走强带来三重关键效应:
其一,日元升值让日本不再需要通过抛售美债来支撑本币。
美债供给端的冲击减轻,收益率自然步入缓慢下行轨道。全球金融体系的融资成本随之降低,股票市场的估值中枢也有理由适度上移。
数据来源:观察者网
其二,日元升值暗示美元的单边强势格局正在降温。
日元走稳意味着美元无需维持极端强势,美国出口商品的国际竞争力有望改善,进口物价则可能上行,从而推动内需更多流向国内供应链。
这意味着美国经常账户赤字的压力得到缓解。
其三,日元升值标志着全球资金从避险模式切换回进取模式。
日元转强迫使全球宏观配置型资金重新审视组合权重,市场再次面临方向选择。
无论是对美贸易赤字的收窄、美债抛压的消退,还是通胀预期的缓和,都在促使全球资金重新校准下一步的配置路径。
归根结底,日元走强之后,美国利率即便再动一次,
大概率也不会继续一路收紧下去了。
关键在于,市场此前已经把美国连续加息的预期打进了价格里。
反映出来就是:美债价格急跌、美股宽幅震荡。
一旦日元升值真正卸下了美国被迫加息的包袱,那些提前抢跑的多空仓位将被迅速对冲平仓,资金随即反向布局。
美债价格、美股指数乃至其他全球大类资产,将回归各自正常的运行节奏。
用一句话收束全文:
日本加息,倘若沿着预设路径推进到位,实质上宣告了本轮全球资产的大调整接近尾声。
从动荡修复,重新步入趋势。
而市场最容易误判的节点,恰恰就在这一处。
日元走高,并不必然等同于全球金融风险在膨胀。
因为日本货币政策的正常化进程,正在倒逼套息头寸主动去杠杆,同时在减缓美元的升值斜率、缩小美国贸易缺口、压低美债收益率。
它所触发的,很可能不是风险的扩散,
而是整个体系重新回归均衡。
最终的结论可以浓缩为一句话:日元上涨,未必是在制造新的风险,它同样有可能是在释放旧的风险。