霸王茶姬转向稳健经营,启动组织架构调整
9月4日,霸王茶姬创始人张俊杰迎来了一项引人关注的身份变化。
根据工商变更记录,茶姬(上海)商业管理有限公司完成了一系列调整:张俊杰不再担任该公司董事长、法定代表人及总经理三项职务,改由尹登峰接手;同时,企业全称也由原来的名称变更为"茶姬企业管理(集团)有限公司"。
表面上看,这一幕颇似一场高层权力的移交。
然而细究之下并非如此。张俊杰辞去的是霸王茶姬在中国境内某一核心运营平台的董事头衔,而非在纳斯达克挂牌交易的CHAGEE Holdings Limited的董事会主席职位。
从持股结构来看,更不存在所谓"创始人离场"的说法。依据2025年度年报公开信息,张俊杰握有霸王茶姬全部B类股份,对应表决权比例约为88%。
一位熟悉霸王茶姬内部情况的知情人士向界面新闻表示,本次变更属于常规工商登记层面的操作,既不涉及品牌战略方向的转变,也不牵动组织架构的重组,日常业务运转一切如常。"霸王茶姬创始人张俊杰卸任董事长"这类说法容易产生误读——张俊杰目前仍然是霸王茶姬控股有限公司的董事长兼全球首席执行官,而尹登峰的现任职务为全球首席运营官(COO)、全球执行总裁兼中国区首席执行官。
由此观之,不妨将此番工商层面的变动理解为霸王茶姬内部治理演进的一个切面:创始人持续把控战略全局与公司控制权,而日益精细化的日常管理则逐步交由职业管理团队负责。
这与霸王茶姬刚刚公布的第二季度业绩所传递的信号,本质上是同一逻辑。
**霸王茶姬,开始重新审视盈利质量**
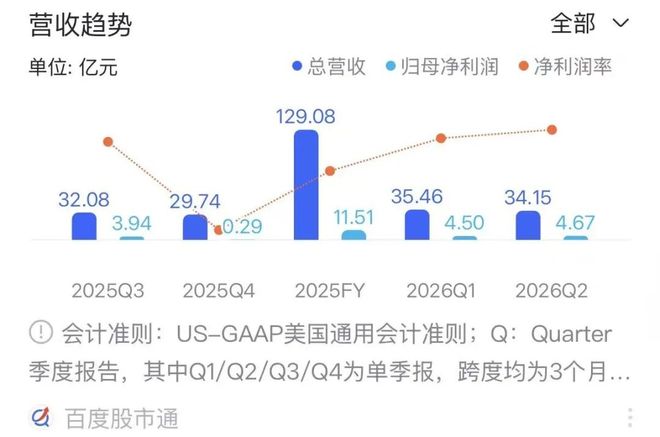
二季度报表中最值得关注的指标,并非2.5%的营收增幅,而是利润端的跃升。
该季度营业利润录得5.25亿元,而去年同期仅为1.08亿元,增幅相当可观。推动这一变化的关键因素之一,是各项费用的显著收缩。
二季度霸王茶姬整体经营费用同比减少10.4%;细分来看,销售与市场推广费用同比下降21.7%,其他运营成本缩减33.3%,一般及行政管理费用的降幅更为突出。
图/百度APP
当然,去年因IPO产生的大额股权激励摊销、专业顾问服务费等构成了较高的对比基数,不宜将利润改善全然归结为运营效率的提升。不过即便剥离上述一次性因素,霸王茶姬的各项费用比率仍在持续优化。
二季度非GAAP口径下的管理费用率已从上年同期的13.2%回落至9.1%,销售及营销费用率则由10.6%压缩至8.8%。首席财务官黄鸿飞在 earnings call 中特别强调,公司在成本架构和组织效能方面的优化并非一锤子买卖,而是旨在构建一套可长期维持的精细化运营体系。
而这恰恰是霸王茶姬门店总数突破7600家之后必须攻克的课题。
**从拼速度到练内功**
新茶饮行业过去最擅长讲述的增长叙事,无非就是规模扩张。每多签下一家加盟店,总部便能多售出一套设备、多配送一批物料、多收取一笔服务费。只要开店节奏保持高速,总部的营收和利润便水涨船高。
霸王茶姬在过去数年间,正是这套打法中执行力最强的玩家之一。
2017年首家门店落地,到2024年末门店网络已扩展至6440家;2025年底进一步攀升至7453家。
然而步入2026年,扩张步伐肉眼可见地放缓了。截至二季度末,全球在营门店为7639家,同比增速仅8.5%。其中加盟门店达6756家,与去年底相比基本趋于持平。
这未必是负面信号。
对于一个手握七千余家终端的品牌而言,继续用"一年再拓两三千家店"来证明自身活力,意义已然减弱。真正核心的命题正在转变为:现有门店能否存活得更长久、盈利水平是否足够健康。
图/霸王茶姬官方微博
这也解释了为何霸王茶姬今年并未将全部弹药押注在外卖平台的价格厮杀上。
平台可以拿补贴撬动订单量,总部也能用营销预算换取GMV数字,但加盟商归根结底要靠每一杯茶的毛利过日子。若一味压低售价追逐短期交易规模,受损的将是整个加盟网络的盈利根基。
因此,霸王茶姬今年最显著的转型方向,便是从追求"门店总量"切换到打磨"单店经济模型"。
相关积极迹象已经在浮现。
去年二季度,霸王茶姬整体同店GMV同比跌幅高达23%;而今年同期,这一降幅已收窄6.9个百分点。进入三季度后,7月份同店销售额同比下滑进一步缩窄至低个位数区间。管理层在8月下旬透露,基于当时掌握的经营数据,8月同店销售有望重回同比正增长轨道。
倘若这一势头得以延续,霸王茶姬收获的将不只是一次短暂的销售回弹。
**放慢脚步,把基础功重新打一遍**
霸王茶姬管理层将2026年定性为"调整与企稳之年"。三年之前,这句话几乎不可能出现在这家以"快"著称的企业的话语体系中。
彼时霸王茶姬最核心的竞争力就是一个"快"字——快速复刻伯牙绝弦的成功路径、快速拓展招商、快速铺设网点,再凭借高度标准化的供应链体系和自动化生产设备,将验证过的商业模型迅速移植到一座座城市。
但当门店体量膨胀至数千乃至近万家时,下一程所需的能力图谱已截然不同。
今年一季度,霸王茶姬完成了组织架构重塑与增长策略的系统性复盘;二季度起,团队将重心更多地投向产品研发迭代、消费者体验升级、终端门店精细化运营以及后台数字化建设。
在此背景下再审视尹登峰出任境内运营平台董事长的安排,逻辑便十分清晰了。
张俊杰依旧是上市实体的董事长兼CEO,也是手握绝对表决权的创始股东;尹登峰则是从区域市场一线一步步历练上来的实战型管理者。一人锚定企业的长远航向,另一人扛起愈发繁重的日常运营重担——这恰恰是一家创业企业走向规模化之后最为自然的分工演化。
创业期靠创始人猛踩油门,成熟期则必须依靠体系化机制驱动前行。
产品线亦然。霸王茶姬此前最大的成就,是将原叶鲜奶茶培育为一个现象级大众品类,并从中孵化出伯牙绝弦这样具有国民认知度的爆款单品。
图/霸王茶姬官方微博
然而爆款越强,对其的路径依赖便越深。
年报数据显示,2023年至2025年间,原叶鲜奶茶持续贡献中国内地市场约九成的GMV。当门店遍布七千余处之后,公司不得不面对一道新考题:鲜奶茶之外,霸王茶姬的产品版图还能延展到哪里?
于是,今年霸王茶姬在产品上新节奏上有了明显提速。
二季度大中华区一次性上架17款全新茶饮,刷新了单季度纪录;上半年累计推出29款新品,折合下来大约每周一款。产品矩阵从经典的原叶鲜奶茶延伸到茶基底特调饮品、柠檬奶系列,甚至跨界推出Geelato"茶拉朵"冰淇淋形态,品牌正在主动拓宽品类的边界。
部分新品上市后首周即可实现单店日均售出逾百杯的成绩;柠檬奶系列上线后,新客注册量出现显著拉升;Geelato截至8月已进驻190余家门店,参与试点的门店线下GMV平均提升幅度超过20%。
这一举措的意义远不止多卖出几杯新品那么简单。霸王茶姬真正意图实现的,是将增长引擎从"拓展更多网点"切换为"让每位顾客购买更多元的产品组合"。
门店总数无需翻倍,只需现有门店每日多售出数十杯、新客流略有增加、老客复购频次稍有提升,七千余家门店汇聚在一起,同样能释放出极为可观的增量空间。
前端产品日趋丰富多元,后端支撑系统也必须同步进化。因此今年霸王茶姬还在推进运营流程再造、IT底层架构升级、用户生命周期管理以及组织人效优化等多项工作。
坐拥7600家门店之后,真正的竞争壁垒早已不再是"能否做出一杯口感出色的奶茶",而是:一次性推出十余款新品时,数千家终端能否同步保证品质一致性;供应链响应速度能否匹配;库存周转能否精准管控;后台数据系统能否实时识别究竟是哪款新品真正激发了增量消费需求。
从这个维度来看,张俊杰从一家境内运营公司的具体工商岗位中抽身而出,反而与霸王茶姬当下所处的发展阶段高度契合。
体量越大,创始人就越不应亲自充当系统中的一个齿轮。
**增长的下一站,在海外**
国内市场聚焦于打磨单店盈利模型的同时,霸王茶姬仍处于高速放量阶段的板块,是海外市场。
二季度海外GMV录得5.04亿元人民币,同比大增114.3%。更具分量的是,从2025年二季度的2.35亿元起步,经过三、四季度的持续爬坡,再到今年一季度的4.26亿元、二季度的5.04亿元,海外GMV已连续数个季度实现环比递增。
这条增长曲线,是目前霸王茶姬所有业务线中最令人振奋的一条。
截至二季度收官,霸王茶姬海外在营门店已达399家。尽管与全球7639家的总盘子相比占比仍然有限,但这恰恰说明其真正意义上的国际化远征才刚刚拉开序幕。
而且霸王茶姬目前的海外布局正处于