王健林折戟迪士尼之后,泡泡玛特换条赛道再战巨头
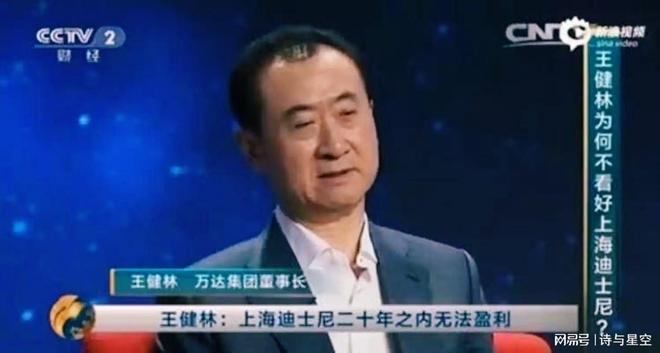
2016年,王健林曾撂下狠话——"好虎架不住群狼",宣称万达将在全域铺开文旅城项目,以重金打造的乐园集群正面冲击上海迪士尼,扬言要让迪士尼苦熬二十年仍无利可图。
一晃十年,万达文旅城早已转手他人,迪士尼却纹丝不动地占据着世界娱乐产业的顶端位置。
而当年那位"老王"未能企及的目标,眼下正由一家潮流玩具企业,沿着一条截然不同的赛道悄然逼近。
2026年8月20日,泡泡玛特披露中期财报,Labubu获邀登上世界杯开闭幕式舞台,刷新纪录,成为中国原创IP中第一个走进世界杯仪式的角色形象。
这份亮眼答卷的背后,是中国IP向全球娱乐霸主地位发动的一场静默而深刻的商业变革。
一、增速放缓的中期报告
2026年前六个月,泡泡玛特录得营业收入171.73亿元,较去年同期增长23.8%;归属母公司股东净利润50.38亿元,同比增幅10.1%;调整后净利润51.56亿元,同比增长9.5%,对应调整后净利率达30%;毛利率为69.7%,较上年同期的70.3%微降0.6个百分点;每股基本收益3.8元,同比增长10.5%。
光看账面数字,这依然是一份极为丰厚的报表——半年入账净利超50亿,毛利率逼近七成,在整个新消费赛道中均属顶尖梯队。
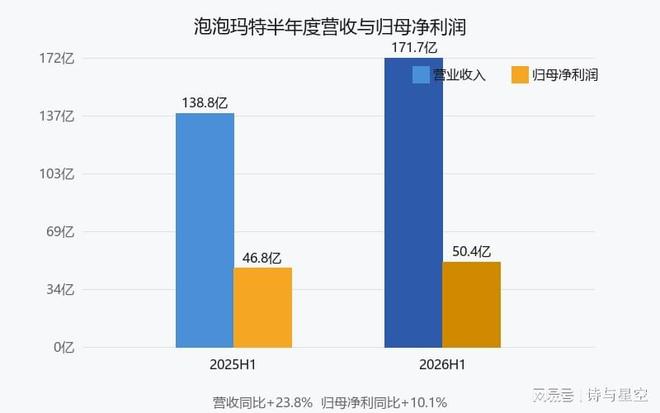
但在财报公布之前,资本市场给出的预期要更为乐观,最终落地的数据却显著不及预判。
CEO王宁在电话会议中的措辞也显得格外克制。他的开场白不过一分多钟,坦率表示上半年的经营难度远超预期,出现了许多此前未曾预见的挑战,年初设定的20%增长目标今年大概率无法达成,并明确表态今年的核心任务已不再聚焦于销售额。
关键信号在于:公司将2026年定性为"休整之年"。对于习惯了高速狂奔的泡泡玛特而言,这是破天荒的第一次。
二、减速背后的逻辑
报告期内,泡泡玛特海外市场收入同比下滑11.1%,系公司登陆资本市场以来海外板块首次出现负增长。
过去十二个月间,Labubu在全球范围内掀起了一波疯狂的收藏热浪;但当这股狂热逐步降温,海外实体店的到店频次与回头客比例自然回归理性区间,此前的超高增速随之趋于平缓。
毛利率那0.6个百分点的缩水,同样源于海外收入比重走低——海外门店的定价体系与利润结构本就优于国内市场。
与此形成对照的是,中国大陆市场再度扛起增长大旗。
换言之,泡泡玛特正从一桩席卷全球的爆品生意,回调为一场更依赖精细化运营的本土深度耕耘。况且,当海外的非理性追捧退潮之后,真正经得起检验的品牌粘性与回购意愿才得以显现,这对企业的长期健康未必是利空。
三、IP版图:从一颗独苗到六根支柱
中期报告中最引人注目的指标,当属IP组合的表现。
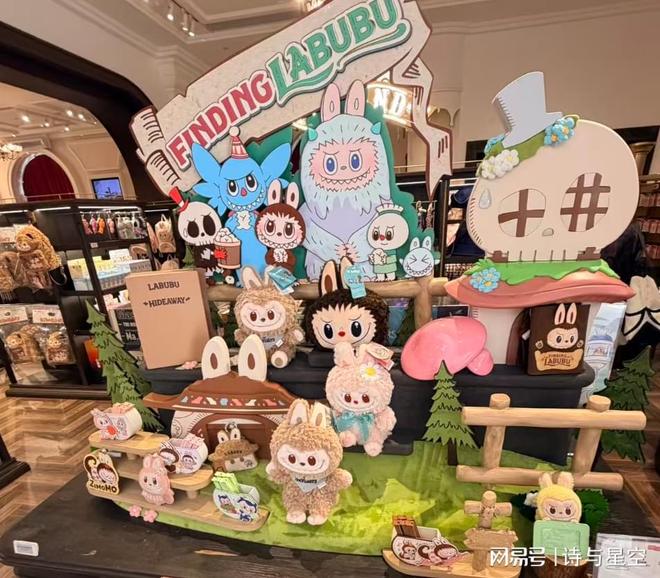
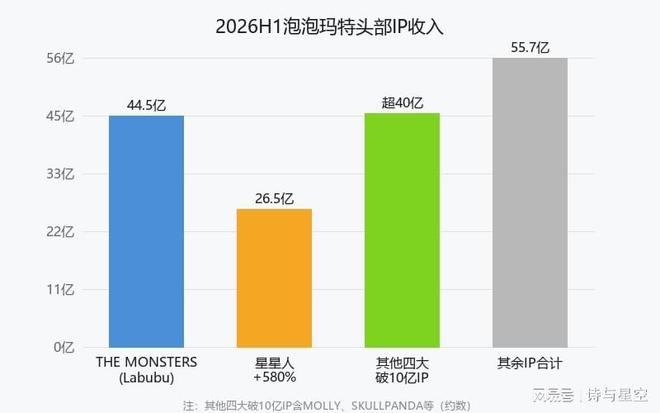
上半年,公司旗下有6个IP的单季营收迈过10亿元门槛,共计11个IP收入破亿。THE MONSTERS以44.5亿元的营收稳居榜首;2024年下半年面世的星星人,上半年贡献了26.5亿元收入跃居第二,同比增速飙升至580%以上。
这组数字传递出一个清晰信号:泡泡玛特正在有意识地削弱对Labubu这一单一IP的路径依赖。
回顾2025年全年,Labubu一个IP便贡献了超过百亿元的营收,独自托举起371.2亿元总盘子和184.7%的同比增幅,创造了令人咋舌的数字。然而,任何单一爆款的产品生命周期,从来不归人为主观意志所左右。
星星人的横空出世则表明,公司已经打通了从签约创作者、培育IP到操盘爆品的全链条工业化流程。
一个侧面印证了热度并未消散:8月20日晚间,星星人"动物农场"系列上线即遭疯抢,线上渠道几秒内告罄;得物平台上隐藏款"不丑小鸭"被黄牛抬至1799元,相较129元的官方零售价溢价接近13倍,就连投资界名人段永平也在社交账号上感慨自己也没能抢到。
四、群狼策略的迭代版——轻资产合围
把目光拉回开篇,2016年王健林围猎迪士尼的逻辑,骨子里是一套重资产打法。
在各大核心城市圈地,修造主题公园、度假酒店及周边住宅,单个项目资本开支动辄数百亿级别,依靠住宅端的销售现金流来补贴乐园的日常亏损——文旅是面子,地产才是里子。
这套玩法对现金流的吞噬堪称恐怖。
结局世人皆知:万达文旅资产大面积折价甩卖,战略宣告溃败。
泡泡玛特选择了一条完全相反的道路。
2023年9月26日,泡泡玛特城市乐园正式开门迎客。这座坐落于北京朝阳公园内部的乐园,是国内潮玩领域第一座沉浸式IP主题园区。
其运作逻辑与文旅城背道而驰:不征地、不盖酒店,而是利用成熟市政公园内的既有空间进行轻量化改造,截取一小片场地,以IP叙事和小型互动装置构建沉浸式游览体验。
论占地规模和设备数量根本不值一提,它真正的核心壁垒在于MOLLY、Labubu等角色自身所拥有的巨大流量引力。
2025年,乐园将约三分之二的面积封闭进行升级翻新,即便如此,全年接待人次仍实现了70%的同比增长。
2026年4月和7月,乐园先后两轮修订票务方案:常规游乐票工作日178元、旺季日208元、特殊峰值日238元;7月30日,升级完毕的"奇遇森林"板块全面向公众开放。
与此同时,乐园中的嘉年华环节被拆解为可移动的巡展单元,全国巡回首站选在上海,将一套经过验证的线下体验快速复制至更多城市。
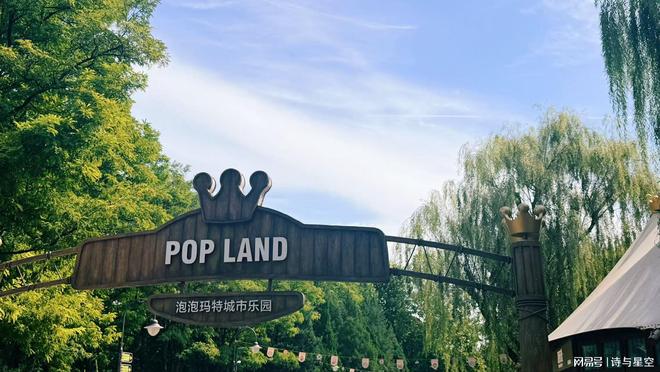
这种投入规模与回收节奏,和那种动辄数百亿、回报周期以十年起步的文旅城相比,压根不在同一维度。
两种模式的根本分野,在于乐园在商业模型中所扮演的角色。
文旅城里的乐园是纯粹的利润消耗口,必须依赖住宅销售不断"续命",门票那点收入九牛一毛;而泡泡玛特的城市乐园压根不把门票当作盈利来源——它是IP的展示橱窗、核心粉丝的精神据点、限定周边的即时转化终端,门票收入不过是冰山一角,真正的利润引擎藏在园内的商品零售、二次消费,以及乐园对整个IP价值生态的持续反哺之中。
打个比方:万达是用金融杠杆撬动物理空间,泡泡玛特则是用IP势能换取人流;老王赌的是土地升值和游客数量,小王赌的是内容本身的长尾生命力。
进入2026年,这条路径仍在向外延展。7月29日,旗下烘焙品牌POP BAKERY的东南亚首家门店在新加坡圣淘沙揭幕,星星人首次走出国门,在樟宜机场遭到大批粉丝围堵,门店二层接连举办三场签售见面会。
从单纯售卖产品升级为输出整套业态,从押注单一IP转向多IP协同作战,从国内现象级走红迈向全球化运营——泡泡玛特的"群狼",是由内容、场景和供应链构成的立体化包围。
老王当年想花二十年时间证明"好虎架不住群狼",结果还没满十年就把文旅资产拱手让人。
泡泡玛特从未喊出过类似的口号,但它当下正在推进的事情,或许比当年的老王离那个终极目标更近一步——以轻量的IP网络为刃,在全球消费市场上完成一次对迪士尼式娱乐垄断的侧翼渗透。