安踏半年报:光鲜数字背后,主品牌安踏暗藏隐忧
▲武汉某安踏零售门店实拍 来源:视觉中国
435亿收入之下
三条增长轨迹正加速分叉
先拆解基本面。
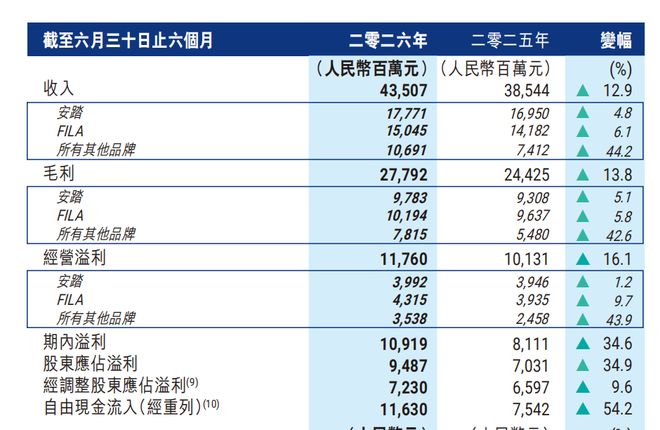
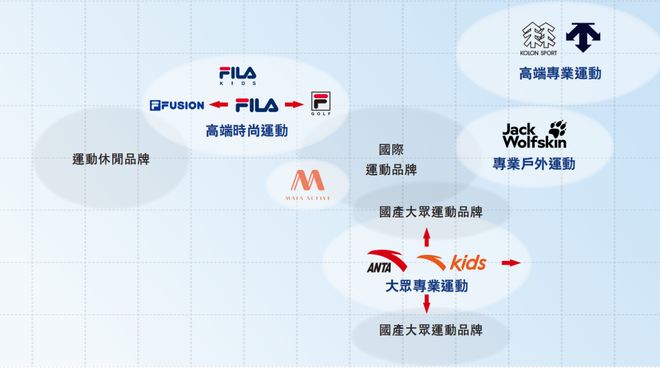
安踏集团的营收结构由三大部分组成:安踏主品牌、FILA,以及涵盖迪桑特、可隆在内的其他品牌组合。这三块业务的扩张节奏与获利水平,已呈现出显著的分化态势。
主品牌上半年实现收入177.7亿元,同比增幅4.8%,然而经营利润仅微涨1.2%,成为三大板块中唯一呈现"收入涨、利润滞"现象的业务线。
FILA录得收入150.5亿元,同比上升6.1%,经营利润则增长9.7%——利润端增速超出收入端,表明该板块的赚钱效率在提升。
表现最为抢眼的是迪桑特、可隆等其余品牌,合计收入达106.9亿元,同比飙升44.2%,经营利润同步上涨43.9%,扩张速率几乎是主品牌的十倍以上。
▲公司财报数据截图
将三条增长轨迹并列审视,核心判断十分清晰:安踏集团的增长动力,正从创立之初的那个"安踏"逐步让位给后来通过收购引入的户外及高端品牌集群。
这绝非一时波动,而是近两年以来反复出现的结构性趋势,也是本期半年报中最值得细读的分部信息。
主品牌的三年探索
"面向大众、拉升品牌"并未跑通
要理解安踏主品牌近几年的起伏,需回溯至2023年。
彼时,曾成功操刀始祖鸟高端转型的徐阳被调至主品牌负责全局,抛出"大众定位、品牌向上"的方针,集中打造超级安踏、SV潮流鞋店等新零售形态,设定了2023至2026年间流水年均复合增长10%至15%、2026年剑指600亿元的 ambitious 目标。
三年过去,现实与目标的鸿沟越拉越大:2024年增速10.6%,尚算踩线;2025年急坠至3.7%;2026年上半年虽回升至4.8%,但与600亿的既定目标之间仍留有相当距离。
今年七月,执掌主品牌整整三年的徐阳宣布离任,接棒者为集团联席CEO赖世贤。SV事业部被并入常规产品体系,超级安踏暂停拓展步伐,门店数量(含童装业态)净缩减173家。这些调整,实际上在这份表面光鲜的半年报出炉前数周便已完成布局。
那么,"大众定位、品牌向上"为何行不通?
根本原因在于,大众消费品的核心竞争力历来不是"叙事与格调",而是"价格竞争力加终端覆盖密度"。拿始祖鸟那套精品化逻辑去重塑一个依托万家网点铺开的国民级品牌,两套商业底层逻辑天然互斥:始祖鸟面对的是愿意为身份标签付费的小众客群,安踏面对的则是对价格高度敏感的普罗大众。
落到实操层面,超级安踏单品定价落在199元至299元区间,相较迪卡侬、优衣库并无明显的价格优势;SV潮鞋店价格上探至千元档,又无法支撑规模化走量。三年折腾下来,被摊薄的恰恰是主品牌的毛利率——这也精准解释了为何收入端涨了4.8%,利润端却只动了1.2%。
横向对照同样印证了这一判断。
FILA的稳扎稳打、迪桑特与可隆的强势爆发,恰恰说明了"锚定清晰定位"的力量:FILA从不摇摆,始终扎根中高端运动时尚;迪桑特、可隆则充分受益于户外消费的结构性景气周期,无需在大众与高端之间来回切换。一个颇具讽刺意味的现实随之浮出水面:安踏愈发倚重"外来的品牌"来兑现集团增长指标,而自己亲手培育的品牌反倒成了拖累。
路径依赖日趋刚性
未来的机遇与风险皆藏于此
将上述脉络串联起来观察,安踏所面对的并非某个孤立短板,而是一整套正在自我锁定的路径惯性,这正是预判其后续走势的核心变量。
主品牌的自身造血功能仍在走弱,而有效的替代方案尚未得到市场检验。当前赖世贤的思路是收缩止血——整合组织架构、叫停盲目扩张、守住存量根基,本质上是防御姿态而非进取姿态。安踏至今未能摸索出一条既能守住大众基本盘、又能重新构建品牌溢价空间的第二增长通道,这才是主品牌面临的最大变数。
▲公司财报数据截图
与之并行的是,集团层面的增量愈发仰仗外部并购,逐步演变为"资本拉动型增长"。
今年开春,安踏以约122.78亿元人民币购入彪马29.06%股份,若交割落地,将跃升为其最大单一股东,延续了此前拿下FILA、始祖鸟时的经典剧本。
这套打法过往屡试不爽,但暗藏的代价在于:集团增长的含金量越来越系于"买得是否精准",而非"管得是否出色"。一旦新入手的标的步入整合磨合期或增长失速,相关风险将被迅速传导并放大。
这些深层次的结构性隐忧,最终都投射到了资本市场对安踏的定价之中。
大和证券提供了一组颇具参考价值的对标:安踏当前对应未来十二个月的市盈率约为12倍,显著低于亚瑟士的24倍和Amer Sports的22倍。同属运动鞋服赛道、同样维持正增长,投资者却愿意给予后两者接近双倍的估值空间。
这一折价并非无端的歧视,而是一种"审慎的质疑":市场正在为主品牌的前景不确定性支付风险折扣,而非全盘否定安踏集团的综合实力。大和、里昂近期先后将目标股价上调至108港元和110港元,表明机构投资者对安踏整体前景仍持积极态度;但估值倍数迟迟突破不了天花板,也说明市场心知肚明——剔除FILA及其他品牌贡献之后,单独审视主品牌,成长叙事很难自洽。
纵向对比国内同行,可以更直观地看清安踏所处的坐标。名义上的"国产运动四巨头"虽在同一赛道角逐,实则早已裂变为截然不同的商业模型:安踏依托多品牌矩阵与全球并购网络;李宁押注单品牌深耕,净利润已连续三年承压下行,寄望于跑步细分赛道及2026年米兰冬奥会的流量红利;特步主要靠索康尼拉动增量,主品牌自身在底部震荡;361度凭借下沉市场维持相对平稳的扩张,但体量差距悬殊。安踏真正的壁垒在于"体系化作战能力"——前瞻性的战略规划、精细化的运营管理、充沛的现金储备所支撑的持续并购实力,这是其余三家短期内极难复刻的禀赋,也是安踏区别于同行的根本性优势所在。
综合来看,安踏集团在"体系能力"层面确实扛过了行业的周期性低谷,多品牌架构与并购操盘力仍然是其他国产品牌短时间内难以逾越的门槛。但安踏品牌本体正深陷一场身份焦虑——既不愿舍弃大众市场的规模底盘,又渴望获取高端品牌的利润厚度,三年尝试两头落空,付出的代价包括高管更替、门店精简、利润率被侵蚀。
真正左右安踏下一程方向的,将是赖世贤领导下的主品牌,能否找到一条不依赖"向上讲故事"、而是凭运营效率与极致性价比重新夺回大众消费者信任的通路。倘若这道题始终无解,安踏集团将日益趋近一家"运动品牌资产运营平台"——依靠并购与多品牌拼盘维系报表数字,而非依赖品牌自身的有机生长来驱动业绩。这未必意味着失败,但那已不再是当初那个"安踏"的故事了。资本市场当下给出的估值折让,本质上就是在等待这个问题的最终回答。
(本文为个人研究观点,不构成任何买卖建议。股市有风险,决策须谨慎。)
红星资本局智慧财报工作室 刘谧 周怡