家居双雄跨界布局厨电市场
今年泛家居领域中处境最为艰难的两大细分领域领军者,选择了彼此借鉴经验。
近期,定制家居圈频频释放新信号。8月份,欧派率先亮出新厨电子品牌OPPLAT,打出"意式设计+中国智造"的组合拳,意图引领行业告别单纯的柜体单品售卖,迈向全空间一体化交付的新阶段。
紧接着,索菲亚召开厨电项目正式启动峰会及全国招商动员大会,正式将厨电板块嵌入全屋定制生态体系,补上了柜电一体化的最后一块短板。
两位定制家居领域的顶尖选手,异口同声地将目光投向了同一处,这绝非心血来潮,而是整个定制家居产业自然延展的必然走向。
回顾前些年,几乎所有有头有脸的定制家居公司,都曾蜂拥涌入厨电这片领地。道理很简单——橱柜天然是距离厨电最近的使用场景,帮客户定制柜子时顺带推荐一套烟机灶具,几乎是水到渠成。
然而,现实远没有预想中那般美好。定制家居企业涉足厨电至今,尚无一家真正跑通了商业模式。以"外行"身份闯入一个已然高度成熟、竞争格局基本锁定的红海市场,困难可想而知。
那么,迟迟没能在厨电领域取得突破性成果的定制家居玩家们,为什么还要再度出击?
"欧派们"的厨电之路为何走不通
近年来,多家定制家居巨擘都在厨电领域进行了试探性布局。
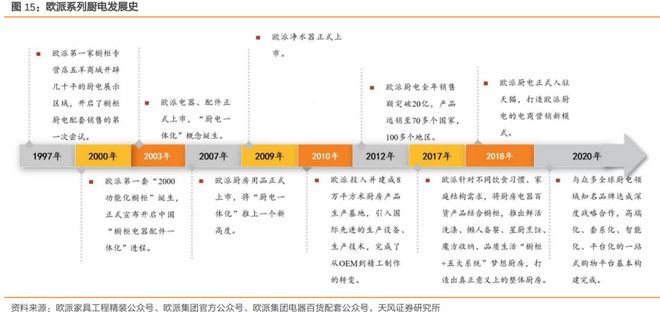
欧派早在1997年便开始涉足厨电;2022年,欧派正式宣布集成厨房全新品牌战略,期间完成了厨电产品从贴牌代工到自主精工制造的跨越。
与此同时,志邦2009年便推出了自有厨电产品线,后续又先后引入3M、能率、博世等国际大牌;金牌厨柜则斥资5000万元成立"玛尼欧电器科技"……
除自创品牌外,还有相当一部分定制家居公司选择了战略结盟路径:索菲亚与海尔集团建立深度合作;尚品宅配携手老板电器推出"搭载六核厨电的集成厨房"方案等。
由此可见,定制家居企业集体进军厨电并非某一家"脑子发热",而是整个赛道的共识性选择。
橱柜定制的决策节点往往早于厨电采购,换言之,橱柜就是厨电的天然流量入口,定制家居企业可以直接触达终端消费者,品类横向拓展理应是顺势之举。
可问题恰恰在于:当全行业都觉得理所当然时,实际效果往往差强人意。
翻开欧派、索菲亚的最新财报可以发现,"厨电"并未被单列为独立披露营收的品类,这意味着厨电贡献的收入在这两家公司总盘子中的比重十分有限。
定制家居企业虽野心勃勃,消费者却用真金白银投出了不同的票。
第一,家电品类的品牌护城河,远比外界估计的要深。
消费者挑橱柜时,会本能地想到欧派、索菲亚这类专业品牌;同理,他们挑选厨电时,也会自然而然偏向方太、老板这些老牌厨电厂商。
定制家居企业想要跨界,横亘在中间的不仅是一条产线,更是几十年来积攒下来的技术底蕴与市场口碑。
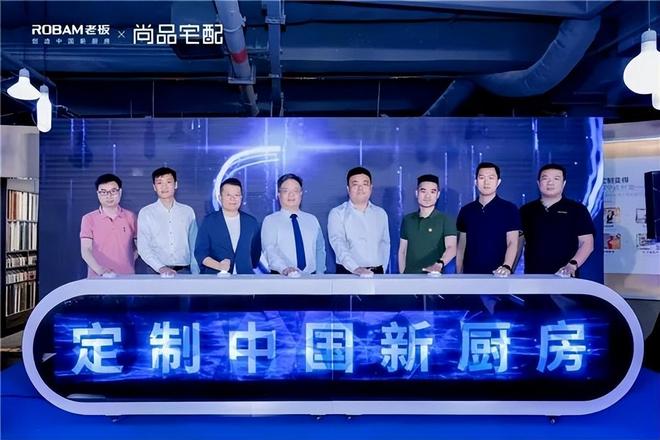
拿欧派厨电来说,起步阶段主要依赖代工模式,真正的自主量产直到2016年前后才逐步铺开。反观方太、老板、华帝,均诞生于上世纪八九十年代,在烟灶核心技术上深耕了十余载之后,欧派在该领域的积累才刚刚起步。
然而,当厨电巨头反过来向定制家居发起攻势时,这道屏障却薄得多。
与厨电的技术门槛不同,橱柜行业集中度偏低,市场上代工品牌林立,外部玩家切入的门槛并不算高。方太早在2000年便踏入了集成厨房领域;华帝更早在2002年就着手布局橱柜业务。
最后,最容易被低估的一环是售后服务。家电属于安装和售后权重极高的品类,这与家居产品一次性交付的安装模式存在本质差异,两套售后体系的切换绝非一朝一夕能完成。
到这里,"欧派们"为何始终无法在厨电领域打出声量,原因已经非常明确——橱柜与厨电虽然在物理空间上紧挨着,但在商业逻辑之间却横着一堵无形的墙,能造得出产品并不意味着就能逾越技术鸿沟。
家居与厨电这对"难兄难弟"
既然跨界如此吃力,"欧派们"为何还要再来一轮?
原因其实很直白:家居行业的生存环境,确实越来越严峻了。
国家统计局统计显示,2026年上半年,全国规模以上家具制造企业实现营收2576.1亿元,同比缩水8.6%;利润总额仅为45.7亿元,同比骤降52.7%。
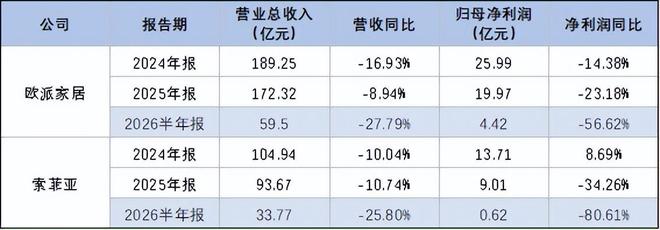
欧派和索菲亚这两家定制家居标杆企业,同样正在经历一场严酷的冰期。
索菲亚在2026年半年度报告中明确指出,行业正从增量时代全面转入存量博弈;欧派则在2025年年度业绩说明会上直言不讳:"房地产行业正处于深度转型期,收入端与成本端的双重变动给2026年经营表现带来了相当大的不确定性。"
如果两家企业在公开场合的表述还显得相对含蓄,那内部传递出的紧迫感已经溢于言表。
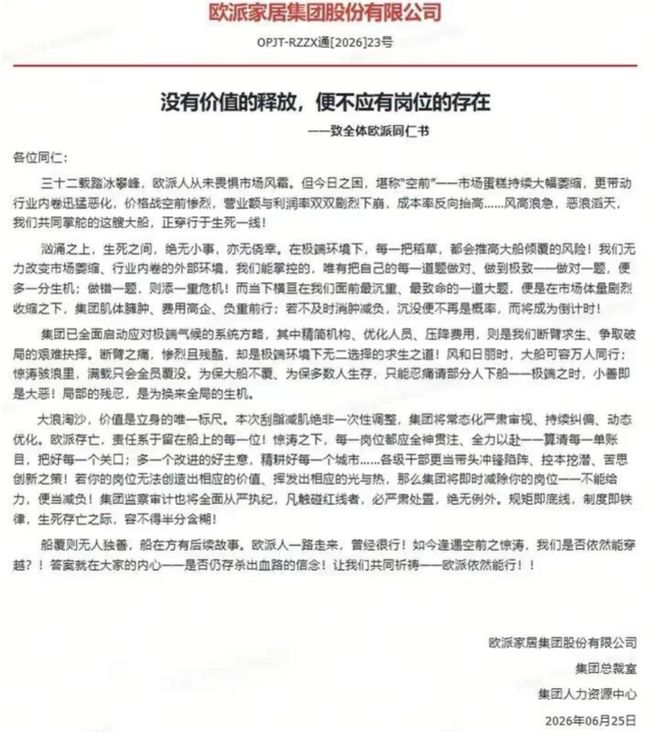
今年6月,欧派向全员发出了一封标题极为尖锐的信函——《没有价值的释放,便不应有岗位的存在》,信中写道:"行业内卷与价格战空前激烈,营业额与利润率同步大幅下挫,公司正行走在生死边缘。"
欧派甚至坦承:"为了不让整艘船沉没,为了让大多数人活下来,我们不得不忍痛让一部分人离开。"
当企业已被逼至悬崖边缘,从家居向厨电寻求突破,无异于一次背水一战。
其一,家居企业加码厨电已具备一定的市场根基,橱柜与厨电的消费群体高度重合,经销商网络也是现成的,转型阻力更小、容错余地更大;
其二,厨电本身的客单价不低,若能依托现有橱柜客户的流量池实现一定程度的转化,即便渗透率不高,也足以孵化出一块颇具规模的增量业务,为企业开拓新的增长空间。
其中有一个不太起眼但颇为关键的细节:这一轮"欧派们"切入厨电市场,底层逻辑已经发生了根本转变,不再是通过橱柜"捆绑搭售"厨电,而是转向多品类协同的生态化运营:
欧派打造了独立的子品牌OPPLAT,力推全空间一体化交付理念;索菲亚也并非单独推一款厨电产品,而是将厨电深度编织进全屋定制的整体解决方案之中。
二者的策略都从"顺手多卖一件"升级为认真经营一个完整品类。对定制家居企业而言,厨电不仅能贡献新增量,一体化体验还能反哺家具主航道,帮助企业在更广阔的维度上找到突破口。
但核心疑问随之而来:家居不好干,厨电就一定好干吗?答案恐怕不容乐观。
奥维云网推总数据表明,今年上半年厨卫市场整体零售额为696亿元,同比下降10.7%,跌幅超出家电大盘的平均水平。
行业头部玩家同样倍感压力。老板电器、华帝股份两家上市厨电公司,营收从2024年的小幅增长转为2025年的负增长,净利润更是持续承压。到了今年上半年,两家公司的营收和利润再度双双走低。
与家居行业遇冷的大背景如出一辙,受房地产市场深度调整拖累,据奥维云网数据,近几年精装住宅新开工项目持续缩减,2025年全年新开工项目仅有1073个,精装套数同比下滑22.1%。
对于厨电这种使用场景高度绑定单个家庭的产品而言,精装房堪称最大的订单来源。一旦工程渠道跑不动了,整个行业的收缩将是肉眼可见的。
家居与厨电,恰似两个同陷寒冬的兄弟,各自试图从对方那里汲取一丝热量,却发现对方的身体里也已所剩无几。
重新落子还有胜算吗
站在当下的市场坐标来看,家居企业做厨电,充其量不过是从一个低谷跳进了另一个低谷,"欧派们"真的还有翻盘的可能吗?
从行业演进的时间节奏判断,眼下确实不是切入厨电市场的理想窗口。
厨电市场的增量空间已近乎枯竭,而存量份额则被几家头部品牌牢牢把持。财通证券数据显示,2026年一季度,方太、华帝、老板三家品牌在线下油烟机品类的销量市占率合计约40%;线上方面,据奥维云网数据,去年1至4月三大品牌合计份额约为45%。
但厨电市场越承压,头部品牌的马太效应反而越显著。毕竟,在增量见顶的阶段,品牌势能、渠道纵深和规模经济才是决定胜负的核心变量,后来者的突围空间被进一步挤压。
对"欧派们"而言,要在现有格局中撕开一道口子,压力确实巨大。但并非完全没有破局的可能,关键看能否跳出"方老华"既有的竞争框架,另辟蹊径。
"方老华"比拼的是谁家的烟灶性能更强,比的是风量、风压、噪音分贝、能效等级这些硬指标;而"欧派们"需要回答的命题完全不同——如何让整个家装过程变得更加省心省力。
在设计类平台上,许多用户都有类似的