AI办公给互联网巨头出了道难题
在这场席卷全球的AI洪流之中,企业办公领域已然演变为各大科技巨头激烈角逐的核心阵地。
近几个月来,行业内的频繁对垒便是最直观的注脚。字节跳动、腾讯与阿里巴巴在完成内部架构调整后,纷纷将战略重心倾斜至该方向。9月15日,字节跳动首席执行官梁汝波破天荒地出席了飞书未来无限大会暨豆包工作开工大会,在会上正式宣告豆包、飞书、火山引擎三大板块的能力实现深度协同,并表示将持续加码企业级AI办公领域的布局,同期还推出了豆包工作伙伴等一系列全新产品。
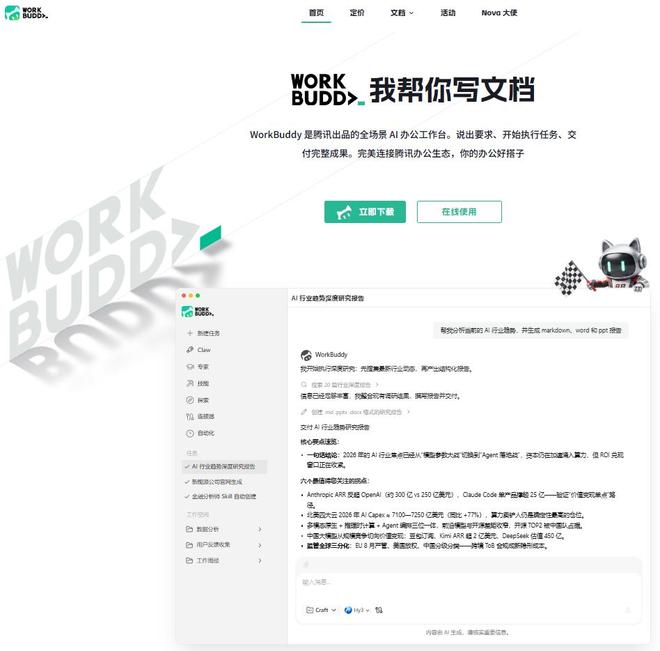
腾讯旗下WorkBuddy的节奏同样紧凑。该产品于9月2日对外开放平台,一口气吸纳了超过一百分合作伙伴加入生态体系;紧接着9月8日,WorkBuddy打破边界,与射击游戏《和平精英》展开跨界合作;到了9月16日,又发起了WorkBuddy旅行工具创意大赛。
阿里巴巴旗下的千问办公则在9月4日公布了上线以来的首份月度运营报告。根据官方披露的数据,千问办公自面世至今已累计推送120个版本迭代,日均更新频次高达4次;注册账户数量已跨越3000万大关,且其中企业端用户占比超过半数。
这条赛道上还活跃着更多参与者,它们各出奇招抢占身位。不久前,百度对外宣布要把百度搭子重塑为一个彻底开放的生态系统,同步开启入驻通道并启动合作伙伴招募计划,面向各类能力供给方提供连接器、技能、套件及硬件四类对接能力,同时立下永不向合作方收取佣金的承诺。金山办公方面,9月14日顺利获取了智能体身份码节点,由此成为国内AI办公行业中首家拥有该资质标识的企业。
放眼海外市场,巨头的表现同样引人关注。微软Copilot凭借Office数十年的深厚积累,牢牢握住了领先身位;谷歌Workspace正在加快追赶步伐;OpenAI计划在2026年7月推出一款名为ChatGPT Work的产品;Anthropic则于9月17日将Claude Cowork与Claude Chat两大产品线合二为一,统一归于Claude品牌之下。
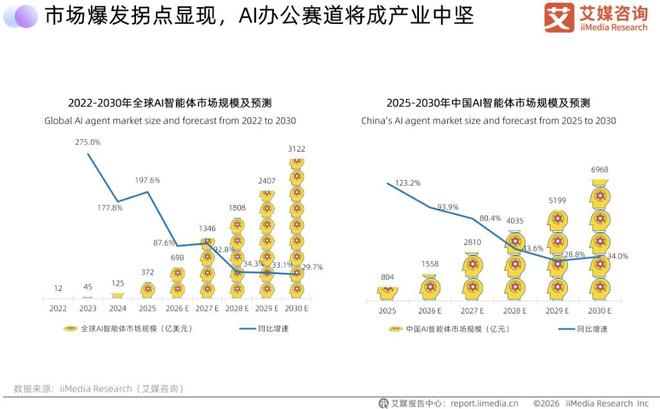
根据市场调研公司艾媒咨询近期出炉的《2026年中国AI办公智能体产业发展白皮书》,全球AI智能体产业正处于从概念验证迈向大规模商业化的重要拐点,AI办公智能体类产品将迎来集中爆发期,有望成为推动整个智能体产业链稳健扩张的核心引擎。报告显示,全球AI智能体市场规模在2025年约为372亿美元(折合人民币约2494亿元),预计2026年攀升至698亿美元(约合人民币4681亿元),到2030年更有望触及3122亿美元(约合人民币20937亿元)的量级。国内市场方面,2025年规模约为804亿元人民币,2026年预计达到1558亿元,2030年有望膨胀至6968亿元。
海外大模型的技术水平不断刷新上限,AI办公作为最直接受益的应用场景之一,自然也随之水涨船高。与此同时,国内各大厂在"错失恐惧症"(FOMO)心理的催化下不惜重金押注,全速推进,使得AI办公的实际落地节奏明显快于其他垂直领域。然而,表面的火热并不能遮蔽深层的不确定性——在AI技术飞速迭代的今天,潜在的变量依然不少。
AI办公赛道的高增长势头已是不争的事实。
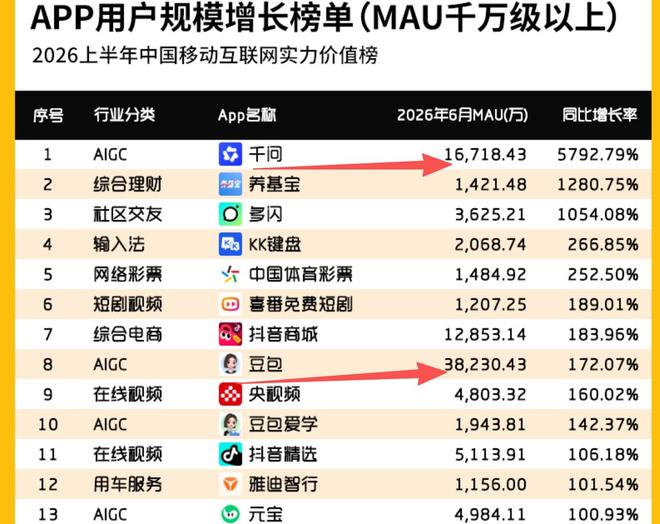
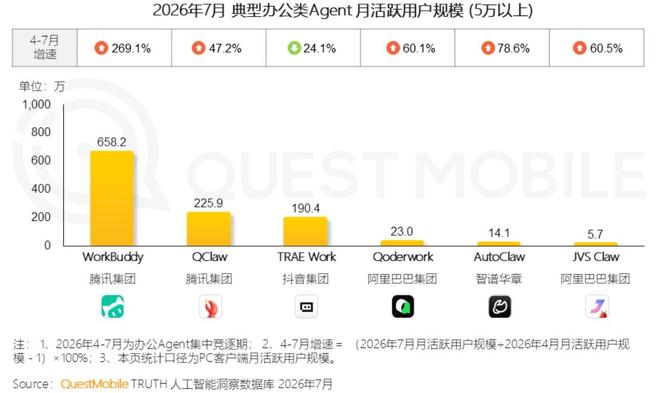
第三方数据监测机构QuestMobile的统计显示,2026年7月,国内AI效率办公细分领域的整体月活跃用户规模达到1.02亿,同比增幅为8.2%。其中,办公赛道原生移动端App的MAU为792.6万,同比飙升261.1%;PC端客户端MAU为1030.1万,同比增长幅度更是高达340.6%。按月活排名,位列前四的办公智能体依次是:腾讯WorkBuddy(658.2万)、腾讯QClaw(225.9万)、字节TRAE Work(190.4万)以及阿里QoderWork(23万)。
值得一提的是,该领域的格局变动极为剧烈。2026年7月至8月间,腾讯、字节、阿里先后结束了此前的多产品并行竞争模式,将原本零散的产品线整合为统一的单一入口。具体来看:腾讯在7月20日将QClaw并入WorkBuddy;字节于7月30日把飞书产品团队划归豆包麾下,飞书CEO谢欣改向豆包产品负责人赵祺汇报工作,随后在8月24日又将TRAE和扣子团队纳入豆包体系,并于次日8月25日发布了全新独立品牌"豆包工作";阿里则在7月份将QoderWork、悟空、MuleRun三条产品线合并为"千问办公",交由钉钉CEO陈宇森统一管辖,千问办公于8月3日正式亮相。
业界通常将百度搭子和金山灵犀划归为国内第二阵营,两者的市场关注度目前尚逊于腾讯、阿里和字节。百度搭子于2026年3月首次上线,同年8月完成了个人版、企业版及工作台的全方位升级;金山办公则在2026年7月推出了灵犀专业版和WPS Comate两款新品。
在海克财经的观察视角下,从产品形态维度审视,各家方案其实大同小异,底层框架大体一致:均以任务指派或对话式交互作为核心操作界面,辅以定时任务调度、连接器、专家角色、技能库、IM频道等配套功能模块。
这里所说的"连接器",是指智能体与企业既有软件系统之间的一套标准化通信协议。举个例子,当智能体通过连接器接入钉钉或飞书等办公应用后,便可获得相应权限,对应用内部的数据进行读取和写入操作。"IM频道"则是专门用于桥接即时通讯工具的通道,使智能体能够对接钉钉、飞书、企业微信乃至微信等具备即时消息功能的应用程序,从而接收和回应用户的消息。
截至目前,WorkBuddy、千问办公和豆包工作所支持的连接应用覆盖面都非常广泛,三者均能对接飞书、钉钉、企业微信,同时也兼容Office、金山文档等主流办公工具。相比之下,百度搭子和金山灵犀所能连接的应用范围要窄得多。不过在专家角色和技能配置方面,头部选手的积累同样相当丰厚。前面提到的豆包工作伙伴,其本质就是在智能体内预先打包好的能力组件,用户可以即取即用,无需从零开始搭建。
智能体这一形态的萌芽可以回溯到2026年初那场"龙虾热"。所谓龙虾,指的是开源的个人AI助手项目OpenClaw,它正是智能体概念的原始雏形。用户在本地部署"养虾"之后,龙虾便能替人操控电脑、执行各类任务。不过OpenClaw的使用门槛并不低,"养虾"过程要求使用者具备一定的技术功底,而且当时智能体的Harness——也就是工程化运行时框架——也远未臻于完善。
此后,仿照龙虾思路的智能体产品如雨后春笋般涌现:腾讯推出了QClaw,阿里打造了JVS Claw,字节开发了ArkClaw,百度则上线了DuClaw。最终杀出重围的,是2026年3月面世的WorkBuddy。这款产品砍掉了繁琐的代码配置环节,允许用户仅凭一句自然语言描述就能触发任务,由模型自行完成拆解、规划并直接产出完整的执行结果。更具突破性的是,WorkBuddy深度绑定了企业微信生态——用户下载安装后只需关联企微账号,便可以通过手机端远程给桌面端派发指令,整个配置流程最快仅需1分钟。这种设计对非技术背景的普通用户来说极其友好。
早先由微软借助Office平台普及的那种AI办公范式,典型代表就是Copilot——它在侧边栏中帮助用户起草文案、生成公式、概括邮件要点,本质上仍停留在辅助层面。然而现实中绝大多数的办公任务并非简单的单轮问答,而是涉及多个步骤、横跨多种工具、有明确交付标准的复合型工作。这类任务具有清晰的目标指向、可分解的执行链路、可调用的数字化手段以及可核验的最终产出,恰好构成了智能体自主运转的理想土壤。
智能体在执行一项长周期任务时,往往需要数十次乃至上百次的模型推理调用。倘若每一次调用的代价过于高昂,那么大规模的商用推广便无异于空中楼阁。而如今大模型技术日新月异,推理能力大幅跃升的同时,单位成本也在持续走低。多重利好因素交汇叠加,共同催生了当前办公智能体领域的蓬勃繁荣。
与泛泛而谈的智能体相比,办公智能体真正的核心竞争力并非模型本身有多强大,而是在于上手门槛低、操作体验顺畅,并且能够无缝对接企业既有的办公工具链,自然地融入用户日常已经形成的工作流程之中。
也正因如此,国内各路玩家依据各自的基因禀赋,走出了风格迥异的差异化道路。
虽然各家智能体的连接器理论上都能接入竞争对手的产品,但每家公司自有产品中所内置的原生能力却各有千秋,这恰恰是构建护城河的关键所在。腾讯最大的王牌是由微信和企业微信编织而成的社交流量网络——微信负责C端的广泛触达,企业微信承担B端的深度执行,WorkBuddy得以借道现有的社交关系链和组织架构,将AI能力层层渗透到具体的工作场景中。此外,WorkBuddy还引入了模型聚合平台的机制,除了自家的混元大模型之外,还接入了DeepSeek、GLM、Kimi等多家外部模型,用户可根据不同任务灵活切换。
千问办公与豆包工作的策略路线则较为接近。千问办公曾一度上架了GLM和DeepSeek两款外部模型供用户选用,但很快就收回了这一举措,重新聚焦于自研的Qwen模型。豆包工作则自始至终只搭载豆包系列模型。这两者都在消费端积累了庞大的用户基数,进而依托原有办公产品的既有优势继续深耕拓展。据QuestMobile数据,2026年6月,钉