40年期房贷正式落地:100万元贷款月供立减636元,多行已跟进
本文来源:时代财经 作者:张昕迎
40年房贷新政公布至今已逾两周,众多银行正加快推进配套细则的落地执行,细化了房贷期限延长的申请路径,同时加大了个人住房贷款相关业务的推广力度。
9月17日,南京银行杭州分行通过其官方微信公众号透露,该行个人住房贷款上限已扩展至40年,审批时将综合考量借款人的年龄与收入状况,协助其适当延展贷款周期,从而压低月度还款金额、缓解偿债负担。南京银行方面补充说明,借款人可通过线上渠道发起申请,最快仅需3分钟完成预审,24小时内即可出审批结果。
不仅限于南京银行,自9月10日起,涵盖国有大型商业银行及各地城市商业银行、农村商业银行在内的众多主流金融机构纷纷跟进房贷新政,公开表态接受40年期房贷申请,具体年限则交由购房者和银行双方协商敲定。
然而,时代财经近期走访多家银行获悉,40年期贷款并非对所有申请者一视同仁。由于地域和机构之间存在差异,各银行尚未就执行细则达成统一口径,而是依据借款人的年龄、就职单位、薪资水平、信用记录等个人条件进行综合且审慎的审核。
从市场端的实际反应观察,当前购房者主动选择申办40年房贷的积极性并不高,相较之下,存量房贷用户希望延长还款周期的诉求反而更加紧迫。时代财经经多渠道采访确认,迄今已有银行明确宣布存量业务同样享受本轮新政红利,此前已放款的住房贷款亦可申请将期限延展至40年;另有数位购房者反映,目前部分大型银行已在手机银行客户端开通了申请通道,原个人住房贷款合同的最长延长期限可选至480期。
多家银行落地40年房贷 图片来源:图虫创意
并非人人都能获批,年龄、收入与征信仍是关键审查要素
8月28日,人民银行与国家金融监督管理总局联合印发信贷领域新规,将个人住房贷款的最长存续期由原先的30年上调至40年。据时代财经粗略梳理,截至9月18日,南京银行、长沙银行、邮储银行、汉口银行以及云南省内若干中小型农村商业银行已通过各自官方渠道发布了落实房贷新政的通告。
邮储银行江苏分行日前刊发的一份公告表明,该行个人住房贷款期限上限提升至40年,同时支持在线递交申请资料,预审批环节最快15分钟便可完成。
参照该行给出的还款方案示例:假设贷款金额为100万元、年化利率3%,选用等额本息方式偿还,40年期对应的月还款额约为3580元;而同等条件下30年期的月还款额为4216元,两者相差约636元/月,缩减幅度约为15.1%。但与此同时,40年期房贷的利息支出明显攀升,借款人全部还款总额大约为171万元,比30年期方案的151万元多出近20万元利息。
长沙银行也在近期通过官方公众号宣布,该行已全面实施个人住房按揭贷款期限上限40年的新政,并提供涵盖咨询、审批直至放款的全流程一站式服务;汉口银行则回应称,其个人住房贷款年限上限为40年,首付比例最低可降至15%(即贷款比例最高8.5成)。
部分国有大行也在推动新政于广州区域落地,但从实际操作层面审视,仍存在一定程度的隐性准入门槛,年轻的首次置业群体成为本轮政策的核心受益者。以工商银行某营业网点为例,若要贷足40年,借款人年龄须在45周岁以下。9月17日,时代财经电话联系了工商银行广州市天河区一家支行,该网点工作人员告知:"我们当天才接到总行下发的操作细则,目前可以受理将房贷期限延长至40年的请求,但对借款人年龄设有约束——借款人年龄加上贷款期限不得超过85岁。"
在存量业务方面,各机构的应对策略呈现出更大的分歧。一位来自安徽的借款人李林(化名)向时代财经介绍,他在工商银行App中注意到,自己的房贷合同页面已出现"延长借据期限"的功能入口,选定申请理由后,该笔贷款的可延长期限最高可选择480期。
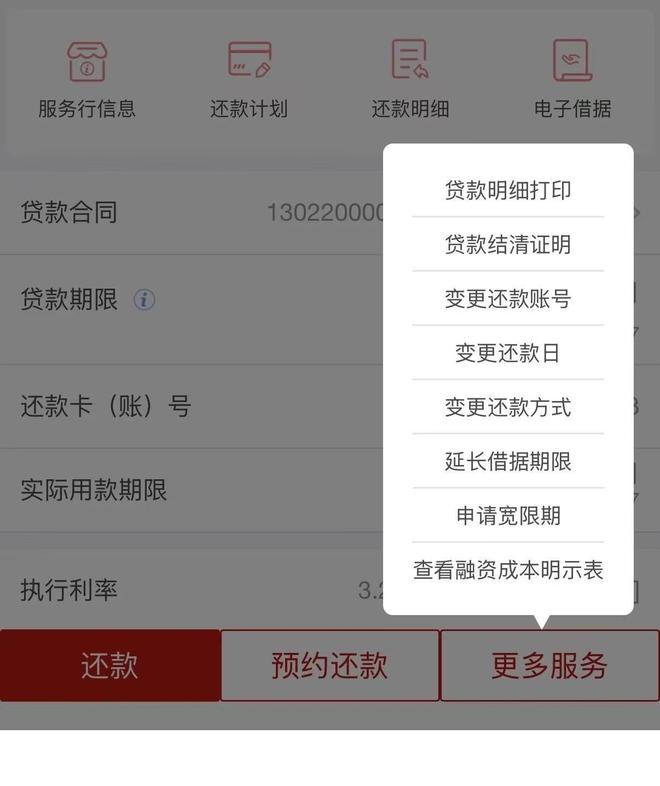
申请界面 图片来源:受访者提供
但据前述工商银行广州天河支行工作人员解释,工行的线上操作仅供参考性质,存量房贷无法实现自动延期,借款人必须到柜台办理并完成人工审核。"借款人需要准备收入证明、不动产权证、房产登记查询记录等资料到网点填写申请表格,并提交一份关于申请展期的书面说明。待审批通过后,银行将生成新的合同补充协议,借款人须重新签署并再次办理抵押登记手续。"
此外,工行还设定了一条限制:展期时长不得超过原贷款期限的二分之一。换言之,如果借款人原本的房贷期限较短,想要一步到位拉到40年将非常受限。
也有银行干脆将存量房贷排除在本轮新政适用范围之外。云南耿马县农村信用合作联社日前发布的声明指出,房贷新规生效后,该行新受理的个人住房贷款业务将依照新规则执行;但对于已经放出的存量住房贷款,则不受此次政策变动影响,仍按原有借款合同条款履行。
一部分人着眼于压降月供,另一部分人则忧虑额外利息负担
尽管各大银行正密集推进新政的实施工作,但实际提交申请、选择40年期房贷的客户数量相当有限。前述工商银行广州天河支行工作人员也对时代财经坦承:"我们这边目前还没有人办理。毕竟总利息会往上走,很多客户会在意这个成本因素。"
南开大学金融发展研究院院长田利辉在接受时代财经采访时分析认为,对购房者来说,虽然月供下降了大约15%,但总利息却增加了约20万元,而且信贷风险暴露的周期被拉长了,退休之后可能仍在还贷,购房者需要承受长期收入波动、房产贬值以及家庭应急储备金被削弱等多重隐患。
"把贷款期限延伸到40年,本质上是一种'用时间换取空间'的需求端支撑手段,而非面向所有人的普遍性优惠。其内在逻辑在于将还款压力分散到更长的生命阶段中去,借助降低月供的门槛来激发刚性需求和改善型需求,同时稳固银行按揭资产的体量。"田利辉进一步阐释道。
时代财经在调研过程中注意到,相较于新发放的房贷,已存在的存量房贷用户的延期需求表现得更为突出,但其中一部分申请人的真实意图是"先把月供降下来,之后再找机会一次性还清"。今年29岁的李林便是典型代表,他于2024年初在合肥贷款109万元购买了一套住宅,原始合同期限为30年。新政面世后,他已向贷款银行提交了将房贷从30年延至40年的申请,目前正在等候审批反馈。
"前段时间一笔投资亏了,家里的积蓄基本清零,要是维持之前的花钱节奏,每个月肯定捉襟见肘。所以看到这条政策我就想先把月供降一降,每月手头能宽裕些,攒钱的速度也会快一些,将来好提前把剩余本金还掉。"李林对时代财经说道。
这种"长周期贷款、短周期实际还款"的操作模式,折射出当下居民面对长期债务时的谨慎心态。上海易居房地产研究院副院长严跃进同样指出,40年并不意味着必须足额偿还那么久,购房者在未来收入改善后,完全可以通过提前结清等方式灵活调整债务结构,在实际操作中拥有较大的回旋余地。
在居民强烈的去杠杆倾向驱动下,近几年银行个人住房贷款业务持续萎缩,提前还贷的热度居高不下,存量房贷大量被消化。人民银行近日公布的《2026年二季度金融机构贷款投向统计报告》数据显示,截至今年二季度末,全国个人住房贷款余额为36.29万亿元,同比下滑3.8%;聚焦上市银行板块,截至2026年6月底,国有六大行的房贷余额加总约为24.63万亿元,较2025年末合计缩减超过5000亿元。
客观而言,凭借期限长、利率较为平稳、坏账率偏低等优势,个人住房贷款历来被认为是银行资产负债表中最优质的资产类别之一。业内普遍认为,本轮新政若能顺利铺开,有望在一定程度上为银行的房贷业务注入活力。
田利辉向时代财经分析称,对银行端来讲,房贷期限拉长后单个客户的利息贡献将明显增厚,短期内有助于放缓按揭余额的下行节奏、压低提前还款率和违约概率;但风险同样不容忽视——短期负债对应超长期资产,会令银行的资产负债期限错配问题恶化,利率风险和信用风险的敞口也将同步放大。
但他同时着重强调,本轮新政对银行房贷业务的拉动作用,更多体现在风险缓冲层面,而非真正的规模扩张。"在居民收入预期和购房信心尚未得到实质性修复的前提下,很难从根本上扭转房贷负增长的总体格局。"田利辉如此判断。