安世"分家"近一年:海外月断供5.9万片晶圆,国产12英寸产能紧急补位
文章来源:时代周报 撰稿人:朱成呈
安世"一分为二"将近一年之后,首先被颠覆的不是股东名册,而是一片硅片。
在此之前,安世的制造版图横跨多个大洲:前道晶圆制程集中在欧洲,后道的封装与测试环节则分布在中国、马来西亚、菲律宾等多个地区。具体来看,位于德国汉堡与英国曼彻斯特的两家晶圆厂,月度总产能折合8英寸规格大约5.9万片;而安世设在东莞的工厂则包揽了全球七成左右的封测任务。
这一分工格局延续了相当长的时间,却在2025年下半年骤然断裂。
2025年9月末,荷兰当局联合属地司法机构援引国家安全条款,针对安世半导体实施了多项管控举措,闻泰科技对安世荷兰主体的掌控权限遭到约束。自此,中荷两地的安世法人实体在实质上各走各路,原先紧密咬合的全球供应网络也被强行拆解。
对安世中国来说,最迫在眉睫的压力落在晶圆来料上:一旦海外硅片断供,手中庞大的封测设备便面临无芯可封的窘境。
回望这一年,安世中国的核心动作可以归结为一句话——重构整个制造底座。它并未坐等旧有供应通道修复,而是在国内重新锁定晶圆代工资源,将原先依赖欧洲产线的部分6英寸、8英寸品类逐步切换到12英寸平台上,与此同时不断加码本土封测产能。
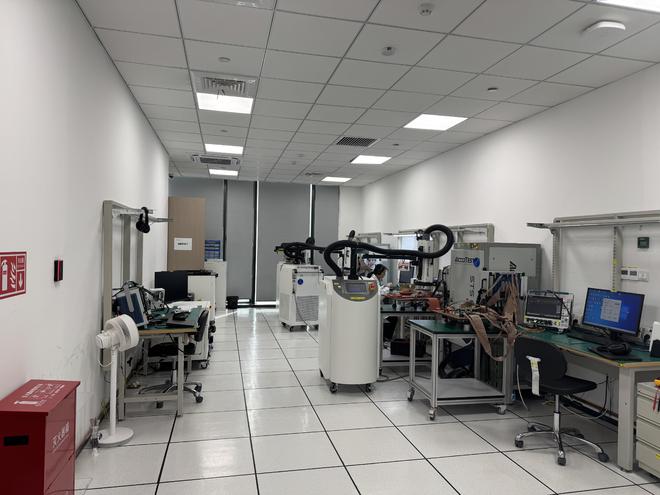
日前,时代周报记者走进安世中国研发中心实地走访获悉,安世中国正借助国内战略伙伴的12英寸晶圆产线确保产品不间断出货,并在既有产品序列上持续推动技术迭代。
安世中国研发中心 时代周报记者拍摄
一位了解安世中国内部情况的消息人士告诉时代周报记者:"海外晶圆通路中断以后,安世中国从2025年四季度起就全力投入晶体管晶圆替代技术的突破工作,到2026年一季度末与国内战略伙伴正式敲定合作协议,顺利完成了12英寸工艺平台的导入,新产品的验证和小批量试产也在同步推进。"
截至今夏八月,安世中国已依托该12英寸平台落地了T2X系列低压MOSFET、第八代FS8 IGBT,并且完成了12英寸双极型二极管和三极管的研发与批量生产;12英寸逻辑芯片平台的量产型号数量已突破1300款。
**12英寸平台如何破局**
曾经,安世是一家教科书式的全球化半导体企业。
硅片在德国或英国打磨成型,随后发往中国、马来西亚、菲律宾等地完成封装和检测,最终流向汽车、消费电子产品、工业设备等终端市场。
汉堡晶圆厂的起点可以追溯到1953年,如今月产量已逾3.5万片(按8英寸折算);曼彻斯特厂主打6英寸TrenchMOS工艺,月产量约为2.4万片(同样折8英寸口径)。两者加在一起,月产能约5.9万片。
与之形成对照的是,安世中国所对接的国内战略伙伴,其晶圆产能规模已经相当可观。
该合作伙伴的一位内部人员向时代周报透露,这座工厂是国内第一座12英寸车规级功率半导体晶圆产线,当前月产出约为3.6万片,产能利用率已突破百分之百;预计到2026年末,月产能将攀升至5万片。若按晶圆直径折算,3.6万片12英寸硅片大致等同于8.1万片8英寸硅片的产出量。
早先行业里流传过一种看法:拿12英寸大圆片去做二极管、三极管、MOSFET、IGBT这类相对成熟的器件,多少有些"杀鸡用牛刀"。然而从实际制造效率和成品一致性的维度审视,12英寸平台带来的好处远不止"片子更大"这么简单。
与那些建厂数十年、设备老旧的汉堡和曼彻斯特产线不同,安世中国战略伙伴的12英寸工厂全面搭载了自动化装备,在每片晶圆的有效产出、单颗芯片的制造费用以及批次间的参数一致性上均展现出明显优势。
上述人员进一步解释,12英寸晶圆的可用面积大约是8英寸的2.25倍,在同一套工艺条件下,一片大圆片能切出的芯片数量显著增加,由此产生的规模效应能够有效压低单颗芯片的成本,进而增强产品在市场上的价格弹性。
此外,新建产线引入了全流程自动化作业,对关键工序的尺寸公差实施更严格的管控,有利于压缩芯片电学参数的分散程度,缩小不同批次之间的差异。在汽车电子、工业控制等对可靠性和重复性极为苛刻的应用领域,这正是12英寸平台的另一层核心价值。
在良品率层面,高度自动化的生产方式大幅削减了人工干预造成的随机偏差,配合更高标准的洁净车间管控和缺陷拦截机制,有助于将良率稳定在一个较高水平。
**守住根基之后的下一步**
对安世中国而言,这家国内战略伙伴旗下的12英寸晶圆厂所化解的,绝不仅仅是"有没有硅片"这一个节点问题。更深层的意义在于:借助全新的制造底座,安世中国有望以更经济的单位成本、更可靠的良率表现,重新搭建起成熟功率器件、逻辑器件及双极性分立器件的大规模自主生产能力。
这一转变已经切实反映在产品矩阵上。
今年八月,围绕12英寸工艺平台,安世中国在功率器件、逻辑器件、双极性分立器件三条主力产品线上同步刷新阵容。功率方向推出了T2X系列低压MOSFET和第八代FS8 IGBT;双极性分立器件板块成功实现了部分12英寸双极型二极管、三极管的设计开发及批量下线;逻辑芯片方面,量产料号已超过1300款,应用场景涵盖消费电子、工业控制、汽车电子乃至AI计算等多条赛道。
归根结底,这是安世中国过去十二个月里最关键的一仗——将被供应链变动打散的制造能力,一块一块地重新拼装完整。
此前,受供应链路剧烈调整的影响,安世中国的MOSFET、逻辑及模拟IC产品在交付节奏上经历了阶段性的紧张。据知情人士介绍,伴随供应链优化工作的深入,MOSFET、逻辑与模拟IC的供货稳定性正在逐月好转;晶体管品类的正常供应预计将在2026年下半年前后全面回归正轨。
与此同时,新一代产品也在加速推进客户端认证。眼下,多款中低压MOS、IGBT及晶体管新品已完成工程样品制作并寄送至客户处进行测试,目标市场聚焦于AIDC(人工智能数据中心)、新能源汽车等领域。
汽车板块依然是安世中国最稳固的收入基石。
据了解,安世中国半导体产品中九成以上达到车规级质量标准,东莞封测基地已通过完整的汽车行业质量管理体系审核,能够满足整车厂商及Tier 1供应商在耐久性、寿命周期、极端环境适应性等方面的严苛要求,汽车功率器件业务早已成为安世中国营收结构中最为厚重的支柱。
不过,汽车行业自身的图景正在重塑。新能源车市占率持续走高、高阶辅助驾驶功能加速落地、传统燃油车的电子化比例也在攀升,这些因素共同推高了每辆车上半导体的搭载量。对安世中国来说,多年沉淀下来的车规客户资源和产品know-how构成了不可动摇的基本盘;而新能源与智驾浪潮,则打开了额外的增长天花板。
第二块增量蛋糕来自AI。AI数据中心的表象是一场GPU算力的军备竞赛,但其底层逻辑实则围绕电力输送与电源管理展开。电网送来的是高压交流电,不可能直接灌入GPU,必须经过降压、整流、稳态等一系列变换,才能变成芯片可用的低压直流。算力密度越高,整机功耗越大,电源架构的分量就越重。
安世中国的MOSFET、保护类器件等产品,正是沿着这条电力链路切入AI服务器、AI PC等新兴场景。换言之,安世中国并不直接参与AI芯片本身的竞争,它的角色是为这些AI芯片"喂电"。当AI服务器的功耗曲线一路陡峭上扬,电源转换效率便不再是一个藏在背后的工程参数,而是算力基础设施不可或缺的组成部分;功率半导体也因此从以往的角色定位中跳脱出来,获得了全新的需求增量。
总而言之,对安世中国而言,12英寸晶圆平台回应的是"能不能造"的制造端命题,车规市场锚定的是"靠什么吃饭"的基本盘,而AI服务器等前沿场景,则将决定这套扎根国内的制造体系究竟能延伸到哪里去。