全球再度掀起加息风暴,AI投资迎来高利率严峻考验
10年期美国国债收益率突破5%关口,叠加美联储、欧洲央行及日本央行等主要经济体相继上调政策利率,众多海外分析师与经济学者纷纷作出如下研判。
今年九月,各主要央行的密集加息令市场不禁回想起2022年那波席卷全球的紧缩浪潮。然而与当年不同的是,眼下全球经济格局中多出了一个举足轻重的新因子——人工智能(AI)。
一方面,中东紧张局势将原油价格推向高位,重新点燃了物价上涨的压力;另一方面,AI基础设施建设的大规模投入持续吸纳市场资金,叠加政府层面的融资需求,共同抬升了长期借贷成本。
在此背景下,市场愈发关注一个核心问题:倘若利率继续攀升,当下高歌猛进的AI资本投入究竟还能维系多长时间?
欧美日轮番上调利率,全球新一轮紧缩周期是否已经开启?
"最近两周,交易员们已开始为美国、日本乃至欧洲同步推进的一轮新的货币紧缩定价。驱动这一预期的核心因素在于近期油价的大幅跳涨,且越来越多参与者倾向于认为高油价态势将持续较长时间。"全球宏观研究机构David Woo Unbound的首席执行官兼经济学家David Woo在接受《每日经济新闻》(以下简称每经)采访时如是分析。
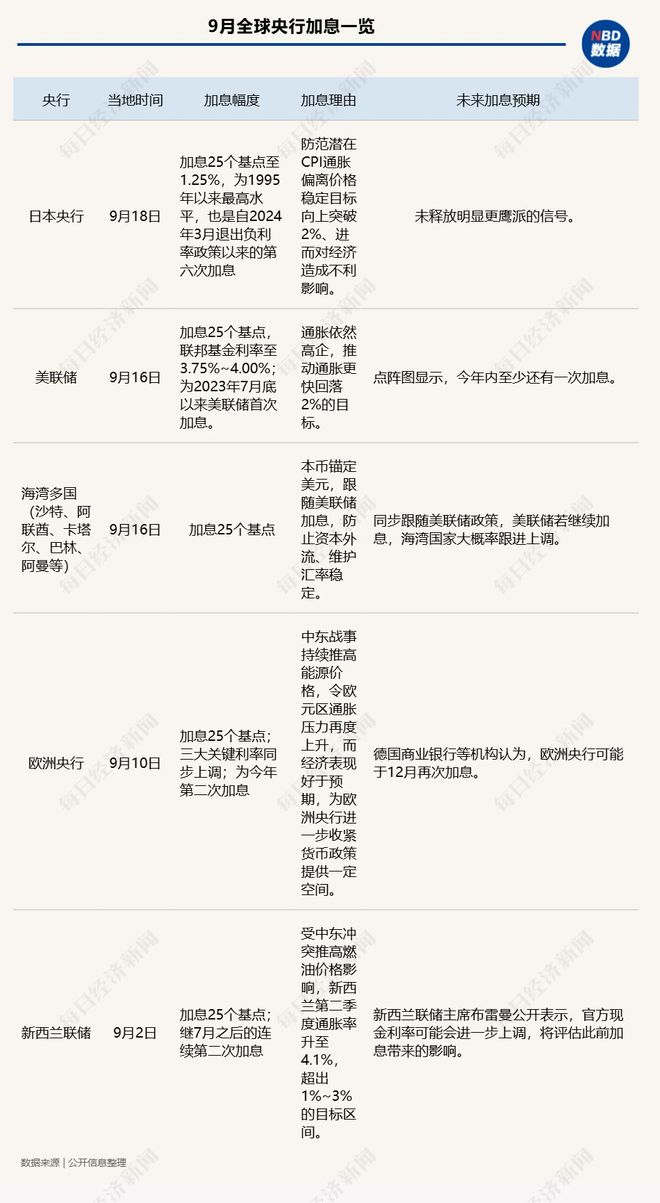
9月18日(当地时间),日本央行将政策利率提升25个基点至1.25%,触及1995年以来的峰值,同时也是2024年3月结束负利率时代以来的第六轮加息动作。
9月16日,美联储将联邦基金利率目标区间提高25个基点至3.75%~4%,这是自2023年7月末以来该行首次动用加息工具。
9月10日,欧洲央行将欧元区三项标志性利率统一上调25个基点,系本年度内的第二次加息举措。
此外,新西兰及多个海湾国家央行也先后跟进实施了加息操作。
尽管各经济体内部的基本面状况不尽相同,但这轮加息共享着一个底层逻辑:阻断能源冲击向持久性通胀蔓延的路径。
David Woo向每经记者解释道,各央行之所以认定必须出手,首先是因为已无法再将本次油价波动视为短期扰动;其次,在油价走高的过程中,整体金融条件尚未出现实质性收缩,尤其是美股并未受到持续攀升的美债收益率和原油价格的明显拖累。
这一情景自然唤起了市场对2022年全球加息周期的记忆。
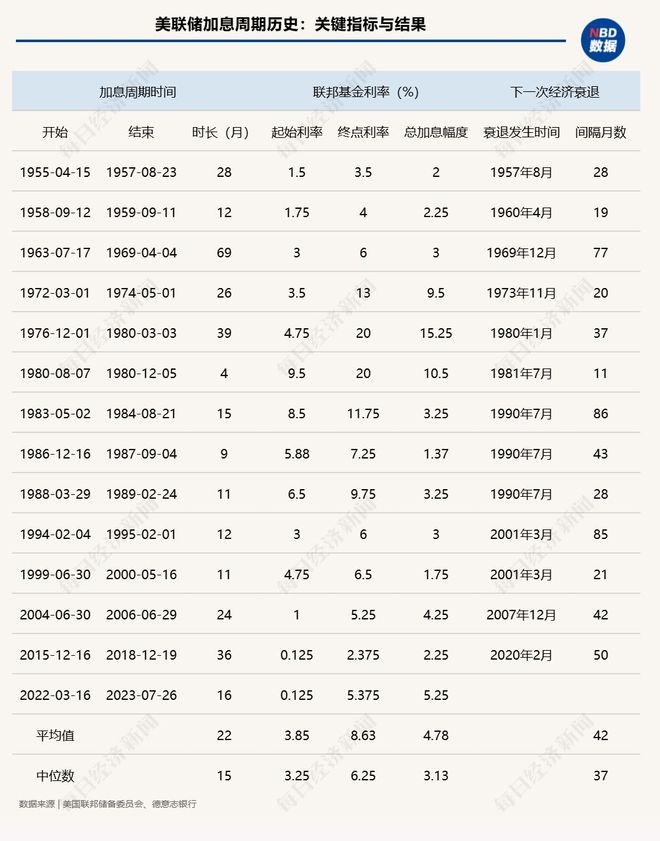
那一年,为遏制疫后供应链断裂及地缘冲突所催生的严重通胀,美联储在2022年3月至2023年7月间连续11次加息,累计幅度高达525个基点,将联邦基金利率目标区间从0%~0.25%急速拉升至5.25%~5.50%,刷新了22年来的纪录。全球其他主要央行亦步亦趋地大幅收紧:欧洲央行连续10次加息共450个基点;英格兰银行连续14次加息合计515个基点;加拿大央行累计加息475个基点。
不过,西部证券分析师张泽恩在接受每经采访时表示,本轮加息的根源在于中东局势所触发的通胀回弹,尚不能据此断定全球加息周期已然重启。
他进一步阐释,美联储这次操作更接近于前瞻性的风险缓冲手段,而非全面恢复紧缩模式。此轮物价反弹的主因是能源供给侧的外部冲击,而非内需过度扩张导致的广泛涨价,美国经济层面也并未释放出需要持续强力压制的过热信号。日本央行此前已步入货币政策回归常态的轨道,当前的通胀走势不过是加速了其既定节奏;欧洲央行的加息同样以抗通胀为首要考量。
"当前市场的主流预判仍是美联储加息两轮后按兵不动,日本央行则大概率在明年将利率调至目标位后即宣告周期终结。"张泽恩补充道。
2022年,全球央行面对的是已经全面蔓延的通胀局面;而到了2026年,决策者更忧虑的是能源冲击是否会外溢至核心通胀、薪资水平及通胀预期,从而催生所谓的"二轮通胀"。
张泽恩认为,从目前数据看,尽管总体通胀指标有所回升,但核心通胀仍处于回落通道之中,只是黏性有所增强。本轮物价反弹的根本驱动力是原油价格的急剧飙升,虽然正沿着产业链逐步向核心商品和服务领域渗透,但远未形成全面扩散之势。唯有当中东冲突延续并推动油价长期居高不下,传导效应不断加深时,核心通胀的下行轨迹才可能被扭转,通胀再度抬头才有现实基础。
但他同时也提醒,不管通胀最终是否二次反弹,当前全球已呈现出明显的"跟涨式加息"特征。"欧日和欧洲央行的操作更多是为了抵御本币贬值和外部输入型通胀的防御性安排。"
左右利率走向的新变量:年均一万亿美元的AI投入
倘若说油价是触发本轮加息的最直接导火索,那么AI则有可能成为塑造长期利率水平的另一支关键力量。
韩国央行在连番加息之后曾发出警示:若半导体景气周期所带来的企业与居民收入增长最终转化为实际消费需求,通胀压力恐将再度积聚。
9月16日完成加息后,美联储主席凯文·沃什在阐述长端美债收益率上行的成因时,将经济增速、企业资本开支以及大型科技巨头的AI布局列为关键要素。沃什特别提到,超大规模科技企业在公开市场上积极筹资,各方对资本的角逐正在推高长期端的收益率水平。
近期10年期美债收益率一度站上5%大关,而该期限的国债收益率恰恰是影响企业融资成本、地产行业及政府付息负担的关键基准利率。
高盛亦持相近观点:AI热潮与利率上行并非两条平行线,而是正在交汇融合。其一,AI基础设施的巨额资本开支正在大量消耗科技公司的自有现金流,迫使它们更多地借助债券和股权市场来筹措资金;其二,各国政府也因能源安全、基建建设和国防等领域的支出扩大而不得不增加举债。当私营部门与公共部门同时加大资金需求时,全球流动性变得更加"紧张",资本的使用成本水涨船高。
图片来源:每经媒资库
洛克菲勒国际董事长Ruchir Sharma测算,全球AI基础设施的年投入体量已接近1万亿美元,而AI服务当前所能产生的营收大约在2000亿美元上下,二者之间存在约8000亿美元的资金鸿沟。即便科技巨头能够凭借云计算、数字广告等传统板块的盈利来补贴AI研发,仍有相当可观的部分资金仍需通过发债或上市融资来填补。
法国巴黎银行的预测显示,今年超大规模科技企业的债券发行总量可能逼近2500亿美元,到2027年将进一步膨胀至约4000亿美元,且其中逾三分之二的期限为十年及以上的长久期品种。
与此同时,美国政府每年大约需要筹集2万亿美元来填平财政窟窿。
正因如此,Ruchir Sharma判断,AI企业与联邦政府实质上是在争抢同一份资金蛋糕。AI领域的投资规模越大、美国财政赤字越深,这场资本争夺战便越白热化。
David Woo则向每经记者点明,源源不断的AI资本支出正是美国经济和美股在2026年跑赢预期的核心引擎。考虑到AI繁荣本质上高度依赖杠杆融资,无论央行如何调整政策,只要AI资本开支持续放量,长期利率就难以避免上行趋势,直至相关支出明显降温才会止住。"AI的资本开支会很快减速吗?特朗普上周把利害讲得十分透彻:'谁拿下AI,谁就掌控未来。'"
于是,市场正在密切审视:当融资成本节节攀高,AI项目能否依然交出令人满意的投资回报?
Ruchir Sharma划出了一条颇具参考价值的观测红线——美国10年期国债收益率5%。一旦10年期美债长期锚定在约5%的收益率附近,科技企业从资本市场获取资金的代价也将同步攀升,AI项目就必须用未来的收益前景来证明其配得上日益高昂的资金成本。
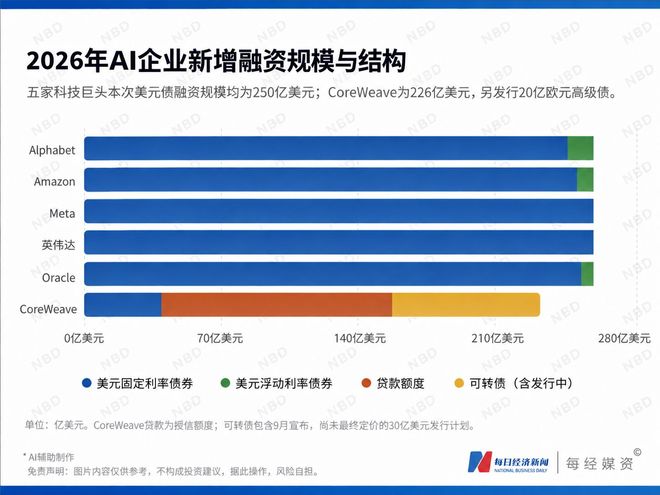
Alphabet、亚马逊、Meta、英伟达及甲骨文今年各自新增的美元融资额均已触及250亿美元量级,其中绝大部分为事先锁定了票息的固定利率债券,此类债务不受美联储后续利率变动的直接影响。相较之下,新兴算力服务商CoreWeave的融资架构则复杂得多,涵盖116亿美元信贷额度、40亿美元优先债及70亿美元可转换债券,因而对美联储利率调整的敏感度更高。
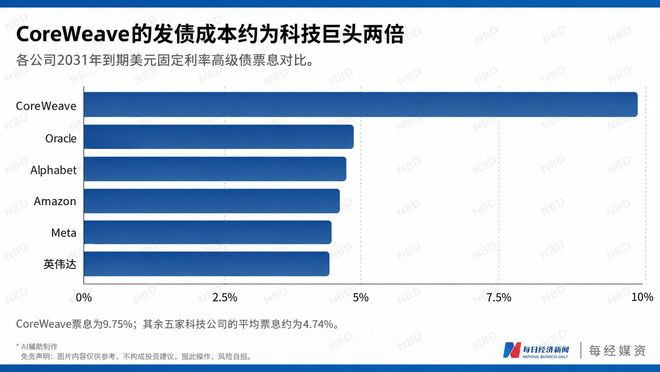
CoreWeave所承担的融资成本远高于头部科技巨头。在其2031年到期的美元固定利率债务中,CoreWeave的票面利率是上述五家科技大厂平均水平的两倍以上。同一时期,英伟达的融资成本最为低廉,票息仅为4.50%。这一差距折射出投资者对大型科技龙头与高杠杆AI云计算厂商在信用风险评估上的显著分化。
"零成本资本"时代落幕,高利率重塑资产估值逻辑
近期,美国"负责任联邦预算委员会"主席玛雅·麦圭尼亚斯(Maya MacGuineas)发表文章指出,美国10年期国债收益率已冲破5%。仅仅两个月之内便上行约0.5个百分点,相较于2022年初的水平已翻了近三倍。