123亿换一张"非控股"入场券:安踏入股彪马的三道算术题
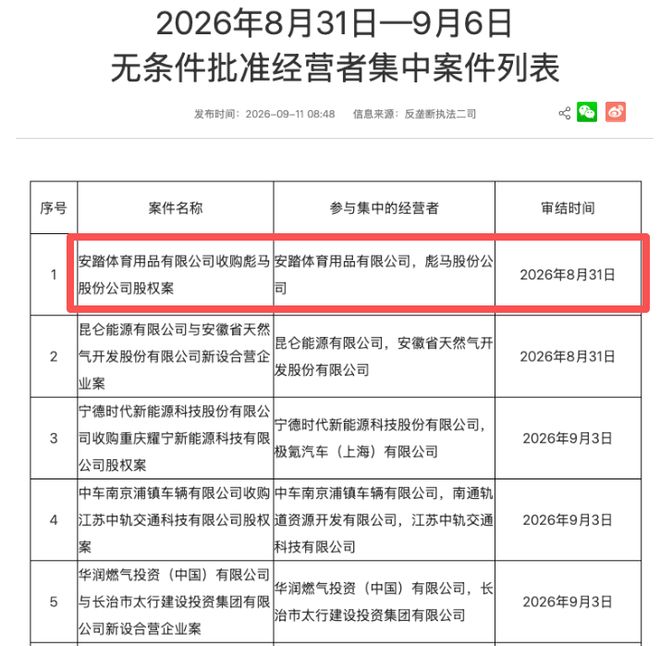
近期,国家市场监督管理总局发布了2026年8月31日至9月6日期间无条件批准的经营者集中案例清单,其中包含“安踏体育用品有限公司收购彪马股份公司部分股权”一案,该案于8月31日正式获批。
自今年1月27日双方正式宣布合作意向以来,这项估值达15.06亿欧元(约合人民币122.78亿元)的跨国并购案历经七个多月的审批流程,终于跨越了最为关键的国内行政监管门槛。
然而,将此次行为定义为简单的“收购”并不严谨。
交易落地后,安踏将持有PUMA SE 29.06%的股份,从而成为其第一大单一股东。值得注意的是,此举并未赋予安踏对公司的实际控制权,也不涉及发起全面要约收购。彪马将继续维持其在德国的独立上市地位、原有的公司治理框架以及现任管理团队。
这一核心事实奠定了本次分析的基调:这并非一场典型的“中资吞并德企”故事,而是一笔兼具少数股权投资属性与战略合作期权性质的精密商业安排。
市场对该交易估值的分歧,正是本次事件中最具解读价值的切入点。
**估值解析:62%的溢价究竟购买了什么?**
首先审视交易的基本面数据。
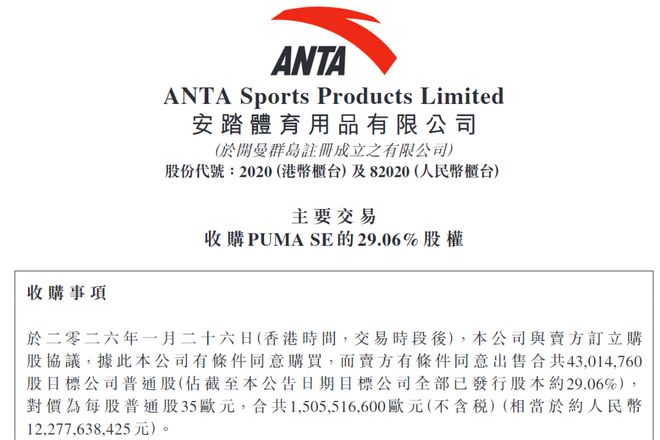
2026年1月26日(港交所时间),安踏与法国皮诺家族旗下的投资公司Groupe Artémis签署股份购买协议,约定以每股35欧元的价格,收购PUMA SE共计4301.476万股普通股,总对价为15.055亿欧元(税前),且全额使用安踏自有资金支付。
该交易中最受争议之处在于其高额溢价。
相较于协议签署前一交易日21.63欧元的收盘价,35欧元的成交价溢价幅度高达62%。消息发布当天,彪马股价曾短暂上扬超过17%,但随后迅速回调,导致交易价格与市场现价出现显著背离。这种“高溢价接盘、卖方有序退出”的局面,也解释了为何在监管批准消息传出后,彪马在法兰克福股市的表现较为积极。
市场所体现的折价情绪,实质上反映了投资者对于在品牌低谷期进行“抄底”操作的审慎态度。
彪马近期的财务表现确实不容乐观:2025年,经汇率调整后其销售额同比下降8.1%至72.962亿欧元(按报告口径计算降幅为13.1%);毛利率下滑260个基点至45%;息税前利润(EBIT)录得-3.572亿欧元的亏损;合并净利润为-6.455亿欧元;自由现金流为-5.303亿欧元。与此同时,其股价在全年内从44.36欧元大幅下挫至22.30欧元。
进入2026年上半年,彪马营收同比下滑7.9%至35.544亿欧元,若按固定汇率计算,降幅为5.2%。业绩压力主要集中在第二季度:该季度营收为16.906亿欧元,经货币调整后同比下降9.4%。盈利能力亦面临严峻挑战,EBIT从去年同期的盈利560万欧元逆转为亏损5310万欧元;即便剔除一次性因素,调整后EBIT仍亏损4190万欧元,较去年同期恶化1740万欧元。显然,彪马仍处于去库存和战略调整的“阵痛期”。
因此,35欧元的定价不宜简单定性为“廉价”或“昂贵”。这更像是安踏为了获取第一大股东的稀缺席位所支付的必要成本。毕竟,在市场上能够一次性完整转让且无权属纠纷的核心存量资产屈指可数,而卖方此前甚至期望获得超过40欧元的报价。
此外还需注意,除交易对价外,相关税费将由安踏额外承担,这意味着实际的资金流出略高于15.06亿欧元的名义金额。
**股权结构:29.06%的红线与治理妥协**
在这笔交易中,最具深意的数字或许不是15亿欧元的对价,而是29.06%的持股比例。
这一比例距离30%仅相差0.94个百分点,绝非偶然,而是针对德国《证券取得与收购法》(WpÜG)的精妙规避。根据该法规,若投资者持有德国上市公司30%及以上的投票权,即被视为取得控制权,进而必须向所有股东发出强制性的全面收购要约。一旦触发此条款,安踏将被迫以法定价格收购剩余约71%的股份,交易规模将瞬间膨胀至数十亿欧元量级,并需接受德国联邦金融监管局(BaFin)的严格审查。
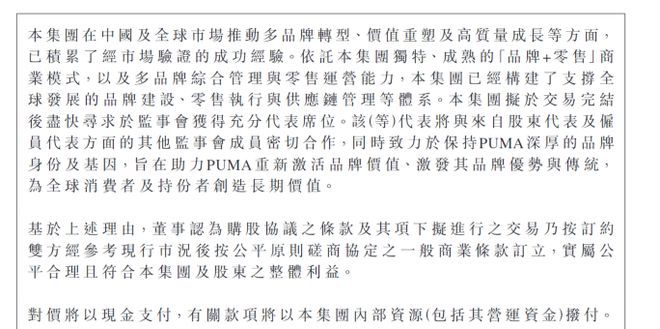
因此,安踏真正获得的并非“经营主导权”,而是“监事会席位”加上“战略协同话语权”。公告明确指出,安踏计划向彪马监事会派遣代表,与其他董事及员工代表共同履职;同时承诺充分尊重彪马现有的管理文化与独立治理体系,并强调“暂无对彪马发起要约收购的计划”。交易完成后,PUMA SE将作为安踏的联营企业,采用权益法计入合并财务报表。
这是一种攻守兼备的结构性设计,但也伴随着明确的代价。
权益法核算意味着彪马未来的任何亏损都将按比例侵蚀安踏的投资收益,而安踏无法像过去操盘FILA那样,直接插手彪马的渠道布局、定价策略或组织重构。加之德国特有的劳资共决制度,进一步增加了外部资本介入管理的难度与成本。
换言之,安踏通过放弃“并表”和“接管”,最小化了潜在的治理摩擦,但也相应地让渡了其最擅长的“品牌+零售”直营模式直接落地的空间。
至于财务承载力,则另当别论。
数据显示,安踏2025年实现收入802.19亿元,同比增长13.3%,连续四年蝉联中国市场份额第一,占有率约为21.8%;经营利润达190.91亿元。截至2025年底,安踏手握约317.19亿元的净现金,全年自由现金流入为161.06亿元。
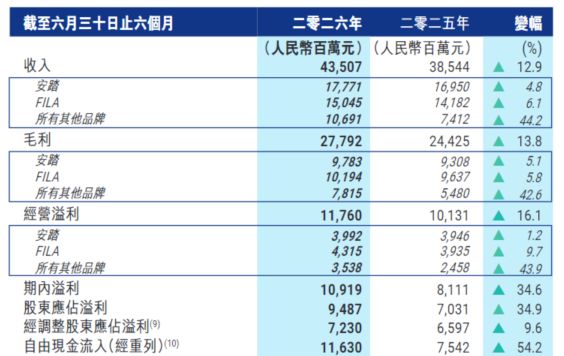
2026年上半年,安踏收入突破400亿大关,达435.07亿元,同比增长12.9%;经营利润117.6亿元(增幅16.1%),经营利润率提升至27%;自由现金流入116.3亿元(大增54.2%),期末净现金余额约为391.1亿元。
动用123亿元纯自有资金完成交割且未增加任何外部债务,彰显了交易的稳健底气。不过需要注意的是,这里的“净现金”是基于“现金及短期投资减去借款”计算得出的结果,而非指账面现金可以随意挪用。
**战略考量:补齐短板与多品牌帝国的整合极限**
如果价格与结构是可以通过公式计算的,那么战略价值则是各方观点分歧最大的领域。
目前,安踏的多品牌矩阵已涵盖安踏主品牌、FILA、迪桑特、可隆、MAIA ACTIVE、狼爪,并通过控股亚玛芬体育间接拥有始祖鸟、萨洛蒙、威尔胜等国际知名品牌。
这套体系的成效已有充分验证:FILA自2009年被接手时年亏损超3900万港元、仅有50家门店,发展至2025年收入已达284亿元;亚玛芬从亏损状态逆袭并于2024年在纽交所上市;迪桑特则在2025年零售额首破百亿,成为集团第三个百亿级品牌。
那么,彪马能为安踏填补何种空白?
首先是专业运动领域的“品类缺失”。
彪马创立于1948年,与阿迪达斯同根同源,在足球、跑步、训练、篮球及赛车等领域拥有深厚的技术积累,是全球范围内仍具备极高辨识度的综合性运动品牌之一。
相比之下,安踏主品牌与FILA的主战场集中在中国市场,迪桑特与始祖鸟侧重于高端专业与户外运动,唯独缺少一个能够在全球大众运动鞋服市场展开竞争的载体。随着亚玛芬与彪马的加入,业界流传安踏系整体营收规模已逼近阿迪达斯的说法,但需注意,这一统计口径包含了联营公司的收入,与安踏自身的合并报表存在本质区别,引用时需保持谨慎。
其次是中国市场的“低渗透潜力”。
2025年,彪马在大中华区的收入仅占集团总销售额的约7%(2020年这一比例为15%左右),在中国市场的份额仅为1.3%。花旗银行和汇丰银行均预测,到2028年,中国区收入占比有望回升。而安踏最核心的能力,恰恰在于将国际品牌在中国市场做大做强,这也构成了此次交易最内在的商业逻辑闭环。
然而,有三个关键的风险变量不容忽视。
其一,协同效应的执行边界受限。
“赋能但不接管”的模式意味着,虽然安踏可以向监事会派驻代表,但却难以直接重塑彪马在北美及欧洲中东非地区低效的批发渠道——而北美恰恰是彪马2025年业绩下滑最严重的区域。彪马CEO Arthur Hoeld也已坦言,鉴于安踏偏好直接面向消费者(DTC)的策略,而彪马当前仍以批发为主,短期内彪马在中国的销售可能会受到一定冲击。
其二,竞争烈度远超以往。
彪马身处千元价位段的大众市场,需要与耐克、阿迪达斯进行正面交锋。这与当年FILA切入“运动时尚”蓝海,或始祖鸟占据高端轻奢生态位的处境截然不同,属于完全不同的竞争维度。与此同时,On昂跑、Hoka等新兴品牌仍在持续蚕食专业跑步及生活方式细分市场的份额。
其三,安踏自身的增长动能正在切换。
2025年,安踏主品牌收入为348亿元,同比增长3.7%,其增速已明显落后于集团整体平均水平;集团的增长日益依赖于“其他所有品牌”以及亚玛芬的贡献。
当核心增长引擎出现减速迹象时,安踏选择以少数股权的方式押注一家仍在亏损的海外品牌,市场对此给予折价评估,自有其合理性。