中国汽车业:臃肿难驭,亟需洗牌
没有人预料到,昔日庞大的制造体系和经销网络,如今反而变成了汽车企业的沉重拖累。
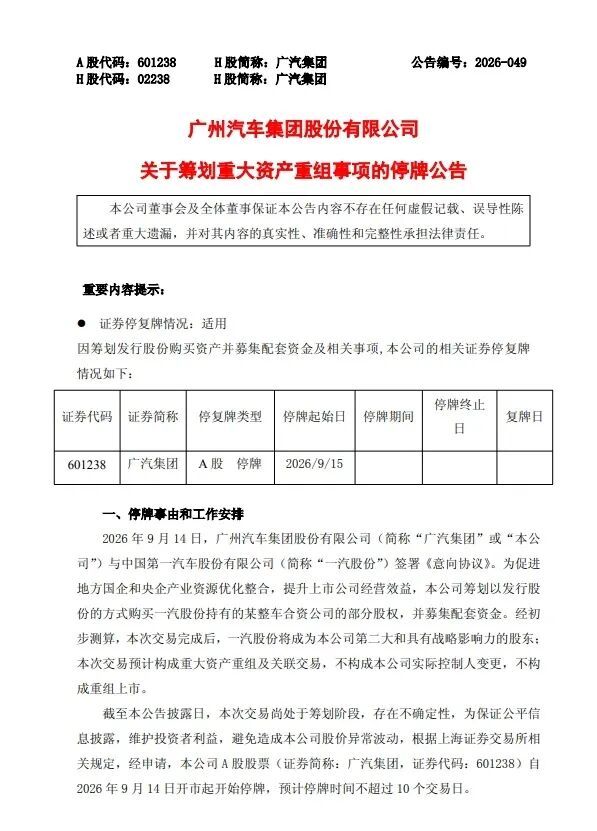
2026年9月14日上午,广汽集团的A股和H股同时宣布临时停牌。当日夜间,广汽集团对外发布声明,透露已与一汽股份有限公司达成《意向协议》,计划通过定向增发股票的方式,收购一汽股份所持有的某一整车合资企业中的一部分权益,同时进行配套融资。
声明中明确指出,此次交易落地后,一汽股份将跻身广汽集团第二大股东的行列。由于"本次重组标的涉及境外上市主体",声明暂未直接公布标的公司名称。然而,众多媒体及分析机构随后证实,所指标的正是天津一汽丰田汽车有限公司。
就在同一个星期内,另有两条动态指向了相同的行业方向。上汽旗下飞凡品牌在2026年头五个月的总交付量仅为831台,该品牌正面临被重新纳入乘用车板块的命运。9月11日,合众新能源(哪吒汽车的控股方)破产清算案件迎来了第四次债权人大会,《重整方案(草案)》载明,浙江太乙圣莲计划注入30亿元资金取得控制权,对应约70.62%的股份比例。
上述三起事件集中在同一周发生。9月10日,工信部等九个部委联合发布了《智能网联新能源汽车产业发展"十五五"规划纲要》,这是"产能预警调控"机制首次被纳入汽车行业五年顶层文件。
政策层面的释放与市场端的实际动作形成了明显呼应。核心疑问随之而来:此轮大规模重组,到底是在真正消化过剩产能,还是借由资本手段推迟产能的自然淘汰?
"十五五"纲要在行业管控维度上最关键的表述浓缩为一句话:从严把控新建独立新能源汽车企业项目的准入门槛,强化并购重组与跨地域资源整合的力度,引导落后且低效的产能逐步退出市场。
这与"十四五"阶段围绕渗透率达标展开的评价框架存在本质差异。前五年走的是鼓励扩量的路线,接下来五年转向的是管控存量的思路。
来自国家统计局的数据表明,2026年第一季度汽车制造行业的产能利用率降至大约70.3%,第二季度小幅回升至70.8%,仍低于制造业公认的75%警戒水平。
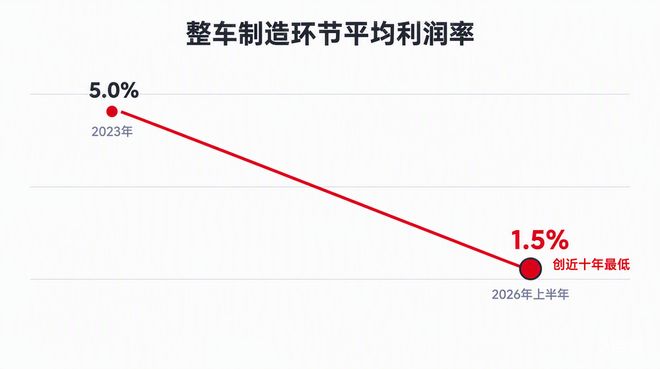
盈利状况则更加令人担忧。2026年上半年,汽车制造行业实现营收5.19万亿元,同比增幅仅1.8%;利润总额为1953.5亿元,同比下降19.5%。整车制造环节的平均利润率已降至1.5%,刷新了近十年来的低点,而这一数字在2023年还高达5.0%,已经缩水过半。
在增量红利期,每多投建一座厂房、每多孵化一个子品牌,都有可能收获正向收益。"十四五"期间,新能源汽车年销量从136.7万辆飙升至1649万辆,新车市场份额从5.4%攀升至47.9%。各地政府竞相以土地出让、税收减免等手段争夺造车项目,集团化多品牌并行策略被当作"广撒网、多覆盖"的理性之选。
然而当增长引擎失速、利润率击穿盈亏临界点之后,那些曾被当作优质资产的规模体量,开始以固定资产折旧、渠道运维支出以及组织臃肿等面目,演变为实实在在的财务黑洞。
船大难调头,唯有通过重组来完成存量出清。
但要评判重组是否真正奏效,首先需要厘清行业究竟卡在了哪里。具体来说,症结集中在产能、利润和价格竞争三个维度。
就产能利用率而言,2026年一季度汽车制造业产能利用率为70.3%,二季度略升至70.8%,均未达到75%的行业健康标准。从单体企业观察,广汽本田的产能利用率已跌至14%,广汽传祺和埃安分别停留在21%和35%,广汽丰田南沙工厂上半年的产能利用率也只有36%。一汽丰田上半年销量同比缩减27.4%,全年仅交付27.37万辆,长春、天津、成都三大生产基地出现大面积停工待料。
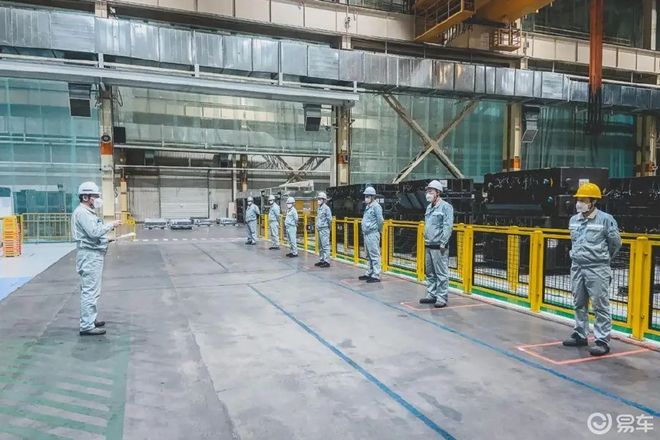
丰田长春工厂 图源易车
利润层面,2026年上半年汽车制造业营收5.19万亿元,同比微增1.8%,利润总额1953.5亿元,同比减少19.5%。整车制造环节平均利润率跌至1.5%,为近十载最低值。同期,上游资源、中游材料、动力电池、整车四大环节的利润份额依次为19%、23%、39%、12%,整车利润占比相较上年同期缩窄了23个百分点。
值得注意的是,动力电池在整车物料成本中占据30%到40%的比重,宁德时代上半年归属母公司净利润达432.84亿元。反观广汽集团,2026年上半年归属母公司净亏损44.67亿元,整车制造业务的毛利率为-6.27%。
价格竞争层面,行业单车制造成本同比上升6.7%,而单车收入增幅仅为5.8%,中间的利润缝隙被不断挤压。
三组数据共同揭示了一个事实:中国汽车行业当下真正欠缺的并非更多形式的重组,而是果断的工厂关停。眼下大量的所谓"整合",充其量只是调整了股权结构和组织架构,并未从根本上削减低效产能。
当前市场上被笼统归为"重组"的各类操作,按照处置对象的不同可细分为四种类型:股权层面的出清、费用层面的出清、债务层面的出清以及产能层面的出清。
一汽丰田的股权划转归属于股权出清,针对的是资产负债表上的产权归属;飞凡并入乘用车板块属于费用出清,瞄准的是损益表上的品牌运营成本;哪吒的破产清算属于债务出清,处理的是债权人手中的索赔权利。这三种出清路径各有其合理性,但它们各自回应的是不同的痛点。唯有第四种——产能出清,才能直接削减名义上的生产总量。
做出这种区分的意义在于,前三类出清并不自动等同于产能的退出。股东变更了、品牌合并了、债务延期了,车间里的那条流水线也许一根螺丝钉都没有动过。
股权出清:一汽丰田那笔两百亿的算盘
广汽拟以增发A股股票的对价方式,换回一汽股份握有的一汽丰田部分权益。据《财经》杂志报道,交易完成后一汽股份预计将持有广汽集团约30%的股份,广汽则可能受让一汽丰田约25%的股权,对应交易金额约为200亿元。
这笔交易的关键争议落在定价上。
以一汽丰田2024年度净利润约46.6亿元为基数推算,200亿元对应25%权益的作价暗含整体估值约800亿元,折合市盈率约17倍。而成熟的燃油合资车企合理的市盈率区间一般落在4到6倍,对应的整体估值应在360亿至520亿元之间。一汽丰田合并报表净资产约为295.21亿元,25%对应的账面净资产约为73.8亿元。倘若最终成交价逼近200亿元,那就意味着广汽以接近账面净资产三倍的溢价,买入了一块正在持续缩水的燃油车资产。
从产能维度审视,交易落地后一汽丰田的任何一条生产线都不会因此关闭。一汽股份将其持有的一汽丰田权益转换为广汽集团股票,本质上是一次资产形态的切换,而非生产能力的退出。
费用出清:飞凡的七十亿与八百三十一次点火
上汽集团此前砸下70亿元独立打造飞凡这一高端新能源品牌。然而2026年前五个月,该品牌累计交付量不过831台,月均不到200台。由此换算,每一台车摊到的固定投入超过227万元。
渠道端的萎缩轨迹同样一目了然。飞凡最风光时在全国75个城市铺设了206个销售终端和18座交付中心,而到整合启动之际,仅余35家荣威门店与12家飞凡门店合并为荣威飞凡联合经销商网络。
飞凡重新归入乘用车体系,裁撤的是品牌独立运作的整套架构——独立的研发序列、营销团队和专属渠道,直接压低了损益表中的刚性支出。但上汽乘用车的制造基地并不会因为飞凡品牌的消亡而拆除任何一座厂房。飞凡的案例印证了费用出清的有效性,却未能触及产能出清这一根本命题。
债务出清:哪吒的三十亿与两百六十亿
截至2026年8月31日,共有1631家债权人向法庭提交了债权登记申请,申报总额突破260亿元,而管理方最终认定的债权仅约51亿元。企业账户上可用的流动资金只剩1545.91万元,早已陷入深度资不抵债的境地。
重整投资方太乙圣莲计划注资30.01亿元,但目前注册资本仍处于认缴阶段,实缴金额一栏为空白,款项需分三期拨付,能否如期足额到账存在实质性的不确定性。普通债权中80万元及以下部分的受偿比例仅约12%,超出80万元的部分则采取债转股方式处理。重整后首阶段的目标是恢复哪吒X车型的量产,年产量目标仅为1万台,主要面向海外出口。至于三处生产基地是否全部恢复运转、以怎样的产能水位重启,方案文本中并未给出明确时间表。
30亿元的注入资金对照260亿元的债权申报,清偿率连12%都不到。债务可以打折处理,产能却不能打折扣地消失。
产能出清:长马吞并一马
2021年8月,中国一汽以其持有一汽马自达60%股权的评估价值作为出资,注入长安马自达,一汽马自达由此变为长安马自达的全资子公司,"南北马自达"就此完成合体。彼时一汽马自达仅有两款车型在售,2021年7月的单月销量不过3467台,这次合并的底色是典型的"止血式整合"。
整合之后的长安马自