QDII额度扩容反遭疯抢:限购"一日游"、2元低门槛、3000万大户涌入
【导语】"欢迎光临两元超市"——QDII配额放宽了,普通投资者怎么反倒更难买到?
中国基金报记者 闫军
最新一轮QDII配额已经落地,之前实施严格购买限制的跨境基金纷纷解除门槛,看似利好频传,但部分基金因调整限购买卖的节奏问题招致基民吐槽。
最近一段时间,多只产品在解除单日大额申购天花板之后,由于投资者蜂拥而至的热情远超预期,管理方被迫紧急压缩可申购空间,重新回到紧缩状态。甚至有一只QDII-ETF场外联接基金的单日申购上限被压到仅剩2块钱,被基民戏称为"欢迎光临两元超市";另有产品虽未设限,却因一位大客户单笔砸入3000万元而掀起舆论风波。
QDII配额的增加本应让基金公司如释重负,如今反倒成了棘手课题——怎样在配额分发中做到既有效率又体现公正,怎样在做大盘子与保障持有人感受之间取得折中。
**配额放量后,"一天松一天紧""两元门槛"成焦点**
受本轮QDII配额增量影响,各相关管理公司相继敞开申购通道,随之而来的是个别产品"松绑不过夜""每日仅许买2元"以及场外单一账户大额买入等情形,均激起不小争议。
其一,部分QDII基金上演"松绑一日游"。以A公司名下的纳斯达克100ETF联接基金为例:9月2日,该基金将多个份额的大额申购和定投上限提升至1万元;然而仅仅一天后的9月3日,全部份额的大额申购及定投约束再度加码,单日单户上限降至2000元;紧接着9月4日,各类份额的单日单户申购或定投总额上限进一步压缩到10元。直到9月12日,该基金才针对直销端适度放松,经直销渠道申购或定投的单日上限恢复至1000元。
B公司也经历了类似剧情。9月9日,其旗下纳斯达克100指数基金在代销端的单日单渠道申购、定投上限提至5000元,直销端调至2万元;结果第二天(9月10日),代销与直销两端的上限同步砍至100元。
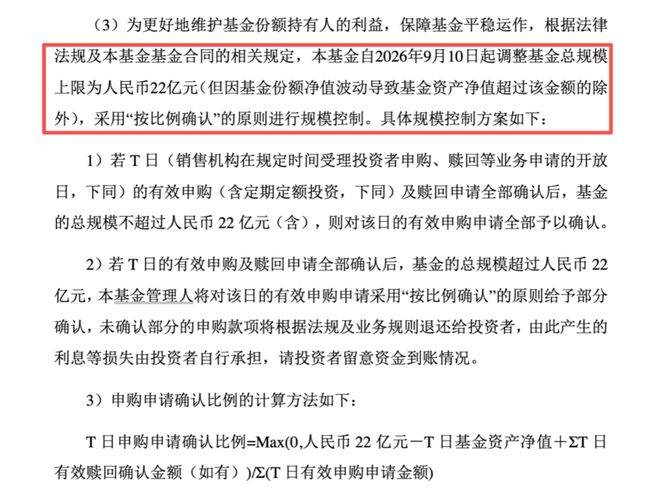
值得注意的是,该基金公司还在公告中明确基金规模封顶为22亿元,超出部分按等比缩减原则处理。
其二,一只QDII基金因"每天只能买2块"被网友起了个外号叫"两元超市"。C基金公司旗下纳斯达克100ETF联接基金发布通知,自9月11日起单日单户限购2元。实际上这并非骤然之举——该产品一直属于热门品种,9月10日的限购标准还是5元。
基民的不满集中在:一天只许投2元,就算全年雷打不动地定投,一年下来也就攒够500元上下,跟彻底关门没什么本质区别。在各类投资者社区里,"欢迎光临两元超市""定投算了吧,这还有什么意义""是不是压根没分到QDII指标啊"之类的调侃层出不穷,也有人直言"指标太紧了,换别家买了"。
某基金公司电商部门的一位负责人坦言,限购低到2元确实少见,但从引导投资者养成定期定额投资习惯的角度出发,这种安排并非毫无道理。"买跨境基金的群体大多有定投惯性,如果直接把额度归零,管理方担心中途断掉的投资者一旦转向竞品,日后即便恢复额度也很难把人拉回来。"
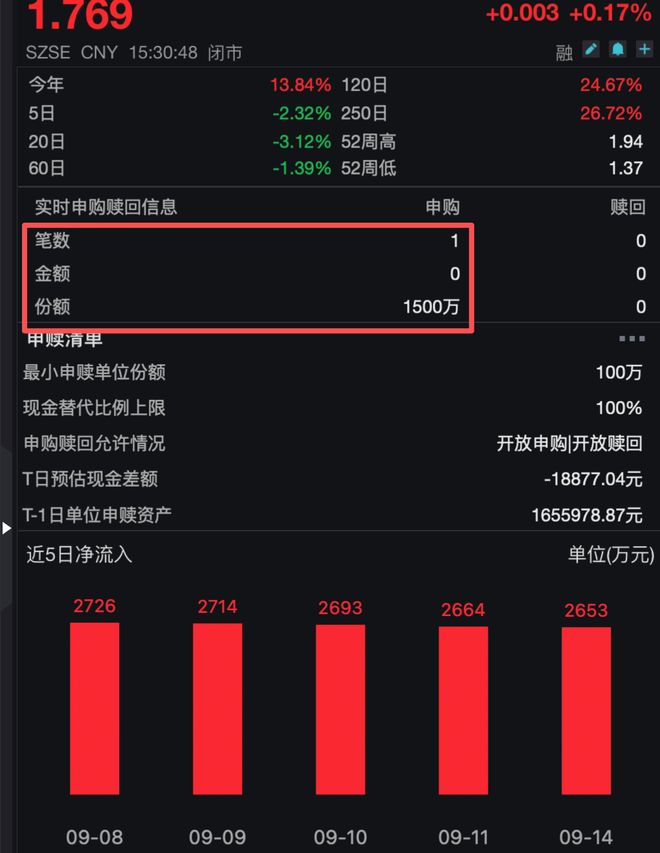
其三,"不怕少就怕不公",不设限同样惹争议。9月15日,D公司旗下纳斯达克100ETF在交易所场内出现了一笔1500万份的申购记录,按当日收盘价1.769元折算,这笔交易金额超过3000万元,且巨额申购仅此一笔,说明系单一买家操作。
该产品当时正处于正常开放申赎状态,单个客户一次性买入逾3000万元的做法引来不少质疑:"QDII指标本来就紧张,不设任何门槛的话,个人投资者的资金量根本没法跟机构抗衡,额度转眼就会被大资金扫空。"在相当一部分基民眼中,不设限等于把绝大部分配额拱手送给了少数大客户,对普通投资者有失公允。
**配额怎么分,成了管理方的"必答题"**
从"松绑一天紧一天"到"两元超市",再到不设限反被大户"截流",表面看是限购操作的时机把握不当,深层反映的其实是QDII配额分发这一老大难问题。
坦率地说,QDII配额的分发对每家管理公司都是一道难题。"对我们来说,QDII配额的使用主要考量两点:第一,公司战略重心在哪款产品上,就把指标往那边倾斜,'好钢用在刀刃上';第二,QDII指标的下达时点往往不可预知,还得留出一部分余量来应对个别产品高溢价的突发状况。"某管理公司相关负责人对中国基金报记者如是说。通常来讲,获准大幅放开申购的那只基金往往是公司重点扶持的品种,通过限购这道"闸门"来把控规模膨胀的速度。
另一位管理公司人士补充道,一般情况是,投资者挑选跨境产品不太纠结于具体哪家管理公司,核心逻辑是"谁手里有指标我就去哪买",配置需求是客观存在的。现在很多销售平台都上线了"QDII指标查询"之类的便捷工具,管理方一放开某只产品,投资者几乎秒级就能获取信息并下单,规模很容易在短时间内快速膨胀。"归根结底还是QDII指标太稀缺了。"
围绕QDII配额分配的摩擦也并非首次出现。据2026年初的市场传闻,在QDII指标吃紧的阶段,监管部门曾通过窗口沟通方式提示部分管理公司:待机构和专户资金有序撤出后,应将腾出的QDII指标让渡给公募持有人。彼时便有多只基金产品突然抬高了单日限购上限。
一位深耕ETF套利领域多年的资深从业者分析指出,在QDII指标极度紧张的语境下,出现单一超大客户申购难免让人联想到是否存在"默契配合"的可能。不过,从涉事基金近几个交易日的申购明细来看,也存在大量小额买单的记录。"这次大概率属于偶发事件,但不排除有些管理公司图省事,过去就没对单户设置过限购的先例。"
业内人士普遍认为,配额增量本意是缓解供不应求的矛盾,但在指标下达的时间节点难以预判、分配规则仍有待细化的现实条件下,管理方只能在"敞开大门"和"守住规模红线"之间来回摇摆。放开吧,怕指标瞬间被抢购一空;收紧吧,又担心打断投资者的定投节奏;完全不设限吧,则可能被机构资金"一锅端"。
注:本文头图为AI生成作品
《中国基金报》对本平台发布的原创稿件拥有完整著作权,未经许可不得擅自转载,违者将依法追究相关法律责任。
转载授权洽谈请联系:于先生(电话:0755-82468670)