华为与赛力斯正式终止合作
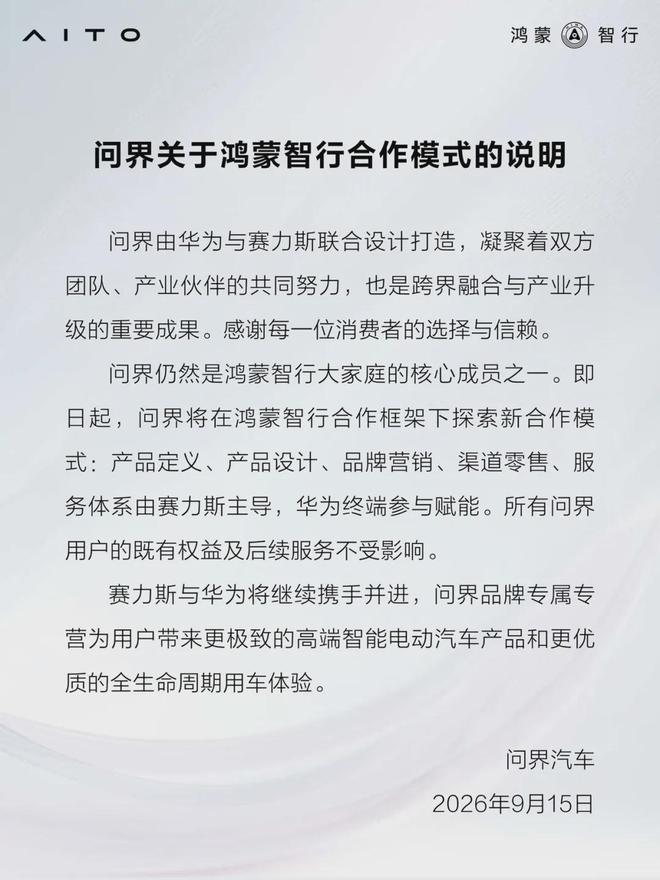
9月15日,华为正式发布声明,宣布同赛力斯之间的协作方式将进行根本性变革。
此后,华为将以轻资产姿态继续与赛力斯保持合作关系。
具体而言,此前由华为全面掌控的产品开发、市场推广、终端销售及售后服务等关键业务板块,今后都将交由赛力斯自行负责。华为的角色则收缩为纯技术输出方,官方措辞为"技术赋能者"。
在那份官方通告里有这样一句话:鸿蒙智行将集中优势资源,推动智界、享界、尊界、尚界四大品牌走向成功。
注意,"五界"变成了四个——问界消失了。
赛力斯,那个曾被华为悉心培育、几乎一手带大的"嫡系",如今即将挣脱华为的羽翼,踏上独自前行的路。
为何偏偏在此时松手?
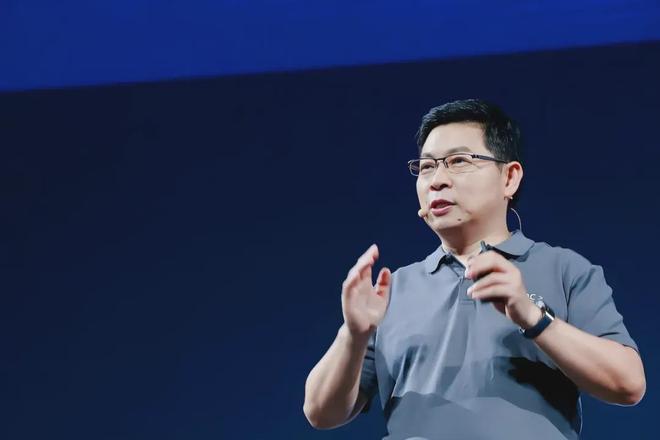
回溯到2020年,彼时赛力斯还顶着"小康股份"的名号,其战略主打车型SF5一整年仅售出732台,账面净亏损高达17.3亿元。
这家脱胎于摩托车制造、后来 pivoted 至新能源赛道的重庆老牌车企,在造车新势力群雄逐鹿的格局中几乎无人问津。
然而华为并未因其体量微小而嫌弃。
彼时不少大型车企对与华为深度绑定心存顾虑——营销、技术、研发统统姓华,那这车究竟算谁的?
赛力斯对此毫无心理负担,能搭上华为这艘巨轮,简直是天降良机。
就这样,华为将这个濒临边缘化的玩家拽回了牌桌。
余承东接手华为智能汽车解决方案BU之后,钦定赛力斯为首个智选车战略伙伴。赛力斯近乎将产品规划、价格制定、营销推广、销售渠道的所有决策权拱手相让,所换取的则是华为背后的技术底座、品牌势能以及海量用户流量。
后续发展大家有目共睹——赛力斯押对了宝。
问界M5、M7、M9陆续登场,尤其第一代M9以46.98万元的起步价杀入五十万级豪华SUV腹地,甫一上市便引爆市场。
到了2025年,赛力斯年度营收攀升至1650.54亿元,刷新历史纪录;归属母公司净利润录得59.57亿元。
华为的光环与技术加持,催生了一个截然不同的赛力斯。
不过,在这种深度捆绑的合作架构下,华为理所当然地攫取了最大份额的利益。
赛力斯港股IPO招股文件显示,2022年到2025年上半年,赛力斯向华为生态体系的累计采购总额突破750亿元。单看鸿蒙座舱、乾崑智驾等核心硬件模块,每台车的采购成本就在5万元左右。
但无论付出多少代价,赛力斯依然盈利。
在其眼中,这套商业逻辑堪称完美:一方专注造车,另一方注入"灵魂"。造车的赚取微薄加工利润,供魂的则收割技术附加值。
问题在于,行情顺风顺水时,两家都能切到蛋糕;可一旦市场转冷,所有下行压力便全部砸向造车这一端。
压垮骆驼的最后一根稻草终于落下
那么,为何偏偏在这个节点做出调整?
答案藏在赛力斯的财务报表中。
2026年上半年,赛力斯实现营收574.93亿元,较上年同期下滑7.87%;归母净利润转为亏损17.17亿元,由正转负,跌幅高达158.38%。剔除非常规损益后的扣非归母净利更是深亏23.79亿元,同比恶化196.12%。
这不是零星的波动,而是数十亿量级的窟窿。
从前一年净赚近30亿到巨亏17亿,赛力斯仅仅花了一年光景。
亏损从何而来?
诱因是多方面的:主力产品线正处于新老交替的换挡期,规模经济尚未完全显现;上游关键原材料大幅涨价,电池级碳酸锂均价同比飙升132%,车规级芯片因结构性紧缺而提价,核心零部件成本被显著抬高;此外还有会计层面的处理——针对适配范围受限的既有无形资产一次性计提减值18.2亿元。
更具冲击力的指标是终端销量。
2026年8月,赛力斯全系汽车仅售20652台,同比骤降49.68%。
再看7月,问界家族当月销量仅为20480台,同比缩水超过一半,降幅达50.86%,几乎是断崖式下跌。
当然,这并非单一企业的困境。
过去数年,中国新能源车产业在经历狂飙突进之后,正步入一场残酷的生存筛选。价格厮杀与高强度研发投入并行,即便是曾经的明星车型,只要体量撑不起摊子,照样入不敷出。
与此同时,华为在智能汽车领域仍在高歌猛进。凭借与赛力斯打下的样板,又接连拿下多家车企的合作意向。但对赛力斯而言,一边持续获利、另一边不断失血,这种结构性的失衡已经无法维系。
赛力斯手中其实握有底牌
尽管对华为存在极深的路径依赖,赛力斯管理层从未打算永远依附于此。
后路,他们早已默默铺排。
2025年,赛力斯与字节跳动达成战略合作。2026年5月,原蓝电科技整体更名为赛豆科技,并顺利完成一轮66.71亿元的增资扩股。
赛豆在技术选型上走了一条全新赛道:智能座舱搭载字节火山引擎旗下的豆包大语言模型,辅助驾驶采用元戎启行的整套方案,底层算力依托英伟达平台并配备激光雷达感知系统。
首款跨界产品计划在2026年内下线,生产地点设在赛力斯凤凰工厂,同时提供增程式与纯电动两套动力系统,还将构建一套独立的经销商网络。
换言之,赛力斯早已另辟蹊径,从核心技术到终端触点,逐步搭建起一套不依赖华为的完整闭环。
成熟商人的世界里,不存在谁也离不开谁。有的只是利益天平上的精确称量,以及对出手时机的审慎拿捏。
站在华为这边,主动后撤同样有充足的战略考量。
首要原因是资源瓶颈。鸿蒙智行麾下已坐拥五大品牌,而华为的渠道网点、市场团队、研发带宽终究有限。既然问界作为首个跑通商业闭环、累计交付跨越90万辆大关的标杆品牌已然成熟,将精力倾斜给尚在爬坡期的智界、享界、尊界、尚界,从资源配置效率来看完全合理。
其次,外部环境也起了变化。2026年盛夏,一只几块钱的竹制知了摆件竟将华为系推至舆论漩涡中心。这场风波的核心不在是非对错,而在于它释放出一个危险信号:当营销噪音盖过产品本身的品质表达,当某位高管的个人标签等同于整个品牌形象时,任何一点风吹草动都会以数倍力度反弹回品牌自身。
这类系统性风险,赛力斯显然不愿再替华为兜底。
问界之所以能站到今天,华为的贡献不可磨灭——品牌信用背书、精准的产品定义能力、覆盖全国数百城的零售终端网络。
这是一套极具杀伤力的营销组合拳。但当这套组合拳开始产生副作用,当合作方开始精打细算所谓"华为税"的隐性成本,当消费者从仰望变为戏谑时,或许我们真的需要重新审视:一家企业的核心竞争力,究竟锚定在哪里?
是营销吗?营销固然不可或缺。它能帮助优质产品触达更广人群,能在极短时间内为一个品牌聚拢巨大声量。但营销从来都是一柄双刃剑。当你把消费者的预期拉到天花板,当"百万内最佳SUV"之类的宣言掷地有声,产品就必须经受同等烈度的检验。一旦实际体验未能匹配承诺,先前积累的声量便会化作最猛烈的回旋镖。
是合作伙伴吗?伙伴确实能输送技术、渠道与品牌溢价的加成,但伙伴的资源池有上限,伙伴的战略方向也会随局势而变。一旦你将自身命脉托付他人,便不得不接受对方随时可能做出的取舍。
最终真正立身之本,是你亲手打磨出的产品力,是在用户口碑中一点一滴沉淀下来的信赖。
赛力斯摆在前面的考验相当严峻。在剥离华为全链条支撑之后,它必须向市场证明自身具备独立驾驭一个高端品牌的全栈能力。从最初的产品定义到终端渠道管控,从用户全生命周期服务到品牌心智建设,那些过去由华为代为操盘的课题,如今每一项都得亲自啃下来。
而华为同样面临一道新的命题:当"华为光环"不再是万能钥匙,当昔日的铁杆伙伴纷纷寻求自主空间,华为的智能汽车棋局该如何落子?从亲自下场造车到退居技术后台,从绝对主导到轻资产赋能,这条转型之路能否走得通,仍需时间给出答案。