华为与赛力斯合作模式或将面临调整?
成长到一定阶段,每个人都需要迈出自己的步伐去闯荡。品牌的发展逻辑亦然——终归要走向自主。
前一天,汽车行业曝出一则震动业内的动态:华为同赛力斯之间围绕智选车的协作框架即将发生根本性变化。往后,双方的绑定方式将从重资产切换为轻资产运作,原先那种"包办一切"式的深度介入,将收缩为定向技术支持,而产品研发、市场推广、终端销售及售后体系等环节,统统交由赛力斯自行把控。
换言之,问界品牌即将挣脱华为精心编织的保护壳,走上真正的自立之路。
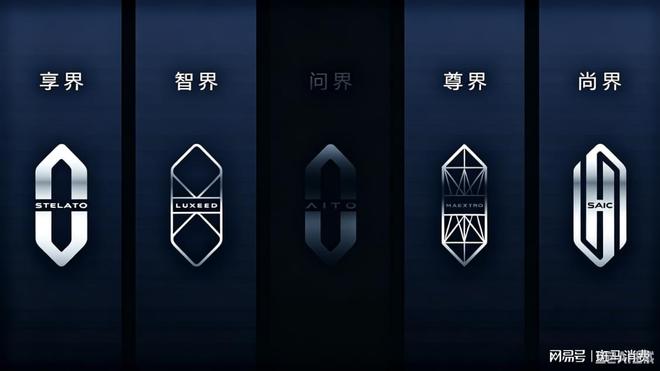
鸿蒙智行做出这一变动的背后,还藏着另一番考量:把原本倾注在问界身上的大量资源抽离出来,转而扶持智界、享界、尊界和尚界,让这四大子品牌尽快打开局面,从而巩固华为在整个智能出行领域的统治力。
这次合作架构的颠覆性变动,对赛力斯而言到底是福音还是隐忧?业界看法严重分化。
消息一经曝光,赛力斯股价在当天午后便出现断崖式下挫,盘中跌幅一度逼近6个百分点,最终收盘下跌5.09%。
倘若没有与华为的那次深度联手,今天的赛力斯大概率不会存在于人们的视野之中。
回溯到2022年年中以前,这家公司还顶着"小康股份"的名号,在燃油车年代里,不过是一家专攻微型车和入门级SUV的边缘玩家。
再往前追溯,它的主要业务是给长安系微车型号供应座椅弹簧、减震器之类的零配件。直至2003年,借助与东风汽车的合资契机,才算真正踏入了整车制造的门槛。
虽说小康的产品线主打三四线城市的商用车辆,但在若干细分赛道里根基还算扎实,经营也算平稳。2015年和2017年,其营收先后迈过百亿元和两百亿元的台阶。
事实上,掌门人张兴海很早就嗅到了汽车动力转型的风向,提前落子了棋子。2016年,他斥资在美国设立SF MOTORS,交由有留洋经历的儿子张正萍操刀,潜心搞电动化研发。
2019年,SERES赛力斯带着概念车登上上海车展展台,彼时连不少业内老手都叫不出它的名字。
第二年七月,旗下第一款纯电车型SF5正式交付,反响平平,全年总共只交出了732台。此后数年,燃油车端销量一路萎缩,新能源端却持续失血,企业利润从黑翻红。
正是与华为结盟这一步棋,彻底扭转了小康的命运曲线。
彼时,国内新能源车市场恰好处在大爆发的临界点上。华为手握海量技术储备,急需找到一个能将其商业化价值最大化的载体;而小康方面则迫切渴望外部力量的注入。双方需求高度契合,迅速走到了一起。
2021年末,联合孵化出专属品牌"问界AITO",以智选车的路径开启了史无前例的深度捆绑。
在华为从底层技术到品牌背书、从市场策略到终端网络的全链条托举之下,问界接连推出的几款主力车型全部大卖,直接拉动赛力斯的体量呈几何级膨胀。2024年,营收同比暴增305.04%,飙至1452亿元;2025年再涨13.69%至1651亿元。这两个财年,归属母公司股东的净利润均稳定在59亿元的高位。
摇身一变成为"华为产业链标的",赛力斯(601127.SH)在二级市场上完成了一次堪称传奇的价值跃迁。股价一路高歌猛进,尤其在2025年9月30日前后攀至顶峰,总市值短暂冲破三千亿元大关,把许多深耕行业数十年的传统车企远远抛在脑后。张兴海家族也顺势跻身"重庆首富"之列。
**分润格局的重塑**
问界大卖的实绩,等于替华为的技术路线做了一场最有力的实战检验——在智能驾驶与智能座舱这条主线上,华为的方案确实能打。
华为始终恪守一条底线:自己不下场造车,而是以技术输出者的身份助力合作伙伴打造好车。它与主机厂之间的协作大致划分成三个层级:
第一层是零部件供应角色,华为向车企出售智能驾驶模块、智能座舱系统、激光雷达等关键部件及配套方案;
第二层即HI模式,提供涵盖软硬件的全栈式智能汽车解决方案,阿维塔、北汽极狐等品牌走的就是这条路;
第三层便是"五界"所采用的智选车模式,华为深度嵌入整车的开发、制造全流程,同时兜底销售渠道。每一场新品发布活动均由华为站台主讲,终端出货也依赖华为门店网络。
从公开财务数据来看,伴随问界出货量的高速攀升,赛力斯对智能硬件的采购量急剧放大。2022年至2024年间,来自华为的采购额依次为58.02亿元、72.48亿元和420.20亿元。
硬件采购之外,赛力斯还得向华为缴纳渠道服务费、品牌使用费以及技术许可费等软性开支。多方机构与媒体的测算显示,这类隐性成本大约占每辆车售价的一成上下。
翻阅2024年和2025年的年报可以发现,赛力斯这两年的毛利率分别为26.15%和29.14%,在同业中已属优等生水平,然而扣掉各项费用后的净利率仅有3.27%和3.72%,利润空间被大幅压缩。
进入今年上半年,叠加大宗原材料涨价、存量资产计提减值等多重压力,公司利润再度滑入亏损区间,录得归母净利-17.17亿元。
在此背景下,华为主动松绑与赛力斯的关系,外界给出了截然相反的两套叙事。
看好的一方觉得,赛力斯摆脱"被托管"状态后,可以砍掉一大笔付给华为的服务费和渠道分成,整体盈利结构有望显著改善。
持谨慎态度的人则认为,一旦撤掉华为这块金字招牌和全套运营支撑,赛力斯自身的品牌操盘功力远远不够,在当前厮杀惨烈的市场格局中,很难独自扛起问界继续向上突破的重任。
这种忧虑并非空穴来风。早在2023年,赛力斯就在问界之外单独孵化了蓝电品牌,试图开辟第二条产品线,可惜始终没能跑量。
今年五月,蓝电科技改名赛豆科技,拉进了一批外部战投,祭出全新品牌AIVA,想讲一套AI座舱的新故事。但代价是,赛力斯丧失了该主体的控股地位。
**能否复制第二个"问界"?**
华为主动松开问界这只拳头,深层意图在于释放被锁定的资源弹药,为鸿蒙智行整个品牌矩阵的破局蓄力。
眼下,鸿蒙智行的五大战区已基本布阵完毕,但智界、享界、尊界和尚界仍处于从0到1的攻坚期,远未建立起稳定的销量底盘。
统计口径显示,今年前八个月,鸿蒙智行全系累计交付约32.94万台,其中问界独占20.19万台,份额逾六成,内部增长严重失衡。
智界嫁接了奇瑞的制造底座,靠一款定位四十万元以上的旗舰MPV——V9,在高端商务用车领域撕开了一道口子,单品声量颇高。但其轿车和SUV产品线迟迟未能跟上,整体抗波动能力偏弱。
享界瞄准的是四十万到七十万的行政级豪华用车群体,用户画像极其垂直,天花板明显,想要走量难度极大;尊界更是直接切入百万元级的超豪华腹地,受众更为稀薄。
尚界是整个体系中最晚入场的面孔,锚定十五万至二十五万的国民家用车主战场,也是唯一有可能快速冲量的板块。有上汽集团成熟的供应链和产能做后盾,新车上量节奏相对快一些,但这个价位段的竞争已经卷到了极致。
问界转入独立运营轨道后,华为此前压在它身上的渠道、传播和运营管理精力得以全面解放,集中灌输给其余"四界",为智选车模式的标准化、可复制化铺路。
只不过,今天的新能源车市跟五年前已是天壤之别。各家的三电技术和智驾能力日趋接近,差异化越来越难建立,鸿蒙智行到底能不能再捧出一个现象级的"问界",答案远没有那么确定。
而问界自身也露出了疲态的信号:今年头八个月累计售出20.19万台,同比下降了14.07%。
今年以来,赛力斯的股价持续阴跌。昨日那根5.09%的大阴线将收盘价砸至45.46元,刷新了近三年来的最低纪录,对应市值缩水至791.9亿元,距离历史高点蒸发了超过两千亿元。