牛股秒拉涨停旋即炸板,追高党哀嚎巨亏,全球钨资源争夺战全面爆发
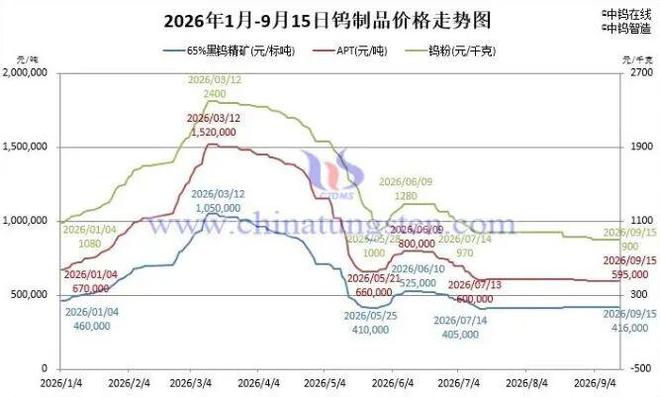
6月中旬钨价经历了一轮显著回调,而到了本周,市场对钨板块的关注度再度攀升。
9月15日,A股钨概念板块出现集中异动。当天翔鹭钨业在早盘开市不到一分钟即触及涨停,但随后涨停被打开,最终收涨9.06%。不少散户在股吧中吐槽:"追涨停进去直接套牢"、"主力操作实在太刁钻"……与此同时,中钨高新、厦门钨业等同业公司也录得不同幅度的上行。
此前多家媒体曾报道称,美国、英国、津巴布韦、越南等多个国家已将针对这一战略性矿产的投资布局与贸易壁垒提升至全新层级。其中,津巴布韦已全面叫停一切形态的锑和钨对外输出,这一局面被外界形容为"争抢钨资源之战"。
然而必须注意到的是,海外供应紧张并不意味着国内同样面临短缺,近来国内钨品市场行情总体表现平稳。
以行业核心定价品种仲钨酸铵(APT)来看,据中钨在线监测,9月15日国内报价稳定在59万至60万元/吨区间;而同期欧洲市场报价高达每吨度2900至3000美元,换算成人民币约为172.2万至178.2万元/吨。
在国内对钨制品出口执行严厉管控的大环境下,海外市场的高位钨价究竟能否切实转化为相关上市主体的营收与利润增长,仍有待进一步观察。
**海外溢价现象突出**
钨拥有所有金属中最高的熔点,同时还具备良好的导电与导热性能,因此在合金制造、电子元器件、化工合成等众多领域有着广泛运用。
今年上半年,推动中船特气股价飙升的核心产品——六氟化钨,其上游关键原材料之一正是高纯度金属钨粉。值得关注的是,中国在钨资源的探明储量和实际产出两个维度上都占据着压倒性优势地位。
上周末举办的中国国际矿业博览会上,自然资源部公布的《中国矿产资源报告2026》披露,到"十四五"收官之际,我国在稀土、钨、锡等共14个矿种的储量排名均位列全球首位。
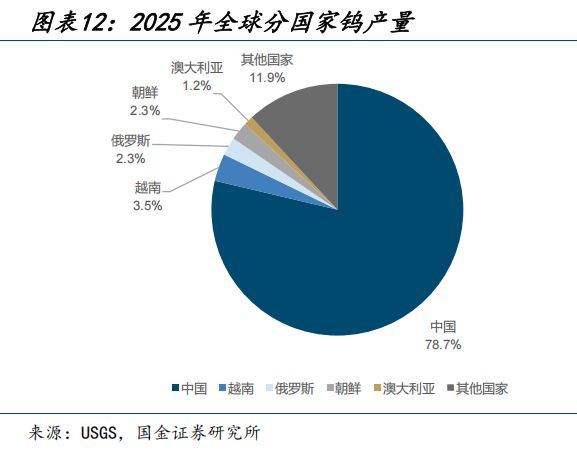
在产量层面,中国同样是全球最关键的供给方。国金证券引用美国地质调查局(USGS)的数据称,2025年中国钨总产量达到6.7万吨,在全球钨供给中的占比高达78.7%。
只不过,国内钨矿开采实行严格的总量管控制度,由自然资源部逐年核定全国及各省份的钨精矿开采配额。
"尽管不同统计来源公布的产量数字略有出入,但共同表明2026年至今国内钨精矿产量延续了同比下滑的态势。"国金证券近日分析称,即便海外有新矿山项目在推进,短期内能带来的增量供给仍然非常有限。
在供给持续偏紧的大格局下,各国还在进一步强化对钨品的出口限制措施。
在2025年拓宽钨相关出口管制覆盖面的基础上,2026年1月商务部联合海关总署发布新规,强化对日本的两用物项出口管控,明确禁止向日本的军事终端用户及军事用途方向出口两用物资。
政策落地后,日本方面的钨粉采购量急剧萎缩,全球六氟化钨产能位居前列的关东电化、中央硝子两家企业也因原料断供问题在上半年的经营中传出减产的消息。
除日本外,其他国家一边着手培育本土钨矿项目以弥补供应缺口,另一边也在收紧本国钨产品的对外输出。
据上述媒体报道,英国国家财富基金已在8月底宣布,计划向矿业企业Tungsten West注资最多7100万英镑,支持其恢复运营位于英格兰西南德文郡、靠近普利茅斯港的Hemerdon钨锡矿山。
津巴布韦在今年5月将钨纳入关键矿产目录后,随即禁止未加工或未选矿的原矿外运,目前更进一步暂停了所有类型的钨出口。
另外,越南工贸部最近也提出建议,应将钨从现行准许出口的矿产名录中移除。上述一连串动作意味着,全球范围内可流通的钨资源正在变得愈发稀缺。
不过仍需强调,尽管今年国内外钨品价格都经历了较大幅度上扬,但由于两地供需结构各不相同,价格走势的节奏也存在明显分化。
仍以仲钨酸铵为参照,国内价格呈现先冲高后回落的剧烈波动特征。
中钨在线的追踪数据显示,国内APT价格从年初的67万元/吨一路飙升至3月份的峰值152万元/吨,此后逐步震荡下行至目前的59.5万元/吨附近,年内累计涨幅已被完全消化。
"近期钨价仍维持在狭窄区间的横盘整理状态。买卖双方态度趋于审慎观望,场内交易活跃度偏低,市场整体在等待下游补库需求的释放以及月中下旬大型钨企年度长协采购价的敲定。"中钨在线于9月15日如此评述。
与之形成对照的是,海外市场在供应缺口持续存在的托举下,钨品价格始终坚守高位。
截至今日(9月15日)上午,欧洲APT报价为每吨度2900至3000美元(折合约172.2至178.2万元人民币/吨),相比2025年初已膨胀约794%;钼铁等相关产品的海外售价 likewise 远高于国内水平。
尽管海外钨品存在显著的价差优势,但在国内出口管制框架下,企业向外输出钨产品需经过层层审批,并非简单由价格信号驱动。
这意味着各钕业上市主体的盈利走向更多地取决于国内市场表现,海外的高位钨价能否真正兑现为企业层面的收入和利润增厚,仍存在较大的变数。
**钨业板块估值泡沫有所消退**
与国内钨价的宽幅震荡相呼应,二级市场上钨业个股的价格波动同样异常剧烈。
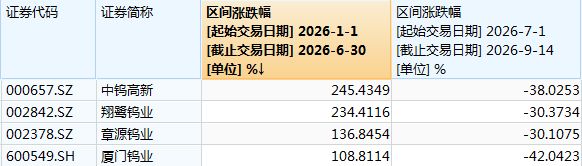
单看中钨高新一家,这家全球最大的钨深加工企业,股价从年初的28.19元一路拉升至113.7元,区间最大升幅突破300%。
此后,伴随国内钨精矿、APT等品价格的下行以及二级市场资金风格的切换,中钨高新股价从高点近乎腰斩。
在股价调整初期,机构持仓整体并未出现大规模撤离。
Wind数据表明,截至6月底,中钨高新获得的基金持有量为1.71亿股,相较于2025年底的1.65亿股还有小幅提升。
除控股股东及关联方之外,其他重量级股东同样在加仓。
例如国新投资有限公司,仅在上半年就增持了中钨高新逾1110万股,自2025年中报起已连续四个报告期进行买入。截至6月末,国新投资合计持有9833.7万股,跻身中钨高新前三大股东之列。
将视野拓展至整个钨板块,基金对钨业的配置力度也未见明显收缩。
另有统计显示,截至6月末,中钨高新、厦门钨业、翔鹭钨业和章源钨业四家公司的基金合计持股为4.09亿股,相较2025年末的4.18亿股仅有微幅减少。
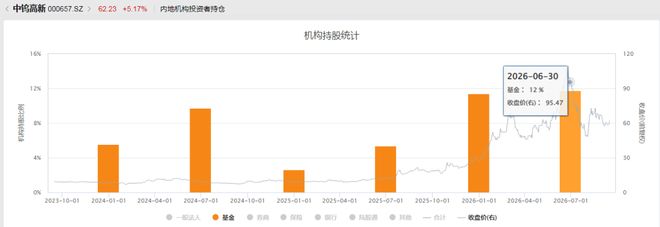
需要留意的是,上述机构持仓反映的是6月末的截面数据,时效性相对滞后。步入三季度后,中钨高新等标的仍在继续走弱。
就在9月15日板块集体异动之前,中钨高新、厦门钨业等钨业龙头三季度的股价回撤普遍已超过三成。因此,三季度期间基金等机构是否出现了更大规模的减仓行为,目前尚无法给出确切判断。
另外,经过前期的大幅杀跌,钨板块此前偏高的估值压力已得到相当程度的释放。
公开数据显示,中钨高新上半年每股收益为0.91元,全年EPS的Wind卖方一致预期为1.99元。
若按最新收盘价62.23元计算,对应动态市盈率已降至31倍上下,与此前动辄上百倍的估值水平相比已有显著压缩。
从供需基本面看,这种偏紧的格局预计还将持续。
国金证券分析认为,鉴于全球新增钨矿产能十分有限,叠加逆全球化浪潮下各国战略囤积需求走高,而我国依靠进口填补缺口的余地又比较有限,国内钨市场供需紧平衡的状态大概率得以延续。
该机构同时判断,从中期视角来看,钨品的价格重心有望继续抬升。
但另一方面,在经历了一轮深度回调之后,当前钨价仍处于筑底修复阶段。相关上市主体若想重新赢得二级市场资金的认可,恐怕还需要更加扎实的基本面好转来提供底气。
而到目前为止,涵盖钨精矿、仲钨酸铵在内的主流钨品现货价格尚未出现实质性变动。
赣州市钨业协会对9月份钨市的预估价格与8月大体持平,例如黑钨矿(55品位)的预测均价仅从41.2万元/标准吨微调至41.3万元/标准吨。
(声明:本文内容仅供阅读参考,不构成任何买卖建议。读者据此操作,盈亏自负。)
出品丨21财经客户端 21世纪经济报道