30年前万元存单重见天日却取不出来,银行回应:利息已无从核算
三十年前在银行存入的一万元定期存款,李先生竟然彻底遗忘了它的存在。直到今年重新翻出那张存单,他才想起这笔钱,随后将涉事银行告上法庭,请求法院判令银行归还本金,并按照存单上载明的利率,支付从存款之日起直至本息全部结清之日止的全部利息。
9月15日,红星新闻记者从中国裁判文书网了解到,河南内乡县人民法院已于上月末下达一审判决,裁定银行须向李先生退还一万元本金,并以分段方式支付相应利息。
男子寻回搁置三十年的万元一年期定存凭证 资料图片
李先生在起诉状中描述,当年存完款后因事务繁忙,便将此事抛诸脑后。今年2月他去医院看病期间,偶然发现了这张存单。3月份他持存单到银行办理取款,却被告知由于年代过于久远,需要先调阅历史档案。到了5月,银行方面反馈称已找到该张定期储蓄存单的存根联,确认该笔存款既未挂失也未被他人提取,但同时表示因跨度太大,利息已无法自行核算,建议他通过诉讼途径解决,以法院裁决为准。
涉事银行在答辩中提出,涉案款项距今已超过三十年,李先生迟迟未行使权利,诉讼时效早已届满。即便法院认可该存单效力,利息也只能自1996年12月9日起按活期标准计算,李先生坚持按存单标注的定期利率主张缺乏事实与法律支撑。此外,该行历经多次机构变革,1995年的原始档案仍在追查之中,若最终查明该款已被支取,银行将保留抗辩及追索的权利。
经审理查明,1995年12月9日,李先生在某银行(彼时为某信用社)存入人民币一万元,该行当场签发一张定期储蓄存单,上面注明"存入日期95年12月9日,李先生存入壹万元整,期限:于1996年12月9日到期,按月息9厘15毫计息"。
法院指出,双方之间的储蓄存款合同关系合法有效成立,对双方当事人均产生法律拘束力,某银行依法依约承担着兑付本金及支付利息的义务。
本案的核心争点在于该笔定期存款到期后逾期期间的利息如何确定。涉案存款的存入时间为1995年12月9日,处于《储蓄管理条例》颁布实施之后,故应适用该条例及相关央行计息规定。根据上述规范,定期储蓄存款在存期内按存单约定利率计息;若逾期支取且存单未载明自动转存条款,则逾期部分按支取当日银行公示的活期存款利率计息。
综合存单所载信息,本案利息须分两段核算。第一段(存期内利息):自1995年12月9日至1996年12月9日,以一万元为计算基础,按双方约定的月利率9.15‰执行。第二段(逾期利息):自1996年12月10日即到期次日起,至款项实际清偿完毕之日止,同样以一万元为基础,依照各时期公布的商业银行活期存款基准利率逐段累计。
法院进一步认为,某银行作为承继原信用社全部权利义务的主体,长期以来未能兑现涉案存款的本息,已构成违约行为,理应承担继续履行合同、给付本息的民事责任。某银行以存期过长、权利人多年未主张权利为由拒绝兑付,缺乏法律依据,法院不予支持。
基于以上认定,8月31日法院作出一审裁判:某银行向李先生返还存款本金一万元;某银行向李先生支付存款利息(分段核算:1995年12月9日至1996年12月9日区间,以一万元为基数按月利率9.15‰计算;1996年12月10日至款项实际清偿之日止的逾期区间,以一万元为基数按对应时期公布的商业银行活期存款基准利率分段计付);李先生其余诉讼请求予以驳回。
红星新闻记者 姚永忠
审核 王光东
代驾司机替银行行长办理五十五万贷款后遭对方"消失" 行长亲属公开回应
一位本身并无借贷需求的代驾从业者,在与河南农商银行社旗县城关支行(以下简称"社旗城关支行")行长石玉龙相识不足一年的时间内,名下却累积了五十五万元的外债。
王臣柱回忆,2025年7月和10月,石玉龙曾先后两次指使他在社旗城关支行协助申请贷款,结果都未获批准。然而在第二次被否决的同一天,经由石玉龙一番"运作",他迅速拿到了三十万元贷款。
王臣柱称,贷款到账当天他就将款项取出并交到了石玉龙手中。此后,石玉龙又陆续以"资金倒手""过桥"等借口,让他借助网络借贷平台额外借出二十五万元。
进入3月中旬,石玉龙毫无征兆地失去了联络。王臣柱名下的贷款随即进入逾期状态,每个月要面对大约一万元的还款压力。
伴随石玉龙的"人间蒸发",一批素不相识的社旗县居民开始相互串联。这些人里有石玉龙的老友、相交二十余年的同窗,也有因信贷业务与他打交道的人。有人在石玉龙的授意下办理了贷款,有人直接将自有资金借给了他,还有人通过网商贷、信用卡等金融工具筹措资金。
连续数月,多位受访对象向中国新闻周刊反映,他们牵涉十余个家庭,相关资金总量估计突破一千万元。其中部分借款人已经提起诉讼并申请了强制执行,但截至今日仍未能拿回所欠款项。
图为河南农商银行建筑外观
从代驾师傅变成"借款人"
初识石玉龙时,王臣柱从事代驾工作才一个多月。离异后,他一个人撑起两个孩子的生活还要赡养老人,手头并不宽裕。
2025年4月,石玉龙酒后未结清代驾费用,留了一个手机号说第二天再补,两人由此搭上线。此后石玉龙每次饮酒都会叫王臣柱去接驾。
王臣柱对中国新闻周刊透露,随着接触增多,他了解到石玉龙正是社旗城关支行的网点主管,石玉龙还专门向他出示过该支行的营业执照,"法定代表人那一栏赫然写着石玉龙三个字"。
在王臣柱的印象里,石玉龙出手阔绰,平日里对他"颇为照拂",从不多扣一分代驾报酬,还常拉他一起吃饭应酬,甚至带他见过自家亲戚、单位同事和朋友,信誓旦旦地说"绝不会让你吃亏"。此外,石玉龙还主动展示了自己的资产和家庭背景,声称名下拥有多处不动产,好几位亲属都在银行业任职。
王臣柱坦言,这些信号层层叠加,使他慢慢觉得石玉龙"相当可靠"。不过几个月后,这份信赖便演变成了一笔沉重的债务。
2025年7月,石玉龙声称急需用钱"倒一下",请王臣柱帮忙跑一趟贷款,并许诺事后会支付"过桥补偿"。王臣柱表示自己当时压根没有借款打算,但最终还是点了头,"他要是不还,丢的是他自己的饭碗"。
据王臣柱讲述,2025年7月和10月,他遵照石玉龙的指示,两次到社旗城关支行扫描二维码进行贷款额度评估,两次都被系统拒绝。
王臣柱称,当时他的征信和资质确实不达标。离异后一直是单身状态,名下没有任何房产,仅有一辆用了将近十年的私家车,而且还背着车贷。
他提供给中国新闻周刊的短信记录显示,2025年7月17日和10月28日,河南农商银行发出的提示短信均表明他不符合相关信贷产品的准入条件。
但石玉龙拍胸脯保证,网上通道走不通没关系,线下来他"能搞定"。
石玉龙只要求他带上身份证,让他父亲在旁边签个字,配合完成入户拍摄和人脸验证,剩下的流程全由石玉龙包办,"别的你甭操心,我替你弄"。
办理途中,王臣柱其实动过疑心。他提到,一位银行客户经理指导他填写表格时,文件里赫然夹着两份房屋买卖合同,可他名下根本没有任何房产。他曾就此追问那位经理,对方并未给出清楚的解释。
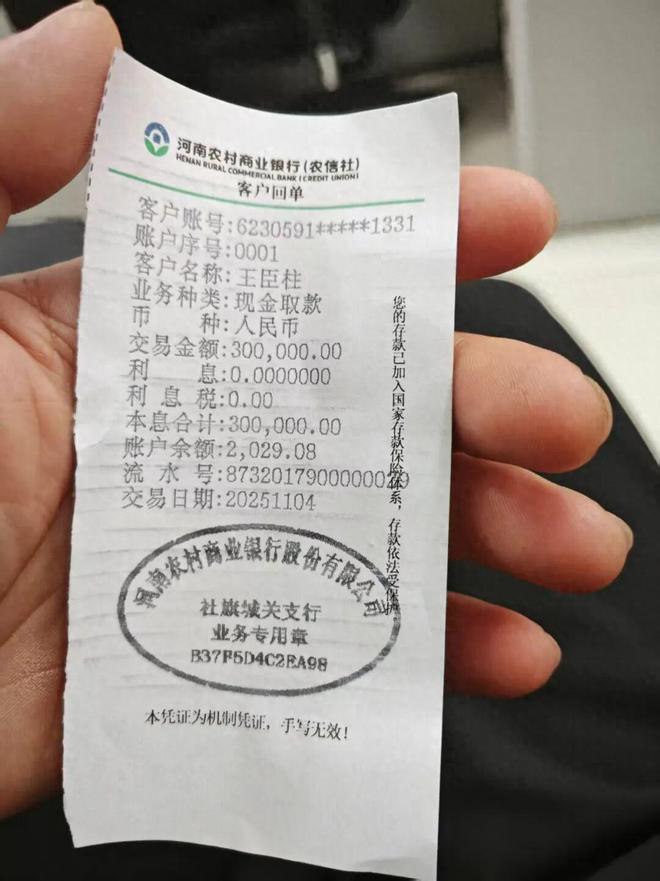
相关短信记录显示,2025年10月31日,王臣柱收到了三十万元贷款审批通过的短信。他交给中国新闻周刊的客户回单显示,11月4日他在社旗城关支行柜台取出现金三十万元。王臣柱强调,石玉龙并没有亲自在大厅接过这笔现金,而是让他把钞票递给了另一位柜员。
三十万元取现的客户回单(图/当事人提供)
除这三十万元之外,王臣柱说,石玉龙又以"有位领导的贷款马上到期,需要'过桥'过渡"之类的说辞,让他分别通过网络借贷平台借出十万元和十五万元。
王臣柱表示,石玉龙曾拍板保证两三个月内就能把款子还回来,往后这种"过桥"生意还能一起干,"以前碍于身份不方便操作,如今想带你一块儿赚"。
算总账,王臣柱名下三笔贷款加起来五十五万元,另外他还掏出了自己的四万元积蓄,他与石玉龙之间牵扯的资金总额已达五十九万元。
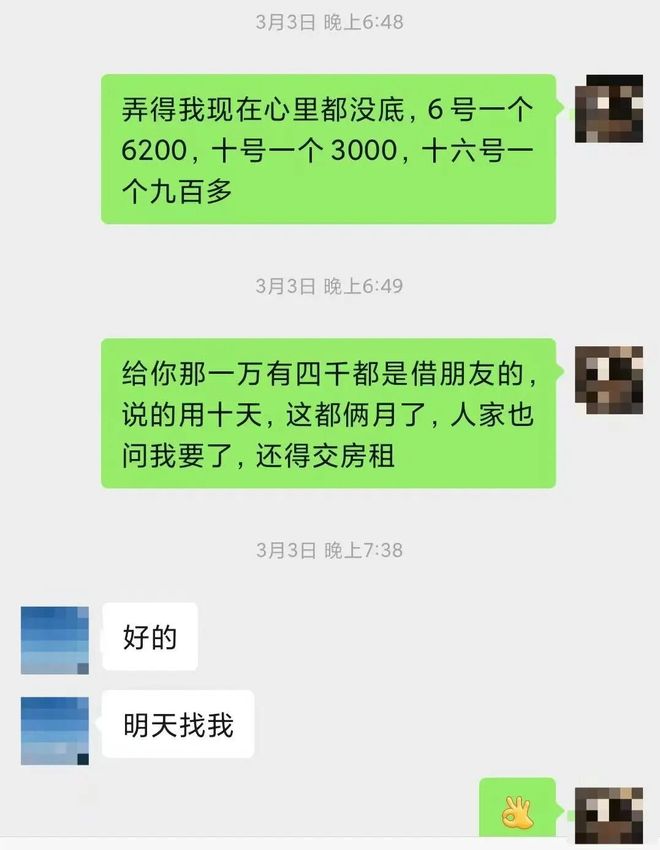
石玉龙之前答应贷款利息由他自己扛,也确实偿还过一小部分。然而到了2026年3月,局面陡然生变。王臣柱出示的微信对话记录显示,3月3日晚间,他又一次催问石玉龙还钱和付息的事,石玉龙只回了四个字:"明天找我。"
隔天,当王臣柱再度拨通电话时,石玉龙的手机已经关机。"我那天前后打了不下几十个电话,发了一条又一条消息,石沉大海,没有任何回音。"