恒瑞医药陷入两难困境
回顾今年医药板块的走势,相当耐人寻味。恒瑞医药、百济神州与药明康德这三座大山,走出的是三条截然不同的轨迹——要知道仅仅三个月前,它们的市值还都停留在三千亿上下。
从当前格局看,药明康德无疑是最大赢家,短短两个月有余,股价几乎翻了一番;百济神州紧随其后,同期涨幅大约五成,也相当亮眼。
最让人唏嘘的当属恒瑞医药。六月时确实有过一段拉升,但力度有限,如今又打回了六月初的水平,等于白坐了一趟微型过山车。
核心导火索是恒瑞披露中报后,股价接连下挫了好几天,累计跌幅大概在百分之十五上下,足见投资者对上半年成绩单的失望程度有多深。
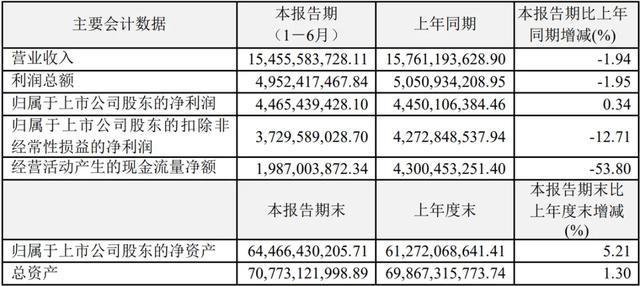
从财务数据来看:营业收入154.56亿元,同比下降1.94%;归属母公司净利润44.65亿元,仅微增0.34%;剔除非常规损益后的净利润为37.3亿元,同比缩水12.71%。
身为医药界的"带头大哥",营收出现负增长,核心利润大幅回落,而归母利润那点微弱增幅还得归功于一次性收益——坦白讲,这恐怕是恒瑞近几年最不好看的一张成绩单,市场情绪转冷完全可以理解。
恒瑞啊恒瑞,如今的业务结构越搞越庞杂了,三套商业逻辑搅在一块儿,利弊参半,外界很容易产生误读。
具体拆开看:创新药板块上半年实现销售收入88.09亿元,同比增长16.38%,在药品总收入中的份额攀升至63.16%。
去年年度财报里这个数字还在58%,仅仅半年功夫,创新药占比便正式突破了六成大关,这一步跨越值得点赞,毕竟创新药才是整个医药产业的前路所在。
再看仿制药端,收入51.39亿元,同比萎缩16.07%,占比由44.72%滑落至36.84%。
第三块是对外授权许可收入14.22亿元,同比下滑28.6%。
这就是一场教科书式的"换血"过程:新鲜血液在注入,老血在排出,两者体量大致相当;偏偏原本承担缓冲功能的对外许可环节表现堪忧,于是整体观感就显得颇为难看。
评价恒瑞,目光必须投向更远的将来,但要真正看透它并不容易,产品线实在太庞杂。
公司布局了四大治疗领域,每个领域旗下都挂着大量品种,研发管线更是数不胜数——中报告诉读者们各管线的研发进展时,足足用了14页篇幅,堪称"全面铺排"。
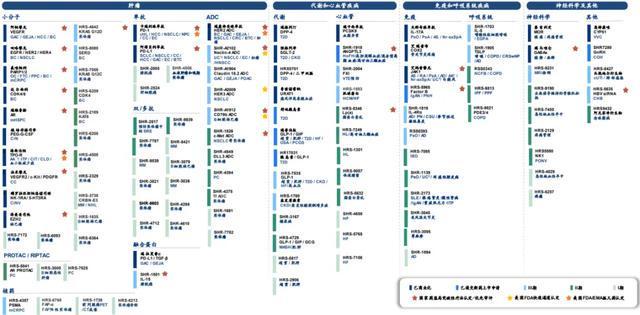
聚焦几个关键数字:肿瘤类创新药收入62.65亿元,增速仅为2.58%;非肿瘤类创新药收入25.45亿元,猛增73.97%。
此前聊恒瑞时我曾预判,非肿瘤板块全年增速超过50%应当没有悬念,结果看来我还是低估了,半年就跑出了73.97%。
恒格列净已经稳坐国内SGLT2抑制剂市场份额第二的位置;艾玛昔替尼、夫那奇珠单抗等自身免疫领域的品种进入医保目录后,放量速度同样可观。
反观肿瘤板块则显得力不从心。中报中也坦承,吡咯替尼等较早上市的品种因竞品增多导致收入承压,阿帕替尼和硫培非格司亭则因医保续约谈判降价而出现收入减少。
肿瘤创新药坐拥62.65亿的体量,却只交出2.58%的增速——别忘了这是恒瑞最核心的基本盘,市场给予负面反馈也在情理之中。
不过其中确实藏着一个亮点:瑞康曲妥珠单抗,即那款HER2靶向ADC药物,今年首次纳入医保,上市后迅速放量,目前已拿下11项适应症的突破性治疗认定。
恒瑞别的方面都不错,唯独始终缺少一款现象级的大单品。眼下来看,瑞康曲妥珠单抗成长为重磅炸弹的概率正在加大,当然ADC赛道的玩家也不少,后面仍需持续发力。
此外,扣非净利润与归母净利润之间拉开了七个多亿的差距,主要来源是一笔金融资产公允价值变动收益8.59亿元,背后对应的是美国公司Kailera。
2024年恒瑞将GLP-1产品组合授权给了该公司,今年四月Kailera登陆纳斯达克,彼时还是生物科技板块规模靠前的IPO之一。恒瑞所持股份在半年内产生了8.21亿元的纸面浮盈。
这类投资回报,往积极的方向解读,说明恒瑞输出管线已不只是"坐地收租",还能分享股权升值的红利;往消极的方向想,股市本身起伏不定,意味着今后恒瑞的利润表里会多一个不可控的变量。
扣非利润下滑12.71%的逻辑也不复杂:去年同期许可收入高达19.91亿元,其中包含默沙东两亿美元和IDEAYA七千五百万美元的预付款,基数摆在那里,今年同期仅14.22亿元,单这一项就少了五个多亿。
与此同时,研发支出已连续第四个年头走高,上半年接近35亿元,比去年同期多投了2.65亿元。一减一加,扣非数据自然就不太好看了。
顺带回应一下此前关于GSK那笔预付款的疑问——去年年报时我就纳闷,五亿美元的预付款为何只确认了一个亿的收入?
这份中报给出了答案:GSK合作项目在本期确认收入11.76亿元,合同负债由年初的19.13亿元降至9.49亿元。原来是在用财务节奏做平滑处理。
所谓合同负债,本质上就是BD收入的"蓄水池":预付款进来先存着,再根据实际履约节点或公司自身的确认需要逐步释放。
眼下池子水位已经降了不少,不过第三季度BMS那笔六亿美元预付款落袋之后,水位又会重新抬起来,届时又有操作余地。
恒瑞这种"广撒网"策略,优势在于命中概率更高,总能跑出几个成功品;代价则是烧钱太猛——研发开支46.05亿元,同比增长18.96%,占营收比达29.8%,甚至超过了利润总额。
因此评判恒瑞这类企业,静态利润表的参考价值有限,这可能也正是资本市场长期愿意给出较高估值的底层逻辑——故事和想象力足够丰富。
目前公司管线中有9个品种的上市申请已被受理,17个处于三期临床阶段,22个推进到二期,这些构成了未来增长的储备弹药。
再说国际化。前两天聊迈瑞医疗时也提到过,无论器械还是药品,走出去才是正道。国内市场有集采压顶,利润天花板清晰可见,而这个行当本身又是长周期、重投入的生意,极度依赖爆款产品带来的高额回报来养活整条链条。
今年五月,恒瑞与BMS签署了一项全球战略合作协议,双方将联合推进13个早期项目,BMS需支付的金额最高可达9.5亿美元,涵盖六亿预付款及两笔各1.75亿美元的里程碑款,潜在总交易额约152亿美元。
152亿美元的数字看上去极为惊人,但所谓的"潜在交易额"是基于终端市场需求的理论上限,绝非确定能落袋的金额。这也从另一个维度印证了出海的战略价值——目前板上钉钉的只有那9.5亿。
但这笔交易中最有价值的条款,藏在协议的一个细节里:恒瑞保留了对特定项目进行共同开发的选择权,并有可能与BMS在全球层面协同开展某些商业化活动。
"选择权""有机会"——这类措辞天然带有模糊性。乐观者看到的是想象空间,悲观者看到的是出海路径上的不确定性。最终能否兑现,取决于后续的执行力度。
但大方向是清楚的,我的看法没有改变:单纯卖管线走不远,中国创新药的终极归宿一定是海外商业化落地,未来十年正是黄金窗口。
然而恒瑞的姿态显得格外审慎。管线如此丰厚,账上趴着四百多亿现金,国际三期临床试验却鲜有实质性突破。
即便眼下与BMS的合作方式,也并非自主打造品牌,而是跟随跨国巨头一同开发、一同销售。风险固然摊薄了,但难免给人一种过于求稳的印象。
NewCo模式也是同一思路的延伸。Kailera四月挂牌后,八月初Braveheart也登上纳斯达克,这是第二家,恒瑞持股不足一成,对应市值仅两亿多美元。
自2023年以来,恒瑞已完成13笔跨境交易,潜在总价值约420亿美元,但无一例外,每一步都是先把风险锁死,再去谈回报。
对此市场态度严重分裂:一方认为这叫稳健,细水长流未尝不好;另一方则批评其缺乏龙头应有的魄力与进取心。
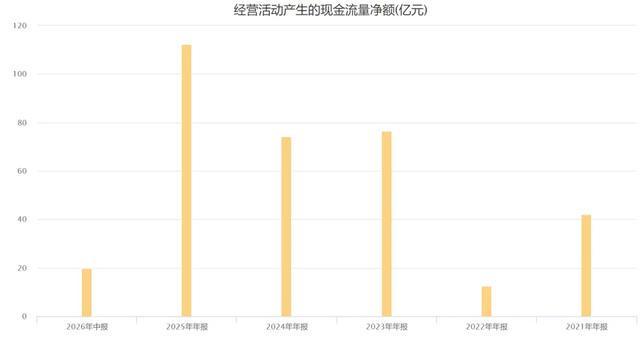
最后聊聊现金流,历年波动都相当剧烈。
上半年经营活动产生的现金流量净额为19.87亿元,同比骤降53.8%,乍看触目惊心,实则是因为去年同期海外授权回款集中(默沙东和IDEAYA的预付款均以现金形式入账),形成了高基数效应。
凡是跟"医"沾边的企业,季度业绩出现较大起伏都是常态。国内是回款周期的问题——医院话语权强,各有各的结账节奏;海外则是项目节点的问题,都属于正常波动。
对恒瑞而言,BMS的六亿预付款将在三季度到账,因此下半年的现金……