8月一线城市房价"冰火两重天":上海涨幅领跑,北京新房五连降,业内预期四季度企稳
来源:时代周报 撰稿:张钇璟
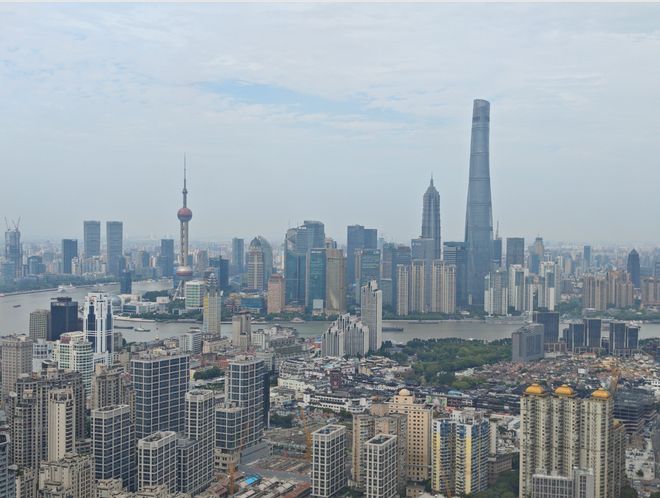
图片由时代周报记者张钇璟拍摄
9月15日,国家统计局发布了8月份全国70个大中城市商品住宅价格波动统计报告。
统计结果表明,8月一线城市新建商品住宅均价较前月微升0.1%,标志着自去年2月以来已连续第七个月摆脱负增长区间;二线城市均价较前月回落0.1%,跌幅与7月持平;三线城市均价较前月回落0.2%,跌幅较7月缩小了0.1个百分点。
在存量住宅领域,一线城市均价较前月同样录得0.1%的上行;二线城市较前月下滑0.3%,跌幅未见变化;三线城市较前月下滑0.3%,跌幅较7月缩减0.1个百分点。
综合观察,新房与二手房市场共同呈现出"一线环比走高、二三线环比承压但跌幅趋缓"的格局。
针对上述数据,58安居客研究院院长张波在接受时代周报采访时解读称,8月70城价格数据表明,同比下行幅度正在持续收敛,而环比走势则表现出显著的分层差异,市场整体已步入底部构筑的后半程阶段。价格上行主要聚焦于一线城市、强势二线城市的核心区域以及部分具备产业支撑的城市。
他进一步补充道:"剔除上海之外,其余多数城市的涨跌幅均未超出±0.2%的范围,这正是底部震荡阶段的典型特征,同时也意味着即将到来的'金九银十'更可能表现为结构性回暖,整体表现将优于去年同期,但全面性价格回升的概率较低。"
**上海领跑全国涨幅,北京二手房环比转降**
时代周报记者观察到,尽管一线城市新房与二手房均价环比均录得正增长,但各城市间走势存在明显差异。
具体而言,8月上海的新建住宅与存量住宅价格环比增幅双双位居全国首位。新建住宅均价环比上升0.4%,较7月扩大了0.2个百分点;存量住宅均价环比上升0.3%,增幅与7月保持一致。
深圳与广州分列其后。8月深圳新建住宅与存量住宅均价分别环比上升0.2%和0.1%;广州新建住宅均价环比上升0.1%,存量住宅均价环比持平。
北京成为四个一线城市中唯一下滑的城市。新建住宅均价环比下跌0.2%,从今年4月开始已连续五个月走低;存量住宅均价则由上月的持平转为环比下跌0.1%。
值得关注的是,在此前的8月7日和8月20日,北京与上海先后发布了新的住房调控措施。北京将非本地户籍家庭在五环内购置商品住宅所需的社保或个税缴纳期限由两年缩短为一年,同时将公积金贷款上限提升至340万元;上海则围绕公积金提取、信贷条件、购房补贴、房票安置及存量房回购五大维度同步推进,重点旨在激活外环以外的购房需求。
上海易居房地产研究院副院长严跃进据此分析认为,根据过往经验判断,政策红利传递至买卖双方并体现为价格变化,一般需要一至两个月的滞后期。价格企稳的信号大概率将在第四季度集中显现,北京新房与存量住宅同比跌幅进一步缩小的方向比较确定。
中原地产首席分析师张大伟同样指出,目前北京市场房源充裕、买方占据主动的局面尚未改变,价格短期内缺乏快速回升的动力,"降价促成交"依然是市场主旋律。
据中指研究院统计,截至8月底,北京商品住宅待售面积达755万平方米,同比减少20%。消化周期从今年3月的峰值22.7个月压缩至8月的18.2个月。新房去化压力虽有所减轻,但现有库存总量仍处于较高水平。
关于上海的价格表现,张波将其归因于供应结构的支撑作用——改善型产品有效托住了整体价格。他指出:"从安居客平台数据看,上海二手房搜索热度指数达54.9,环比提升4.0%,且呈持续攀升态势。新房市场中改善型(三室及以上户型)搜索热度占比逾七成,新房与二手房之间形成了相互支撑的良性循环。"
**政策刺激见效,上海9月首周新房成交面积激增八成**
尽管价格走势呈现分化,但在交易层面,北京和上海两地的成交量在新政推动下均出现了可观的增长。
中指研究院监测数据显示,8月北京新建商品住宅签约面积37.8万平方米,同比大致持平;存量商品住宅签约1.4万套,同比增加3.9%。
按周度节奏观察,8月新政出台后的三周(8月10日至8月30日),北京新建商品住宅签约面积与存量商品住宅签约套数环比均实现连续正增长。
进入9月首个完整周(8月31日至9月6日),北京新建商品住宅签约9.2万平方米,同比增长31.2%;存量商品住宅签约3300套,同比增长26.1%。
上海受到的政策拉动效果更加突出。8月全市新建商品住宅签约91.4万平方米,同比增长16.0%;存量商品房签约2.3万套,同比增长16.3%。
9月首个完整周(8月31日至9月6日),上海新建商品住宅签约27.5万平方米,同比大幅增长81.1%;存量商品房签约5293套,同比增长19.9%。
展望后续走势,中指研究院指数研究部总经理曹晶晶分析认为,就短期而言,京沪新政策对需求侧的提振效果还将逐步显现。北京放宽非本地户籍购房限制、提高公积金贷款力度,有望进一步撬动首次置业及首次改善群体;上海下调外环外二套房首付比例、推出置换补贴等措施,则有助于疏通改善型家庭的"卖旧买新"通道。
曹晶晶还表示,伴随政策红利持续发酵,预计"金九银十"窗口期内京沪新房与存量房的交易活跃度仍有保障,但市场复苏路径仍将呈现明显的结构性分化,需求端回暖能否充分传导至新房市场将是决定后续走势的关键变量。