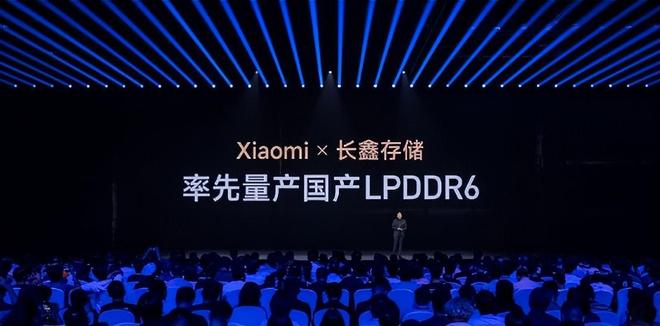
利润力压三星与SK海力士,长鑫靠什么做到行业最赚钱?
二季度,长鑫存储交出了一份令人震撼的成绩单——息税前利润率飙至82%!
这一数字直接碾压了SK海力士(76%)和三星电子半导体板块(70%),使其跃升为全球盈利能力最强的存储器制造商。
相关数据来自QUICK FactSet平台,来源可靠度较高。
与此同时,长鑫存储本季度营收同比暴增近十倍,增速甩开了三星、SK海力士、美光、铠侠、闪迪这五家传统存储大厂。
部分媒体用了一个更具冲击力的表述:
长鑫每天净赚5.9个亿!
理解这个成绩,需要放在更大的行业背景下看。
今年以来,但凡购买过消费电子产品的消费者都会感受到终端售价在持续攀升,而推波助澜的关键因素正是存储芯片价格的快速上行。
那存储芯片为何如此紧缺?
根源在于AI狂潮。据测算,2026年至2031年间,全球AI领域资本开支累计规模将逼近7.6万亿美元,其中相当比例的资金将流向存储环节。
三星、SK海力士、美光等头部玩家正将核心产能倾斜至AI服务器最依赖的HBM(高带宽内存),结果导致常规DRAM的可用供给反而收缩。
有行业报告显示,本季度DDR5合约价环比暴涨逾20%。
而DDR5恰恰是长鑫最擅长的产品线。
于是,长鑫稳稳接住了这轮涨价带来的超额收益。
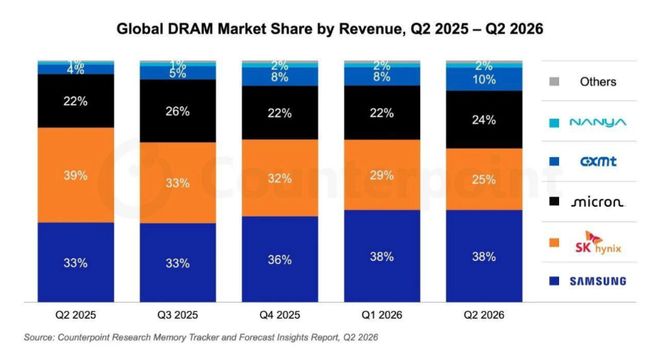
依据同一套业内公认的统计口径,长鑫本季度在全球DRAM市场中的收入占比已攀升至10%,位列全球第四。
回溯来看,2023年这一比例尚不足1%,即便到去年二季度也不过4%。
短短三年间,从1%跳到10%,堪称一场教科书级别的逆袭。
它也是国产存储产业、乃至整个中国科技突围进程中的一个标志性样本。
当然,光看亮面远远不够,必须正视硬币的另一面。
"利润率登顶"绝不等于"技术水平登顶"。
荣誉该拿,短板也得清醒地看到。
眼下,以长鑫为代表的国产存储企业面临的第一道硬关卡,是如何切入HBM这块利润最丰厚的核心赛道。
前文提到的那些国际巨头并非无脑投入,它们将主力转向HBM,正是因为这代表了当前AI时代存储领域最丰厚的利润池。
然而截至目前,长鑫及国内同行在HBM领域仍处于早期摸索阶段,产品良率偏低;良率提不上去,单位成本便难以压缩,规模化出货自然无从谈起。
最大的一块蛋糕就在眼前,但现阶段还够不着。
还有一个更为棘手的结构性问题:
存储芯片天然具有强周期性特征,今年暴利,来年未必不巨亏。
这个行业素来以"坐过山车"著称。此前几年,SK海力士单年一度亏损超过9万亿韩元,刷新了韩国企业的年度亏损之最。
一旦AI端需求降温,或海外大厂集中扩产将供给重新拉满,价格随时存在大幅回落的风险。
此外,老话题依然绕不开:中国存储产业链在上游设备和关键材料层面,层级越高,受制于人的程度越深。
不过话说回来,真正让人热血沸腾的,既不是开篇那个82%的数字,也不是"最赚钱存储厂"的头衔。
更深层的意义在于:长鑫存储、中芯国际等本土芯片龙头,正在拉动整条上下游产业链同步加速运转。
产能的大规模扩张,会直接催生对上游设备、原材料及精密零部件的海量需求。国产静电卡盘、陶瓷加热盘、G5级别湿电子化学品、先进封装工艺……
这些环节过去长期被国外厂商牢牢把控,如今因为出现了体量足够大的本土核心客户,终于获得了进入验证环节并实现批量放量的窗口期。
纵使将来涨价周期消退、利润回归常态,但在此过程中攻克的工艺瓶颈、建成的制造基地,都将作为实实在在的产业资产留存下来。
这才是最经得起时间检验的价值所在。
○正解局是一家聚焦产业经济的头部财经媒体,秉持产业分析方法论,长期面向政府部门与企业提供城市发展与产业研究的智库型内容服务机构。