艾斯迪上市暂缓:营收与净利增速齐跌,客户及供应商高度集中
文:权衡财经iqhcj分析师 王心怡
艾斯迪工业技术股份有限公司(下称"艾斯迪")计划在北京证券交易所挂牌上市,由浙商证券担任保荐人。此次公开发行前,公司总股本为5,100万股;面向不特定合格投资者的拟发行股份上限为1,700万股(不含超额配售部分),对应发行完成后总股本的25%以内,确保发行后公众股东持股比例不低于25%。公司计划将募集所得的2.1亿元资金投入轻量化汽车零部件产线扩容及智能化制造改造两大项目。报告各期末,公司累计未分配利润依次为2.194亿元、2.633亿元和3.167亿元,余额波动主要由当年实现净利润、计提法定盈余公积以及实施现金股利分配等因素驱动。
艾斯迪实际控制人掌控约四成投票权,上会阶段已被搁置至今;营收与净利增速同步回落,上半年预期净利将出现负增长,利润率走低并落后于同业平均水平;上下游集中度过大,应收账款与库存水平偏高,旗下艾斯迪芜湖此前还曾受到行政处罚。
**实控人握有四成投票权,上会进程停滞至今**
艾斯迪创立于2017年8月1日,2022年2月8日完成股份制改造;2024年8月22日,其股票进入全国中小企业股份转让系统创新层实现挂牌及公开流通。
根据招股书披露,天津鸿星直接掌握艾斯迪32.35%的股权,系第一大股东。董事长丁正东个人直接持股8.66%,并以天津鸿星执行事务合伙人的身份间接支配该主体所持32.35%的表决票,两项合计使其掌控公司41.01%的表决权,足以对股东会决议施加决定性影响,据此认定为实际控制人。丁正东,1967年7月生人,本科学历来自清华大学机械工程系,另取得中欧国际工商学院EMBA学位。以出生年份计算,其现年已近六旬,距常规退休年龄不远。
权衡财经iqhcj梳理发现,在公司发展史中,丁正东、杨远宗、孙一丁等历史股东之间曾出现过股权代持安排,丁正东还曾向竺稼等自然人借入资金,用途包括注册贺州鸿时及追加购买公司股份。现任董事杨远宗现为天津鸿星最大份额持有人,此前亦曾出任该主体的执行事务合伙人一职。
据招股书显示,浙江丝路持有艾斯迪4.96%的股权;而保荐方浙商证券的最终控制人——浙江省交通投资集团有限公司,通过直接与间接途径合计占有浙江丝路19.90%的股份。
2023年开年,艾斯迪曾发生一笔为其外协加工商天津华庆汽车配件有限公司提供银行融资过桥周转的操作,涉及资金总量达人民币500万元。
截至2026年9月12日,艾斯迪IPO最新进展为:原定2026年8月6日上午召开的北交所上市委2026年第73次审议会议作出暂缓决定。审议关注事项涵盖:发行人实控人、原持股超5%的股东、董事及高管在历次增资及老股转让过程中,新旧股东间关联关系判定是否妥当、相关交易背后有无额外利益安排、公司股权结构是否明晰、有无代持遗留问题;同核心供应商之间的资金划转细节,有无利益输送或体外资金回流嫌疑;此外还包括寄售模式下的收入确认准确性及内控制度完备性。
**营收与净利增速同步收缩,上半年预亏压力显现,利润率下行且逊于同业**
艾斯迪的核心业务聚焦于汽车轻量化赛道中铝合金精密部件的研究开发、批量制造与市场销售,产品线覆盖新能源汽车及传统燃油车的电驱总成、电子控制单元、动力总成、传动组件、热管理模块、车身结构件、底盘系统等领域的高精度铝合金零件,终端应用横跨新能源车、燃油车、工程机械等非公路车辆及其他工业场景。2023年至2025年间,公司营收规模依次录得5.668亿元、7.393亿元和8.276亿元,对应净利润分别为4,355.6万元、5,540.08万元和6,385.92万元。两年间营收同比增速从30.43%收窄至11.94%,净利增速从27.19%降至15.27%,呈现明显的减速态势。
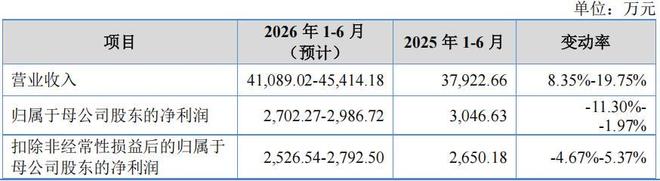
公司预判2026年上半年营收区间为4.109亿至4.541亿元,同比增幅大致落在8.35%到19.75%之间;归属母公司股东的净利润预计在2,702.27万至2,986.72万元,同比下降约1.97%至11.30%;剔除非常规损益后归属母公司净利润预估在2,526.54万至2,792.50万元,同比波动区间为-4.67%至5.37%。
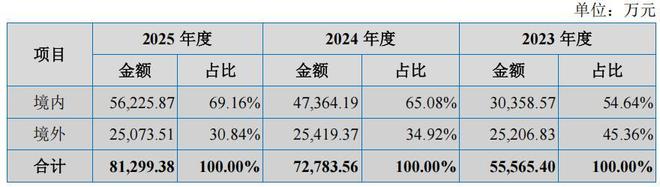
报告期间内,艾斯迪海外业务营收依次为2.521亿元、2.542亿元和2.507亿元,占主营收入的比重从45.36%逐步滑落至34.92%再到30.84%,收缩轨迹清晰。海外市场布局以欧洲和北美为核心,其中对美国出口额分别为1.467亿元、1.672亿元和1.648亿元,占总营收比例从25.88%递减至22.62%再降至19.91%。
自2018年中美贸易争端激化起,艾斯迪输美的大多数产品即面临美方额外征收25%关税的压力,不过这部分税负主要借助客户分担或补偿机制予以化解。与此同时,当下全球经贸格局正加速走向"逆全球化",政策层面的不确定性显著抬升。例如美国关税制度多次调整,截至招股书签署节点,对华相关产品课征的主要构成为基础税率叠加232条款项下25%的附加税。
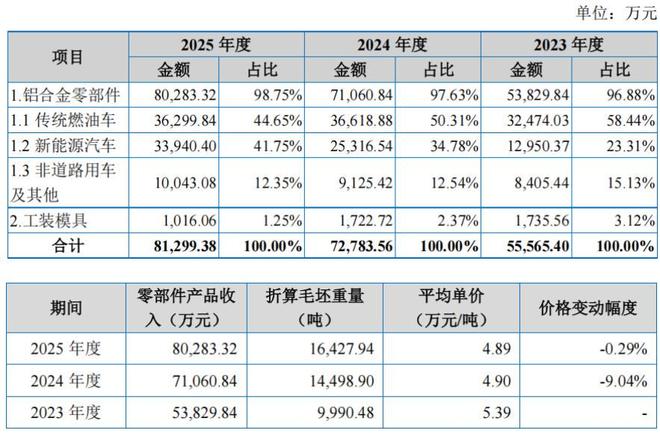
报告期内,艾斯迪铝合金零部件的平均出厂价因接单组合变动而走低,2024年较上年下跌9.04%。
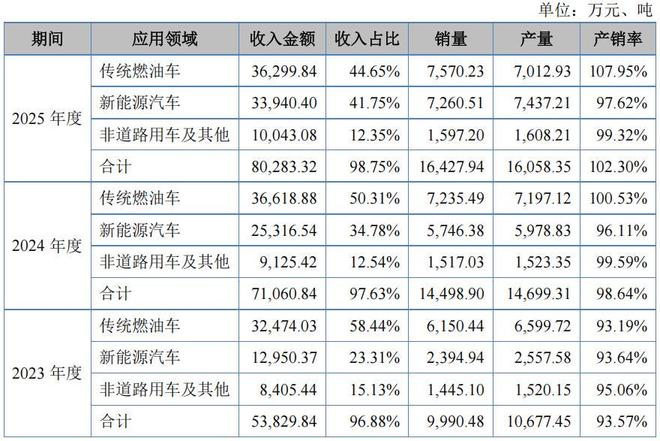
从产品结构看,传统燃油车用件收入分别为3.247亿元、3.662亿元和3.63亿元,但在主营收入中的占比由58.44%一路萎缩至50.31%再到45.21%;新能源车用件收入则从1.295亿元攀升至2.532亿元进而达到3.394亿元,占比从23.31%跃升至34.78%最终触及42.28%,扩张势头强劲;非道路车辆及其他品类收入分别为8,405.44万元、9,125.42万元和1.004亿元,绝对值走高但占比从15.13%滑落至12.54%再微降至12.51%。
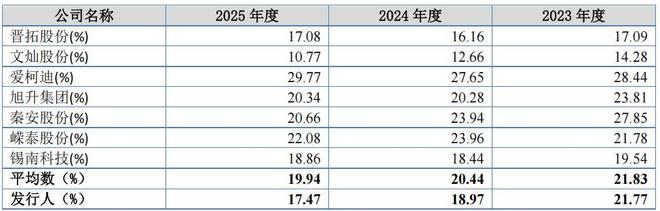
报告期内,艾斯迪新能源板块收入高速扩张,且来自国内市场的贡献占比持续提升。但国内新能源赛道竞争白热化,零部件定价承受较大下行压力。叠加重点新项目的竞标压价、量产车型客户的年度降价诉求以及铝材等原料价格波动等多重因素,公司综合毛利率有所走弱。三年毛利率分别为21.77%、18.97%和17.47%,而同期可比上市公司均值分别为21.83%、20.44%和19.94%,艾斯迪已跌至同业之下。
近年整车行业内部博弈日趋激烈,多家新能源初创品牌相继陷入资金链紧张、产线停摆等困境,行业出清速度明显加快。2023年起,随着新能源购置补贴逐步退出,大批主机厂掀起价格战且迅速波及燃油车阵营,下游价格传导效应迫使整车企业对上游零部件配套商提出更为苛刻的年度降本指标。
**供应链与客户两端集中度均处高位**
报告期间,艾斯迪向前五大供应商的采购支出占当期原材料(含外协加工费)总采购额的比重分别为72.56%、75.39%和77.74%,集中程度颇高。其中对排名第一的立中集团采购占比依次为64.98%、58.39%和41.07%,头部依赖特征突出,但公司声明尚未构成对单一主供方的重大依附。
纵向比较2024与2025年度数据,对立中集团的采购额从2.282亿元缩减至1.847亿元;而对顺博铝合金的采购从1,746.88万元大幅扩增至7,429.09万元,对安徽鸿劲材料科技的采购也从1,875.01万元增至5,054.87万元。尽管国内铝合金原料供应商数量充裕,但出于品质管控与供货连续性等方面的经营考量,导