全球央行政策背道而驰:美国收紧,中国宽松
世界主要经济体的货币调控路径正步入一次显著的分岔路口。一方面,美国物价出现回弹迹象,市场对美联储九月启动加息的押注不断攀升;另一方面,国内信贷投放节奏趋缓、内生需求依旧不振,当前物价上行主要由国际能源、食品及科技制造链条的价格传导所驱动,因此国内货币政策仍有必要维持较为宽松的基调,下调利率具备现实紧迫性。中美两国在利率方向上的反向操作,势必放大跨境资本往来与汇率震荡的幅度,不过强劲的出口表现、充裕的贸易盈余以及持续的结汇意愿将为人民币汇率提供托底力量。
一、美方因抗通胀需要收紧,中方因稳增长需要放松
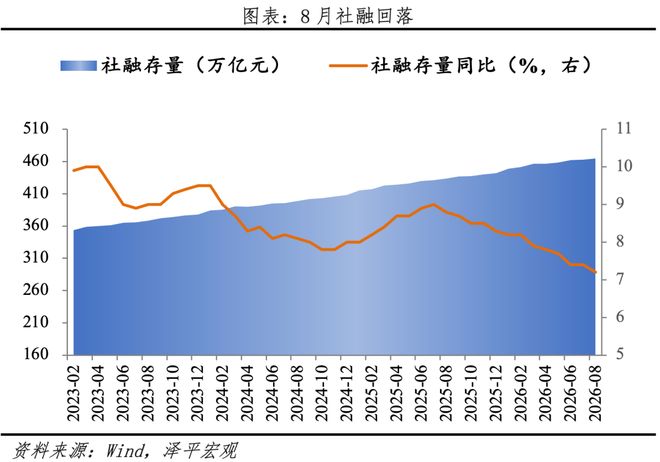
(一)国内信贷脉冲延续减速,二季度起经济动能再次走弱,市场普遍预期后续将有增量举措跟进。八月份社会融资规模存量、人民币贷款及广义货币的同比增速分别滑落至7.2%、4.9%与7.5%,当月新增加权社融规模为1.66万亿,较去年同期缩减9041亿,反映出家庭与企业的自发借贷意愿进一步降温。
狭义货币同比小幅上移0.1个百分点至4.1%,广义与狭义之间的缺口压缩到3.4个百分点,显示活期资金的流转活跃度略有好转,但这一改善尚不足以撬动实质性的信贷放量。
住户部门与非银行业机构的存款增量均显不足,在低利率格局下,个人财富配置持续由银行存款向理财产品、公募基金、保险产品等金融工具转移。八月期间股票型ETF遭遇净赎回,而债券型及货币型ETF则获得资金流入,整体呈现出分散化、防御型的配置特征。
(二)消费端物价同比温和走高,工业端涨幅有所走阔,内需不足与外部输入性成本上行同时显现,货币政策大概率延续适度宽松取向。八月消费者价格指数同比录得0.8%(前值0.5%),生产者价格指数同比升至3.8%(前值3.5%)。推升物价的核心动力来自国际原油、粮食及人工智能相关科技链的成本上涨,终端消费需求依然疲软,故政策面将继续呵护流动性。
当前国内并不具备提价的基础,反而亟需通过降息来强化刺激内需、托举增长的力度。尽管美联储加息预期走高会令中美利差倒挂进一步扩大,客观上压缩国内降准降息的操作余地,但作为体量庞大的经济体,货币政策制定终究应以自身经济周期为锚。
(三)美国物价指标超预期反弹,联储立场趋于鹰派,九月会议加息的概率急剧攀升,但受制于劳动力市场与财政负担,本轮紧缩恐怕难以持久。八月美国出厂价格指数同比跳升至5.4%,超出市场预估的5.3%,亦明显高于前月的4.8%。同期消费者价格指数同比为3.4%,与预期及前值一致;然而核心CPI环比达到0.29%,高于0.2%的共识水平。能源分项构成主要推力,而超出预期的部分则集中体现在核心服务领域。
数据落地后,交易员迅速修正了对九月议息会议的判断——截至今日,市场对单次加息25个基点的隐含概率已逼近九成,绝大多数分析人士认为这将标志着2023年至今的首次紧缩动作。
然而,联邦政府债务总额已跨越40万亿美元大关,经济内部呈现明显的"K形"撕裂,中低收入群体的就业与消费持续承压,这意味着紧缩窗口不会无限拉长,利空终将消化完毕。
(四)全球范围内"去美元"趋势加速,人民币随之走强。从八月上旬到九月十四日,美元指数累计回落0.7%,欧元、日元及人民币均录得不同程度的升值,全球外汇市场正处于一轮重新估值的过程之中。
日元走强的背后是日本央行政策转向的预期、美方对弱势美元的隐性偏好以及套息平仓带来的资金回流。
人民币的升值则更多得益于美元走弱、出口数据亮眼、贸易盈余高企以及企业集中结汇的共同作用。九月中旬人民币兑美元已升破6.71关口,年初迄今累计升值幅度接近4%,八月单月贸易顺差高达1190.9亿美元。
二、社融与信贷增速双双回落
2026年八月关键数据如下:社融存量同比7.2%(前值7.4%)、M2同比7.5%(前值7.7%)、M1同比4.1%(前值4.0%)、人民币贷款同比4.9%(前值5.1%)、当月新增社融1.66万亿(去年同期2.57万亿)。
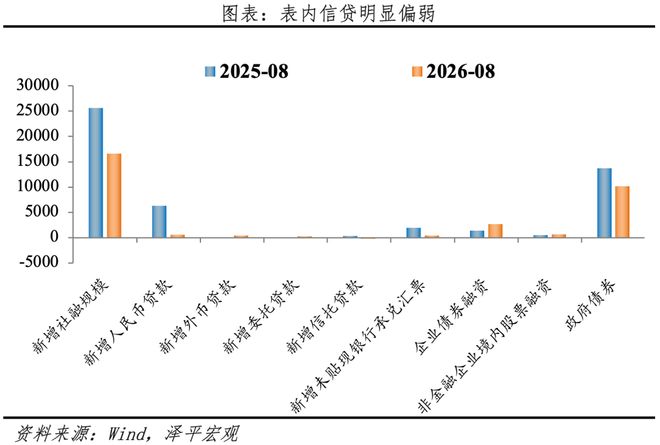
八月社融存量同比增速较七月回落0.2个百分点至7.2%,新增社融1.66万亿,同比缩水9041亿。总量层面呈现边际收缩态势,新增规模低于上年同期。拆解结构可以发现,直接融资渠道与政府债券发行仍然构成正向贡献,而银行表内信贷则是最主要的拖累来源。
具体来看各分项:
1)表内贷款增量不足。八月人民币贷款仅增加591亿,同比少增5662亿。信贷走弱的根本原因仍是实体经济有效融资需求不振。
2)表外融资同比改善。八月表外项目合计增加377亿,同比少减1781亿。细分而言:委托贷款增加227亿(同比多增392亿);信托贷款减少233亿(同比多减583亿);未贴现行承票增加383亿(同比少减1590亿)。
3)政府债券发行保持高强度。八月新增地方及中央政府债券净融资1.01万亿,同比少增3544亿。财政端持续加码专项债发行与使用进度,是社融的重要支撑力量。
4)直接融资同比明显改善。八月股权与债券直接融资合计新增3325亿,同比多增1531亿。其中企业债融资新增2687亿(同比多增1349亿),股票融资新增638亿(同比多增182亿),成为社融结构中最为亮眼的板块。直接融资的持续回暖在一定程度上弥补了银行信贷的失速。央行此前亦多次强调,不宜仅盯着贷款一个维度,应将信贷、企业发债与股权融资放在同一框架下综合审视。
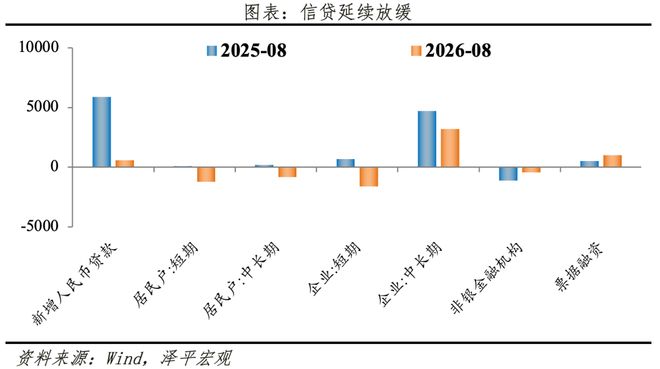
信贷扩张节奏继续放缓,企业端与企业端均显乏力。八月金融机构本外币信贷余额同比增速降至4.9%,较前月下降0.2个百分点;当月新增人民币贷款600亿,同比少增5300亿。
企业贷款方面,短期品种有所收缩而中长期品种大幅增长,票据融资增量有限。居民贷款继续负增长,短期与中长期均呈萎缩态势。八月住户贷款净减少2029亿,同比多减2332亿;其中短期贷款减少1219亿(同比少减1324亿),中长期贷款减少822亿(同比少减1022亿)。据中指研究院统计,八月全国百城新房价格环比微涨0.15%,一线城市环比+0.39%、二线城市+0.09%、三四线城市-0.12%;百城二手房价格环比下跌0.45%,一线-0.35%、二线-0.54%、三四线-0.41%。楼市分化格局延续,二手房挂牌价调整压力犹存,居民中长期按揭需求短期内难以显著修复。
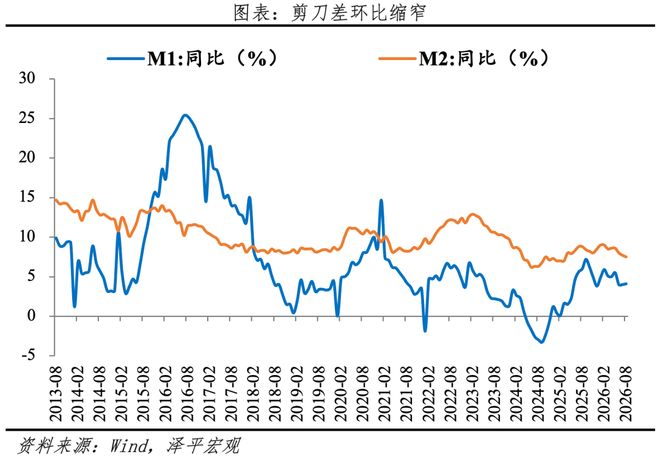
M2增速下行、M1增速企稳回升,两者差距继续收敛。八月M2同比7.5%,较前月下滑0.2个百分点。
存款端结构变化:1)企业存款增加2800亿(同比少增197亿);2)住户存款增加400亿(同比少增700亿);3)财政性存款新增1100亿(同比少增800亿);4)非银机构存款新增5600亿(同比少增6200亿)。
八月M1同比4.1%,较前月上修0.1个百分点。M2与M1之差为3.4个百分点,环比再收窄0.3个百分点。M1触底反弹、剪刀差持续缩小,说明企业与居民的活期资金周转效率有边际好转;但鉴于信贷与社融增速尚在探底,这种资金活跃度的提升能否真正兑现为实体部门的融资增量,仍有待后续验证。
三、低通胀印证内需不足,政策面倾向适度宽松
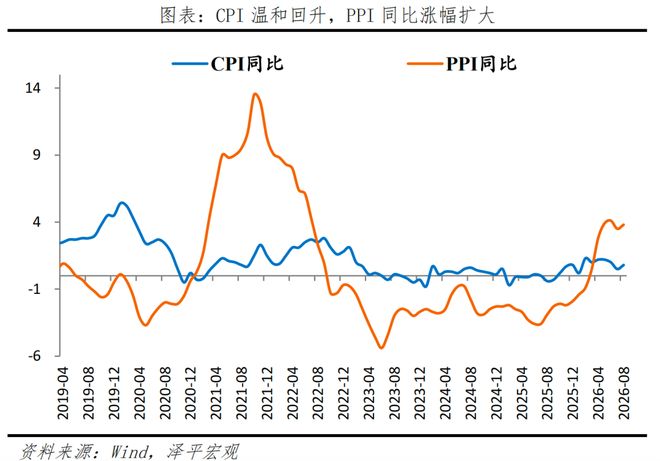
八月CPI同比0.8%(前值0.5%),PPI同比3.8%(前值3.5%)。CPI整体仍处于偏低区间,折射出终端消费与居民收入的疲态;PPI偏高则主要归因于全球大宗商品及AI科技链的成本外溢。本月物价数据呈现五大特征:
1)CPI同比温和修复,核心推手为能源,内需根基仍弱。八月成品油价格大幅上扬,交通工具用燃料同比+8.3%、环比+6.6%,拉动交通通信大类同比+2.5%,较前月跃升2.1个百分点。
2)猪肉价格阶段性反弹。猪价同比-11.8%、环比+1.3%,同比跌幅已连续三个月收窄。此轮反弹主要受季节性消费提振影响。截至九月三日,全国猪肉批发均价报16.44元/公斤,较六月二十九日的低点回升15.1%。生猪养殖环节头均亏损167元,较七月初的深亏状态已有明显收窄,行业被动去产能进程加快。
按照猪周期的经典传导逻辑,产能调整到出栏价格之间约有十个月的滞后。能繁母猪存栏自2025年五月起持续走低,二季度末降至3780万头,刷新近六年来最低纪录,距3750万头的政策调控红线尚有30万头的压降空间。
3)PPI同比涨幅走阔、环比由负转正,驱动力集中在资源品与AI相关产业。八月PPI同比+3.8%,较前月抬升0.3个百分点;环比+0.4%,实现由跌转涨。石油天然气开采业环比大涨6.1%,同比飙升10.5%。