A股为何不振?机构解读→
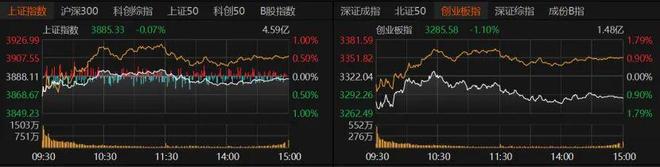
9月14日,A股市场呈现疲弱震荡态势,全市场成交量萎缩至1.64万亿元,个股层面的表现优于主要指数;当日生物医药板块强势拉升,而通信板块则遭遇明显回落。
多位受访人士指出,美国国债收益率居高不下,对高估值成长型板块构成持续压制,加之市场交投活跃度不足,整体行情承压。与此同时,国庆假期前的日历效应也令投资者倾向于"防御优先、静观其变"的操作策略。展望后市,A股大概率将维持震荡分化的走势,当前市场尚缺明确的主线方向和核心催化因素,分散均衡的配置方式可能更为适宜,建议聚焦于景气度向好、业绩确定性较强且筹码集中度不高的领域。
**医药走强、科技退潮**
各大A股指数多数收跌,整体呈弱势整理:上证指数小幅下跌0.07%,报收于3885.33点;创业板指下挫1.1%,报3285.58点;深证成指下滑0.64%。沪深300、上证50及北证50均有轻微下跌,科创50跌幅达1.62%。
市场交投规模显著收窄,较前一交易日缩减3441亿元,沪、深、北三大交易所合计成交额降至1.64万亿元,仅比今年4月7日所创的1.62万亿元年内最低纪录高出少许。场内杠杆资金热情也在减退,截至9月11日,两市融资融券余额已滑落至2.63万亿元。
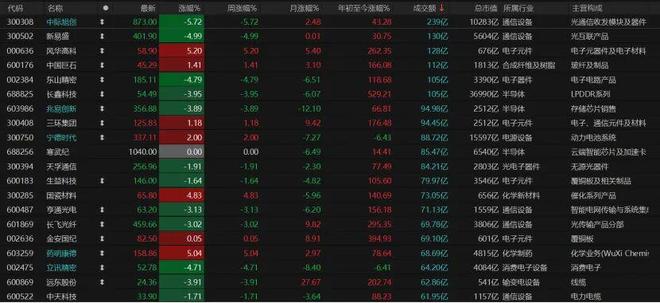
盘面结构分化突出,科技风格指数跌幅超过2%,光通信模块、CPO概念股、消费电子、F5G概念、农业、航空航天装备等领域均出现较大回撤;与之形成鲜明对比的是,创新医疗服务、CAR-T细胞治疗、生物医药、CRO及化学制药板块集体走高。
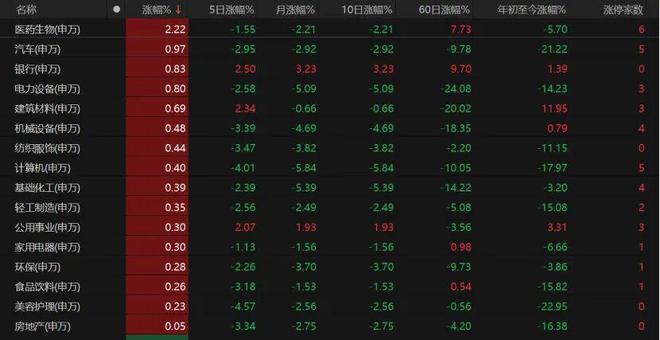
31个申万一级行业中有16个录得正收益,其中医药生物以2.22%的涨幅位居榜首,汽车、银行、电力设备、建材、机械、纺服及计算机行业亦有小幅上扬。
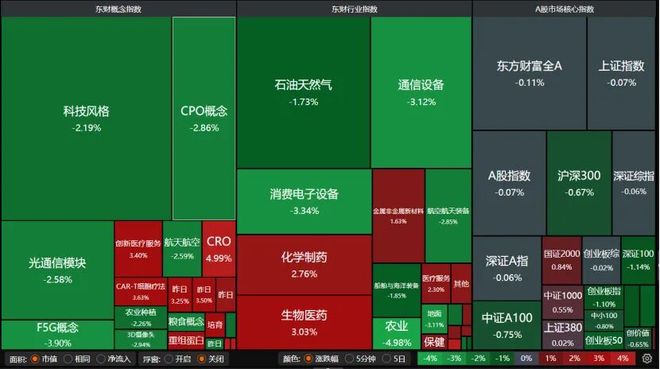
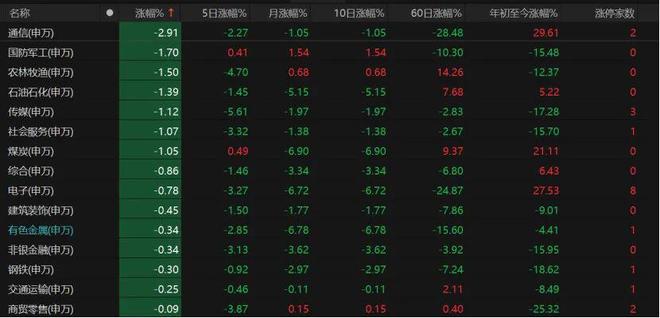
另外15个行业收绿,通信板块跌幅接近3%,国防军工与农林牧渔各跌近2%,石油石化、传媒、社服及煤炭板块跌幅均在1%以上,电子、有色及非银金融则小幅走低。
从个股表现看,3126只股票收涨,其中56只触及涨停;2224只股票收跌,18只封死跌停。市场整体交投氛围趋于保守,全天换手金额突破百亿元的个股仅有6只。具体来看,中际旭创下跌5.72%报873元/股,新易盛跌4.99%报401.9元/股,东山精密跌4.79%报185.11元/股,长鑫科技下挫近4%报54.49元/股。风华高科上涨5.2%报58.9元/股,中国巨石涨1.41%报45.29元/股。
**缩量的背后逻辑**
对于A股量能萎缩、个股跑赢指数的这一格局,黑崎资本首席战略官陈兴文在接受采访时分析称:第一,指数偏弱但个股依然活跃,表明市场并未陷入恐慌性抛售,而是存量资金在悄然间进行重新调配。医药生物板块领跑,得益于WCLC学术会议上多款国产创新药公布了扎实的临床研究成果后迎来价值重估,27倍的市盈率仍处于历史偏低区间。资金从高位的科技赛道流向低估值且景气度向好的方向,本质上是一次合理的再平衡过程,而非风格的彻底瓦解。第二,通信、军工、电子等板块走弱,需要置于更宏观的框架下理解:美联储9月实施加息的概率已升至约90%,高企的美债收益率对高估值成长股形成估值端挤压,再加上国庆长假前的季节性效应,资金选择"先守后攻",这是理性的应对之举。
排排网财富研究员张鹏远就近期A股的疲软表现给出两方面解读:其一,美债收益率维持在高位、海外货币政策预期趋于紧缩,抑制了市场的风险偏好;其二,A股成交量持续萎缩,存量博弈特征愈发明显,资金进一步向AI硬件等少数高景气方向聚集,此前较为活跃的板块和部分高估值标的出现了获利了结。
"眼下市场交投清淡的核心原因,在于以半导体和通信设备为代表的AI硬件板块正处于回调通道之中。"优美利投资总经理贺金龙剖析道,年初具备长程自主执行能力的AI编程智能体成为AI应用领域最具爆发力的产品,极大拉动了AI使用需求并同步传导至硬件端,内存等元器件一度供不应求、价格急速攀升,实体经济量价双升,助推相关板块在五六月份走出了一波极为凌厉的上涨行情。然而板块见顶后,市场开始担忧硬件提价的可持续性,引发全球硬件板块在7月经历剧烈震荡下行。目前智能体驱动的需求增速已大幅放缓,前沿研究机构出于安全考量减缓了研发步伐,短期内难以涌现新的重量级应用;再叠加上美联储加息预期的升温,AI硬件板块料将延续回调态势。
**后市关注要点**
综合当前的多重市场变量,9月下旬A股将如何演绎?有哪些风险需要警惕?
名禹资产判断,A股后续大概率延续震荡分化格局。需留意的风险包括:一是美国核心CPI数据若再度超预期,将导致加息预期进一步提前;二是胡塞武装掌控曼德海峡后,高油价将持续施加通胀压力,与财政赤字、私人部门融资需求共振,共同推高美债收益率;三是从微观交易结构观察,市场缩量已接近极限,板块间的筹码拥挤度有明显下降;四是中美两国元首会面在即,相关动态值得密切追踪。
星石投资副总经理方磊认为,短期内海外宏观面的扰动在很大程度上已被市场消化,但当前A股面临增量资金匮乏的困境,市场主线不够清晰,投资信心偏弱,资金对热门板块的承接力度有限,大盘整体预计仍将维持区间震荡。市场持续缩量反映出资金正在等待美联储加息等宏观不确定性尘埃落定。一旦短期不确定因素逐步明朗,市场对正面利好的反应灵敏度有望恢复。从中期角度看,科技产业的周期性演进与国内经济的基本面修复,有望孕育新的投资机遇,届时应重点关注企业盈利端的改善与估值端的修复两条脉络。
"总体而言,指数层面大概率仍以区间震荡为主基调。在流动性尚未显著收紧、产业趋势仍具支撑的条件下,结构性机会依然值得挖掘。"张鹏远指出,短期内海外因素仍可能对A股的风险偏好产生扰动,油价高位运行、美债收益率攀升以及全球货币政策的预期转变仍是市场焦点。不过,国内出口与物价数据展现出一定韧性,基本面正处于渐进式修复过程中;AI算力、半导体等领域的产业趋势得以延续,为市场提供了结构性支撑。经历近期的快速轮动后,市场或将由纯粹的风格切换博弈,过渡到检验产业景气度与企业盈利落地能力的阶段。后续应密切跟踪海外通胀与利率走向、国内经济复苏的节奏,以及科技产业的高景气能否切实转化为上市公司的利润增长。
**持仓宜审慎防御**
在板块持续分化与轮动的背景下,当前应如何优化持仓结构与布局策略?
鸿涵投资首席投资官呼振翼指出,7月那轮急跌之后的轮动修复行情已基本走完,近期市场重新进入分化状态,成长板块具备了重启交易的土壤,指数进一步下调的空间有限,沪指在3800点上方构筑了较为坚实的支撑,A股年内仍存在再次刷新阶段性高点的基础。
贺金龙表示,回顾近几年市场走势,唯有AI硬件板块有能力牵引出指数级别的系统性行情;当AI硬件处于回落周期时,市场整体通常偏弱,结构上呈现"哑铃型"特征,即红利类资产与题材股相对占优。因此当前阶段应当适度压缩科技方向的仓位,整体持仓思路应以稳健防御为核心。
"综合研判,市场目前缺乏清晰的驱动力与主导主线,A股大概率将继续震荡分化,均衡分散的配置策略或许是更优解,建议重点关注景气上行、确定性较高且交易拥挤度偏低的领域。"名禹资产表示,科技产业的长期趋势未改,拥挤度回落后其配置吸引力有所提升,AI领域的机会正向供给端受限、估值偏低等更具确定性的方向收敛,可留意三季度财报季中盈利预期被上调的细分方向,例如算力硬件、AI终端设备等。此外,以下板块亦值得关注:受益于全球补库存周期的能化产业链(涵盖能源、船舶制造、油品运输);受益于行业去产能加速的生猪养殖板块及受厄尔尼诺现象影响的农产品板块;消费领域中估值偏低、有回购增持计划且基本面出现边际好转的个股;以及金融、公用事业等低估值且现金流稳定的防御性资产。事件层面,需留意周四的美联储议息会议及周五的日本央行政策会议。
在科技成长与传统价值之间如何取舍,方磊认为,科技成长板块的产业景气度整体仍处于较高水平,经过本轮调整后,部分细分赛道的拥挤度和估值已有回落,企业盈利的持续兑现有望继续支撑中期行情。而传统核心资产的股价大概率已较为充分地反映了悲观预期,整体估值处于偏低位置,具备较好的中期配置性价比,未来存在估值均值回归的空间。
立足于更长远的战略视野,陈兴文对三条主线持坚定乐观态度:
第一,AI算力产业链正从"概念炒作"迈入"订单落地验证"的新阶段,光通信、存储芯片、先进封装等硬件环节的景气确定性较强。
第二,创新药与医疗健康赛道,国产新药的国际竞争力已通过WCLC上的多项数据得到反复印证,估值洼地与政策环境边际改善形成共振,值得以耐心持有。
第三,高股息红利资产,