央行联手工信部释放重磅信号,A股韧性尽显,农业之后市场新主线是否已现?
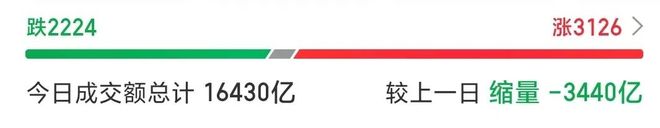
今日早盘,日韩两大股指集体大幅下挫开盘,纳斯达克期货跌幅突破1%。不过到了尾盘,日股基本收复失地,韩股则仍维持逾3%的下跌。A股科技板块的表现有些微妙——既谈不上太弱,因为盘中曾出现一波深V拉升,光通信、PCB方向的部分中小市值个股走势尚可;但也称不上强势,全天成交额再度萎缩至1.64万亿元,中际旭创、新易盛等权重龙头明显拖了后腿。
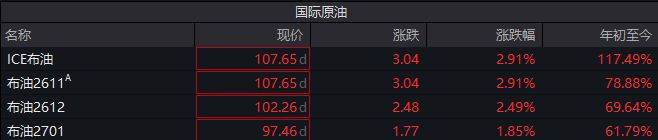
在我看来,当前市场最核心的拖累因素来自宏观层面的逆风,而宏观端最大的压力源就是原油价格。倘若不是国际油价急剧飙升进一步抬升了通胀预期、进而推高美债利率迫使美联储不得不采取行动,单从就业与通胀指标出发,我很难相信美联储会在9月启动加息周期。
至于所谓AI发展放缓引发AI硬件链回调的说法,本质上不过是恶劣的宏观背景碰巧撞上了一个行业层面的利空催化剂,两者共振形成了阶段性修正。产业端的消息要么构成真正的重大利空,要么根本无足轻重——真要是大利空,股价早就崩了;没崩的话,大概率只是借着外力顺势洗盘。
由此引出一个关键问题:眼下这个油价水平是否已经算比较极端的局面?还有没有继续冲高的空间?如果答案是肯定的,那目前其实并不存在过度悲观的基础。
再看今日几条重要信息:
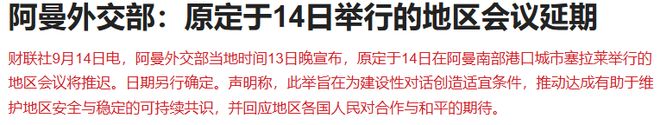
阿曼外长于当地时间13日晚间对外表示,原定14日在其南部港口城市塞拉莱召开的多边区域峰会将延期举行,具体时间另行通知。受此影响,当日布伦特原油期货盘中涨幅超过3%。
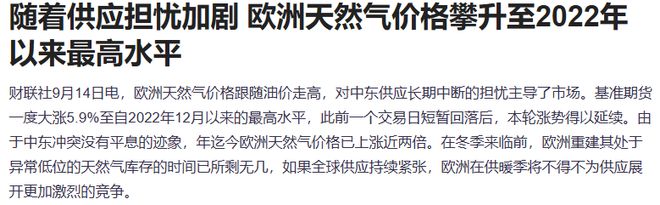
欧洲天然气期货同步跟涨,市场对中东能源供应可能长期受阻的忧虑成为主要驱动。主力合约一度暴涨5.9%,触及去年12月以来的峰值,在前一交易日短暂回踩后,本轮上行节奏得以延续。
美伊局势升温之初,市场上曾短暂炒作过逆变器和储能概念。如今欧气价格已攀上两年多来的高点,理论上会拉动逆变器装机需求,但欧盟那边正酝酿针对我国贸易顺差的新规,形成一定对冲。
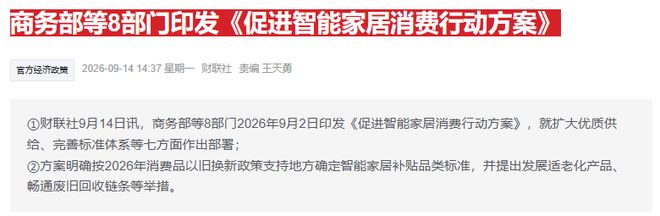
商务部联合另外七个部委于2026年9月2日正式发布《促进智能家居消费行动方案》,围绕提升优质产品供给、健全行业标准体系等七大领域进行了具体安排。
国新办召开政策例行吹风会,专题解读解决中小企业应收账款拖欠问题的相关举措,人民银行、市场监管总局、工业和信息化部三方同时表态。工信部提出推动头部企业率先按时结算货款,让中小企业回款更有保障;央行则明确对压缩应付账款和账期效果突出的企业给予债券发行方面的支持。
医药板块今日触底回升,近岸蛋白、万邦医药双双封板。主要原因在于该板块前期经历了较大幅度回调,中长期基本面逻辑并未被打破,超跌之后自然有资金进场博弈修复行情。
PCB赛道近期延续强势格局,尤其是第二、第三梯队的板材厂商表现突出,满坤科技、超声电子、中京电子均收获涨停。
分析人士指出,PCB行业三季报业绩兑现度较高。参考台股PCB板块数据,今年7月单月营收同比增幅高达39%,环比增长13%,均为年内最佳表现,说明整条产业链景气度正在确认性回暖,二三线板厂的提价传导也较为顺畅。
另据消息,阳光电源已向下游合作伙伴发出产品价格调整通知,计划自9月20日起对旗下光伏逆变器、储能变流器及整套储能系统执行新一轮涨价,上调区间为5%至15%。
最后快速回顾一下收盘数据:上证指数收跌0.07%,创业板指下探1.10%;港股方面,恒指回落0.19%,恒生科技指数微跌0.06%。
行业层面,医药生物、汽车、银行、电力设备及建筑材料等方向领跑涨幅榜;通信、国防军工、农林牧渔等板块则位居跌幅前列。
股市存在不确定性,入市务必保持审慎,以上仅为个人观察记录,不构成任何买卖建议,请独立判断、自负盈亏。