华尔街笃定:美联储本周加息已成定局
财联社9月14日报道(编辑 潇湘)全球投资者正在紧锣密鼓地为即将召开的美联储货币政策会议做最后部署。主流判断认为,美联储大概率将继续收紧货币政策,而这极有可能对本已因债券收益率攀升而显得疲弱不堪的全球股市和债市构成新一轮冲击。
过去数年间,美国物价水平始终难以回落到美联储设定的2%锚定线以下,而提高基准利率恰恰是该央行长期以来最核心的抗通胀手段。
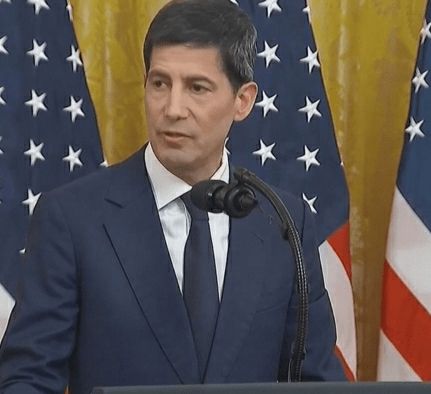
美联储现任主席凯文·沃什发表讲话的画面
上个月,刚上任的沃什发表了一系列被外界普遍视为偏鹰派的表态,此后交易员们对美联储本月实施加息的对赌热情不断攀升。不过话说回来,由于整个2026年以来美联储一直选择观望,不少投资者此前内心其实仍存疑虑,不确定央行是否真会迈出这一步。
然而,这份悬念在上周出炉的一份强劲通胀数据面前彻底消散。美国劳工统计局周五披露的数字显示,剔除食品与能源后的8月核心CPI环比录得0.3%的增长,高于市场预判。从利率衍生品市场的定价来看,当前交易者对美联储本周将联邦基金利率目标区间上移25个基点的信心已飙升至九成左右,而在CPI数据揭晓之前,这一数值大约只有七成。
相比利率预期的快速调整,更为惊人的或许是各大投行修改研报的"翻脸速度"。
据以"新美联储通讯社"著称的资深财经记者尼克·蒂米拉奥斯的追踪报道,在8月CPI读数小幅超预期落地之后,此前绝大多数未将9月纳入加息计划的分析师纷纷修正了自身判断。
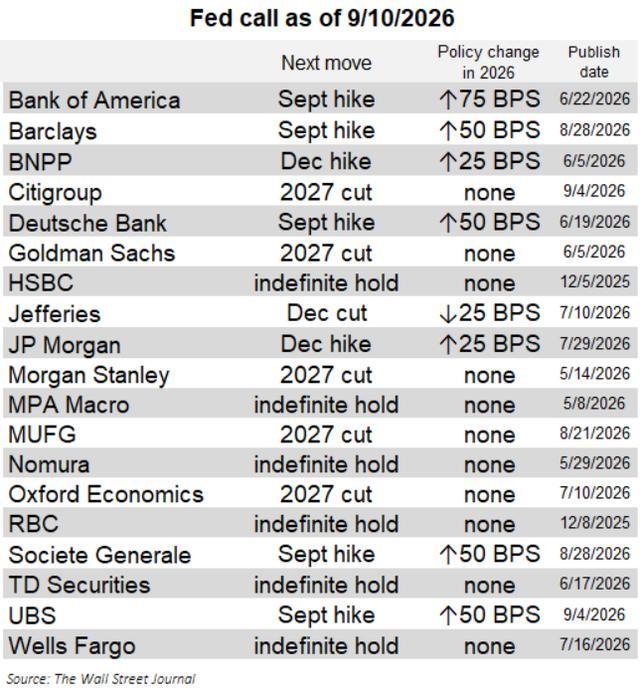
在蒂米拉奥斯跟踪的20家头部投行的最新口径中,已有多达17家将本月加息纳入基准情景。与此同时,针对下半年剩余三轮议息会议的利率路径,多数机构的共识指向再追加两到三次紧缩操作……
值得注意的是,仅仅在上周四,也就是同一份统计表格里,认为美联储全年都不会动利率的机构还差不多占了半数。
上周四的旧版预测表
具体来看,高盛在上周五迅速撤回了原先"9月按兵不动"的判断。该行分析称:"我们现在预计,下周召开的9月FOMC会议将执行25个基点的加息(此前预期为维持不变)。后续会议存在进一步收紧的可能——但这并不是我们的核心假设……考虑到市场已经把加息概率定价到了接近90%的水平,FOMC大概率不愿承受因按兵不动而触发的剧烈市场震荡。"
纽约梅隆财富首席投资官艾丽西亚·莱文同样指出,"眼下市场的主流预期就是9月会加。"
另一个备受关注的名字是花旗——这家机构早前曾预测美联储年内将累计降息三次。然而花旗研究团队上周五的最新研判发生了根本性转向:他们现在预计本周FOMC将把利率抬升25个基点至3.75%—4.00%区间,并特意将这次操作冠以"鸽派加息"的标签。基于9月已锁定一次紧缩的事实,花旗判断今年利率点阵图的中位值将体现年内再有一次额外加息——总计两次,但相当一部分委员在9月之后未必还会预见到进一步的紧缩空间。
下一个悬念:美联储是否会打开连续加息的闸门?
事实上,当市场各方已基本确认本周加息不可避免时,两个新的追问随之浮出水面:最终利率天花板在哪里?更为严厉的货币环境会不会在金融体系中掀起波澜?
蒂米拉奥斯指出,交易员们几乎已将美联储本周实施三年来首次加息视为板上钉钉之事。真正棘手的难题在于:下一步往哪里走?美联储极少在决策层尚未形成"一次不够"的一致认知时就贸然行动。
他引用了现任PIMCO高管、前美联储副董事长理查德·克拉里达的观点:"如果美联储选择在9月动手,那后面肯定还有后续动作。"
回溯历史可以发现,自上世纪90年代美联储正式将联邦基金利率作为管理借贷成本的主轴以来,仅有1997年出现过一次"只加一轮就刹车"的情形。克拉里达据此断言,9月这波紧缩"绝不可能只来一下就完事"。
先锋集团资深美国经济学家乔什·赫特的表态更为直白:他认为"押注三次加息是一个相当靠谱的思维起点"。在接受采访时他补充道,实际加息次数可能落在一次到六次的宽泛区间内。
BMO资本市场美国利率策略负责人伊恩·林根则给出了更具体的路径推演:他预计本月完成25个基点的上调后,10月和12月还将各加一次同等幅度——这意味着前主席鲍威尔主导的2025年宽松周期将被实质性逆转,联邦基金利率最终将触及4.25%—4.50%的区间。
谈及更紧缩政策可能带来的副作用,Monetary Policy Analytics的政策经济学家德里克·唐指出了金融体系中最显眼的两块软肋:一是支撑AI资本开支周期的过度乐观情绪,二是保险资产负债表中大量配置的私募信贷敞口。
"我觉得市场参与者应当把目光更多地投向这两个方向,"唐强调。
部分交易员提醒,加息叠加美债收益率走高,其传导效应可能潜伏在市场表象之下。对资金成本高度敏感的行业——尤其是那些严重依靠杠杆融资的小型上市公司——面临的挤压可能尤为突出。
当然,正如前文所提及的,"一涨引多涨"并非铁律。1997年的先例表明,美联储在完成单次加息后曾长达18个月保持利率不变,直至最终转向降息。
无论如何,美联储手中握有一张可以在本周帮助校准预期的牌。每位FOMC委员每年需四次提交涵盖增长、就业、通胀及利率轨迹的前瞻判断,其中最广为人知的便是那张利率点阵图——沃什在今年6月首次出席议息会议时曾明确拒绝填写——它将直观展示委员会内部预期年内加息的具体轮次。
对冲基金Point72资产管理的首席经济学家迪恩·马基评价称,在当前节点,这些委员们提交的预测"所传递的信号强度将远超平常时点"。