冲上市的尽头,人形机器人集体变身"武bot"
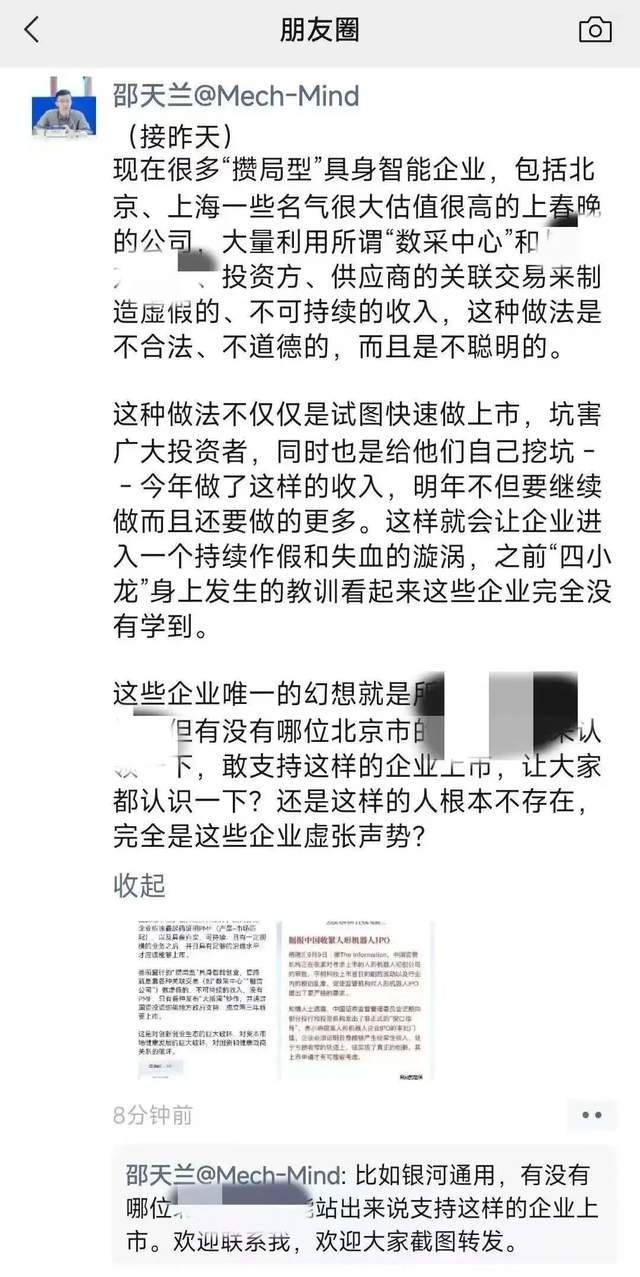
邵天兰那条炮轰业内"注水营收"的朋友圈动态,无异于把具身智能领域潜藏的种种问题一把拽到了聚光灯下。
与此同时,这个圈子内部的暗流涌动正变得愈发汹涌。
第一财经援引网络流传的消息称,千寻智能、星海图及星动纪元三家企业疑似遭到同领域竞争对手向"评审方"进行检举。具体指控内容目前并未对外披露。面对舆论,三家中有的否认了该说法,有的则选择沉默。此前已有报道称,这三家企业早已悄然向港交所提交了上市申请,各自估值都突破了200亿大关。
到目前为止,围绕这些事件的纷争均未得出明确结论。但有一点毋庸置疑:当大批人形机器人企业密集涌向资本市场,整个赛道的博弈烈度正在急剧攀升。
恒业资本创始合伙人江一向字母榜透露,一级市场对机器人赛道的定价已经相当饱满乃至过热,未来融资门槛和估值回调的压力都在增大。对那些尚未建立稳定客源与现金流的玩家而言,敲钟上市几乎是维持生存的唯一通道——一旦错过当下这轮资本窗口期,后续再融资的成本将大幅飙升。
过去三个年头,这条赛道堪称最"烧钱"也最"聚财"的领域之一,但外界对其商业化兑现能力的追问也在不断加码。眼下,行业正式迎来了最残酷的审视关口。
9月9日至10日,梅卡曼德创始人邵天兰连续在社交平台上发出质疑,直指部分具身智能公司借由"数据采集中心"的关联业务粉饰账面、虚构不可持续的收入来源。他将这类企业冠以"拼盘式"具身智能公司的标签。
一位深耕机器人领域七年的业内人士对字母榜坦言:"这在圈内早就心照不宣了。"
那究竟什么是借"数据采集中心"搞关联交易?
数据,无疑是本年度具身智能圈最炙手可热的关键词。业内甚至将今年定义为"具身数据规模化的起步之年"。
道理很直白:训练具身智能大模型离不开海量数据,而数据不可能无中生有,其中一条路径便是向专门的数据采集机构购买服务。
这套生意的基本逻辑是:数据采集中心先从机器人厂商处购入设备,再利用这些设备执行采集任务,最终将整理好的数据集转售给具身智能企业,供其模型训练使用。
如此运作之下,机器人厂商拿到了订单、拉高了销售额;数据中心则从厂商身上赚到了差价。
以今年第二季度递交招股说明书的乐聚智能为例,其拳头产品夸父系列将近45%的营收正是来源于数据采集中心。
单看这种合作形式本身并无不妥,它确实反映了机器人产业链条中客观存在的供需关系。麻烦在于,一旦这套模式被"程式化"地滥用,性质就完全变了。
邵天兰火力全开的"拼盘式创业"批评,矛头指向的正是借助此类手段人为膨胀营收数字的行为。
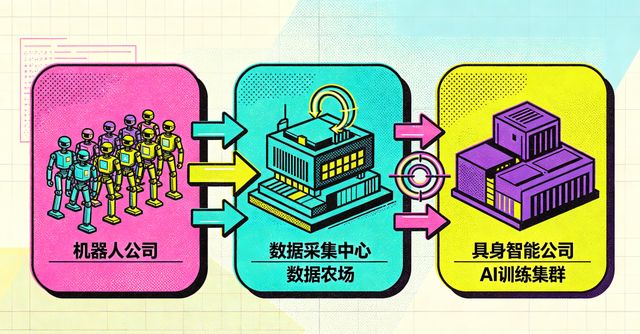
"智能纪元AGI"的分析报告认为,这种模式的根本症结在于运营主体缺乏专业能力,而企业端只追求短期账面上的好看,双方的关注点都偏离了"产出高质量数据"这一核心目标,导致项目往往难以长久维系。
近期,邵天兰在回应"腾讯科技"采访时再度强调,这类操作或许能在短期内往财务报表上添几笔数字,但从长远看负面效应极为严重。无论是从会计准则的合规性还是公司治理的规范性角度衡量,都绝非良策。
此外,经由"数据采集中心"产生的收入仅是行业关联营收版图的一个切面。该领域还存在另一种关联收入形态——源自股东及产业合作方。
《晚点LatePost》此前的报道便揭示,多重角色叠加与交叉交易在具身智能圈已是司空见惯的现象。在这一框架下,产业伙伴可以一鱼多吃:既向机器人企业供应零部件、承接代加工业务,又反向采购整机部署到自家工厂或训练场地。机器人企业则借此获取产能支持、应用场景、股权资金以及订单。
前述那位从业七年的现场应用工程师注意到,整个行业至今仍未孵化出真正意义上的落地应用场景,大量机器人实际上流向了股东和分销渠道,其中不乏用于出租的情形。
这部分收入在资本市场上同样引发了争议。据晚点消息,某头部机器人在去年第四季度提交上市材料时,审计方要求将其中具有关联性质的部分营收予以核减。
造成这一局面的深层原因在于,绝大多数人形机器人企业至今尚未真正验证"产品与市场契合度"(PMF)。
通俗来讲,PMF意味着产品切实满足了终端用户的真实需求,且用户愿意为此买单。云岫资本合伙人、智能制造组负责人符志龙此前在接受字母榜专访时指出,PMF能否走通,关键在于客户是否认可产品的实用价值并表现出强烈的付费意愿。具体而言,一是企业是否具备规模化量产能力,二是销售链路能否形成完整闭环,这两点共同决定了商业逻辑是否站得住脚。
当营收主要依靠关联方输血来支撑时,谈何真正的PMF?而PMF迟迟无法确立,归根结底是因为人形机器人始终缺少实打实的商业落地案例。
最早将这一点摆上台面的,是金沙江创投主管合伙人朱啸虎。
自人形机器人概念破圈以来,他是最早站出来公开质疑该赛道商业可行性的投资人。金沙江曾参与星海图和松延动力早期的股权投资,此后选择了退出。
去年三月,朱啸虎谈及人形机器人时直言,自己与多位具身智能企业创始人交流后发现,他们口中描述的客户不过是凭空臆想出来的。
他甚至发出灵魂拷问:"到底有谁肯掏十几万买个机器人来干这些活儿?"此言一出,迅速招致大批机器人创业者的集体反驳。
然而质疑声并未就此平息。为行业降温的,还有身处一线的实践者。
美国家用机器人公司Weave Robotics首席执行官卡恩·多格鲁索兹就曾表态,"这个方向上确实有不少令人振奋的技术突破,也汇聚了大量顶尖人才,但距离形成边界清晰、成熟可用的产品仍有相当距离。"
享有"机器人之父"美誉的罗德尼·布鲁克斯则更为直接地预警:人形机器人泡沫终将破灭,动辄向初创团队砸入数十亿美元纯属打水漂。
所有这些质疑最终都归结为一个极其朴素的问题:机器人到底卖给谁?
宇树在答复监管问询函时曾披露,2025年前九个月内,其人形机器人业务的营收中有73.6%来自科研与教育机构,真正来自商业消费场景的比例仅为17.39%。
换言之,其售出的人形机器人大多停留在实验室和研究室层面,鲜少真正走进生产线。
今年六月,星海图首席CEO高继扬也坦承,当前真正成熟的市场板块屈指可数:一是开发者及科研教育市场,二是演艺展示市场。"真正面向生产力的市场大门尚未打开,目前没有任何一家企业做到了在生产场景中实现规模化、高效化的作业。"
科研教育、演艺展示——这些场景有个共性:机器人不必真正"出力",只要能动就行。可一旦踏入生产一线,对机器人的性能要求便截然不同。
这正是商业化困局的症结所在:现实需求与技术供给之间横亘着一道尚未弥合的裂缝。
大模型能力尚处于爬坡阶段,人形机器人远未达到类人的作业水准,现阶段更像一台造价高昂的大型交互装置。这也构成了该行业长期饱受质疑的根本逻辑。
美国人形机器人公司Agility Robotics首席技术官Pras Velagapudi曾这样表述:造出一台机器人是一码事,造出一台能干"有意义活儿"的机器人则是完全不同的命题。
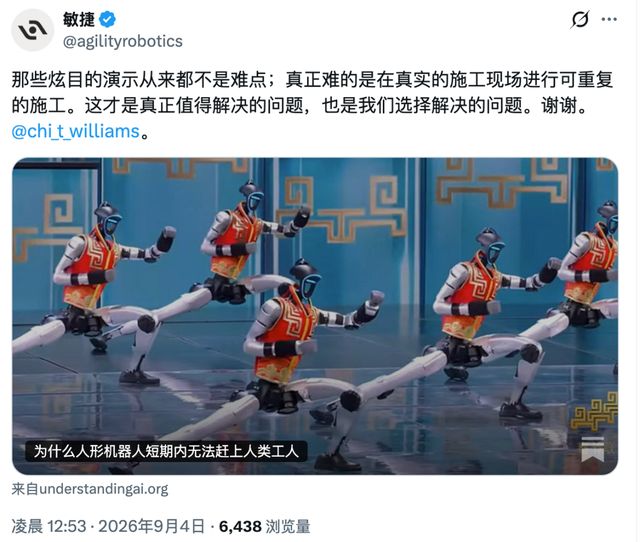
今年,Agility Robotics试图冲击美股"人形机器人第一股",该公司专注于仓储与物流场景。9月4日递交申报材料的当天,其在社交媒体上转发了一篇长文,附了一段话:
"那些花里胡哨的炫技表演从来不是真正的门槛;真正的硬骨头,是在真实的地面环境中反复完成有价值的实际任务。"
颇具意味的是,这篇被转发文章的配图恰好定格在宇树机器人于春晚上表演功夫的那一幕。
这道技术鸿沟之所以难以逾越,从各家的研发投入力度中也能窥见端倪。
宇树虽然逐年增加具身智能大模型方向的研发支出,但占比仍然偏低。根据宇树招股书数据,2023年至2025年间,其研发费用分别为4995万元、7001万元和1.4亿元。
优必选去年的全年研发开支约为5亿元,创始人周剑在接受晚点采访时估计,这大概已是国内机器人企业中最高水平。
与之形成鲜明对照的是,AI大模型阵营的研发投入已然跨入了另一个数量级:智谱2025年的研发预算高达32亿元;MiniMax同期研发费用约为17亿元。
诚然,当前具身智能领域的技术路径尚未收敛,最优解远未定型,企业在研发押注上保持审慎态度可以理解。
但商业化迟迟未能打通,研发投入又捉襟见肘,急于奔赴IPO的人形机器人企业,势必将面临更加犀利的拷问。