从运动社区到货架经济:Keep的身份迷失
对于热衷锻炼的用户而言,今日再打开Keep(03650.HK),难免产生一种迷失感:工具入口、会员专属区、直播课堂、社交板块、AI训练计划——一款本该让人快速开始运动的软件,如今反倒要花一番功夫才能定位到"动起来"这个核心动作。
当初顶着"运动科技第一股"的光环登陆资本市场,眼下的Keep却连自身究竟该扮演什么角色都难以给出清晰回答。
在最新一季业绩沟通会上,Keep创始人王宁表态称,Keep要成为"运动健康领域的AI方案输出者"。
换言之,Keep试图走一条依托人工智能技术立身、按科技企业标准获得市场估值的路线。
然而翻开财务报表,呈现出的Keep完全是另一副面孔:
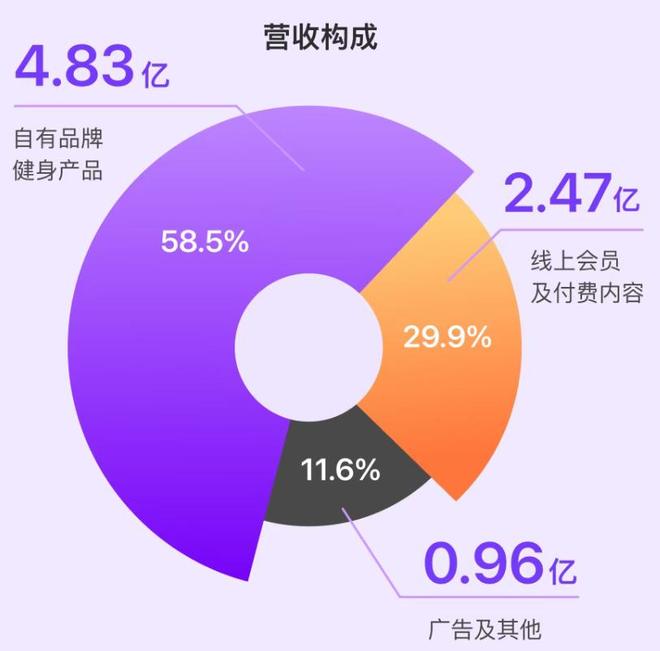
今年前六个月,自有品牌商品贡献了总营收的58.5%,线上会员费收入则同比下降了26.9%——零售卖货已然取代内容订阅,成为这家公司的营收支柱。
两个截然不同的Keep,究竟哪个才代表真实面貌?这个问题的答案,将直接决定这家公司未来能走多远。
愿景画得再大,现实依然残酷。过去三年间,Keep的总市值从160亿港元一路缩水至不到8亿港元,蒸发了大约九成五。
从最初凭借内容矩阵和订阅模式起家的平台型企业,到如今试图用实体商品和AI概念撑起重心的公司,不断切换赛道的Keep,始终深陷于自身"身份错配"的泥潭之中。
其实Keep并非近期才涉足零售。把时钟拨回2018年,它就推出了首款智能硬件——一台标价1999元的家用跑步机。
八年之后,这条零售线已经越铺越广。
单看营收结构,Keep早已变成一家"卖东西比卖内容多"的企业,自有品牌商品占据了过半的收入份额;
再看产品线,从跑步机、攀爬机、运动配件、运动服装延伸到健康零食,几乎把用户"吃、穿、用、练"的全链条都覆盖了一遍。其中运动配件品类的收入同比暴增49%,占消费品总收入的六成以上。
王宁的志向同样不小。在各类公开场合,他反复提及耐克作为参照系,希望Keep锚定"运动科技品牌"这一定位去追赶。
做零售本身无可厚非,但从Keep成长为类似耐克那样的运动科技标杆,至少需要两样硬实力:全渠道掌控力,以及由产品竞争力所支撑的品牌溢价空间。遗憾的是,当下的Keep这两项恐怕都还差得远。
其一,全渠道掌控力。
提起耐克、阿迪达斯这类运动巨头,线上线下并行的经销加直营体系是其标配打法。它们通过差异化的渠道布局,构建出统一的货品组合、价格体系和运营标准,既不过度依赖外部公共流量,又持续巩固品牌势能。
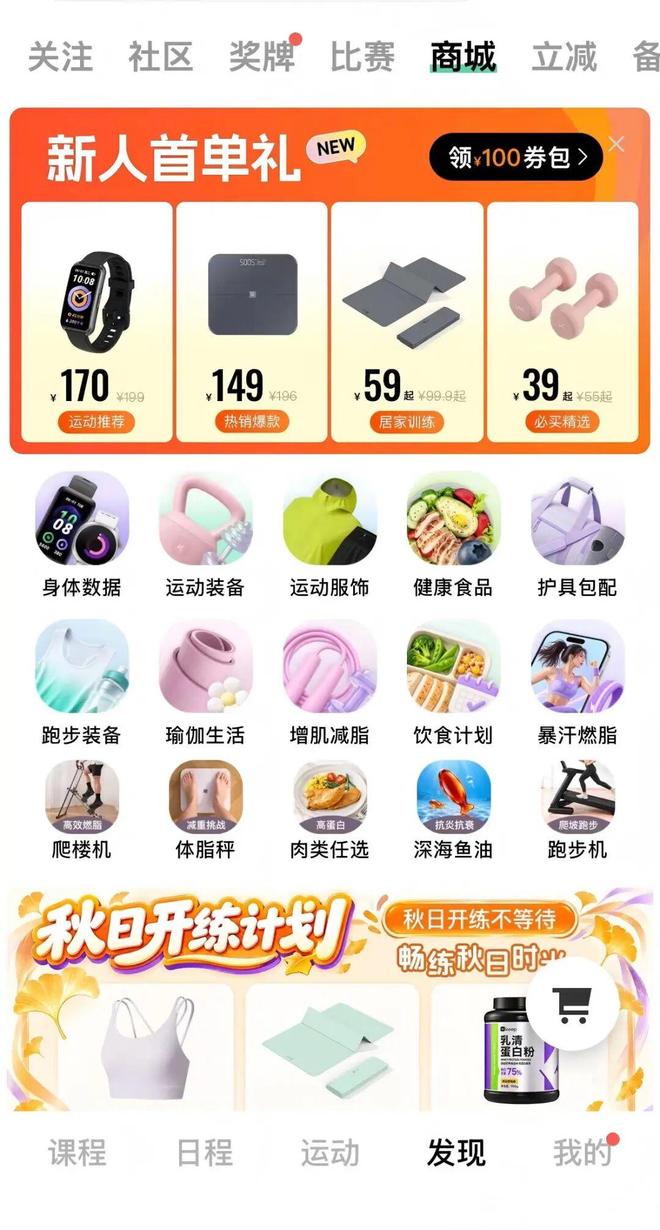
反观Keep的零售主阵地,牢牢扎在自己App内部,借助自家流量池和场景便利性,用户刚结束一节课程便顺手滑进商城下单,转化路径极短。
在自营商城里,售价接近千元的Keep Watch Pilot 1稳居运动配件品类销量前三;可切换到Keep的天猫旗舰店,拉动销量的主力却变成了瑜伽垫、跳绳、小哑铃等几十块钱的小件商品。
这暴露出一个问题:在不同触点上,Keep根本没有建立起一致的品牌认知。自有流量池中的老会员当然更容易被引导购买高客单价商品,决策链更短;但在天猫这样的开放电商平台上,Keep不仅要正面对抗同品类竞品,还被裹挟进了低价厮杀。
更值得警惕的是,Keep消费品业务的增量越来越仰仗站外公域流量。财报数据显示,今年上半年其分销渠道增速达35%,其中抖音渠道增速突破50%。
但这份增长背后,是销售费用的同步膨胀:上半年Keep的销售及营销支出同比小幅上升4.9%,新增部分几乎全部用于向第三方电商平台支付的技术服务费和推广佣金。
说白了,流量的攀升是拿真金白银向平台"租"来的,而非源于消费者对Keep品牌的自发忠诚。
其二,产品力所赋予的品牌溢价话语权。
真正拥有运动科技基因的消费品品牌,做的从来不是拼价格的买卖,溢价来源于扎实的产品功底和清晰的价值表达。
可Keep恰好走了反方向——嘴上对标耐克,消费者掏钱包时给出的理由却大多是"大牌平价替代品"。
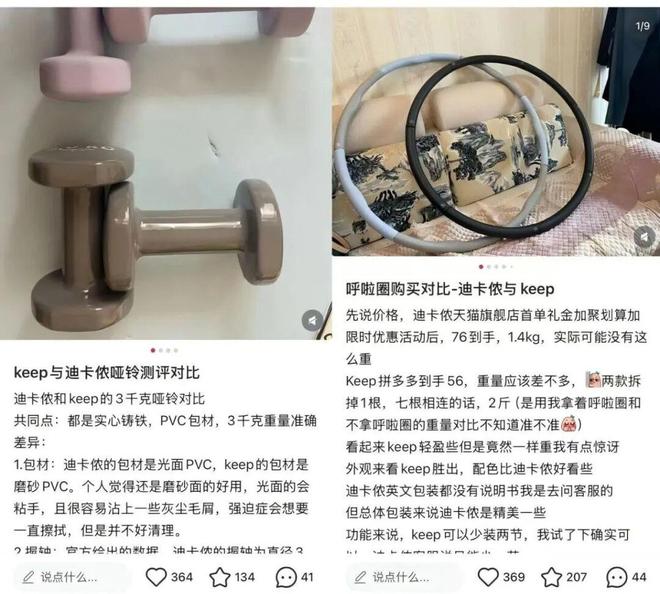
同样一张瑜伽垫,lululemon动辄七八百乃至上千元,Keep的同类产品百元以内就能拿下。社交平台上,不少买家习惯性地把Keep的商品拿来跟迪卡侬对比,足见其目标客群仍是价格敏感度较高的群体。
上半年Keep自有品牌健身商品的毛利率为40.1%,不仅明显低于主流运动品牌50%至60%的毛利区间,就连自家高毛利的会员业务都比不上。
毛利率偏低,根源在于Keep与耐克们在产品深度上的差距。Keep并未踏入科技含量和利润空间更大的运动鞋领域,走量较好的品类往往是技术门槛低、同质化严重的瑜伽球、瑜伽垫之类。
此外,从体量维度衡量,Keep上半年的消费品营收连安踏的零头都不够。缺乏足够规模就意味着在供应链端没有议价筹码,品牌溢价的谈判底气自然也打折扣。
客观来讲,Keep的策略确实精明:一方面切入技术和专利壁垒较低的品类,借"大牌平替"的认知迅速做大消费品盘子;另一方面利用自有会员流量池消化一部分获客成本。
但拉长时间轴来看,消费品赛道本就不轻松,运动消费品更是如此。最终拼的还是产品硬实力和品牌软实力。当流量获取成本持续走高、同行竞争日趋白热化,Keep面临的压力只会越来越大。
除了消费品业务上的"错位"之外,Keep在AI层面同样存在明显的拧巴。
2025年2月,王宁发出全员信,宣告Keep正式迈入"All in AI"的十年新阶段,随后公司将战略表述从"内容驱动的平台"升级为"AI驱动的运动健康生态"。
技术侧的动作也不少:自研垂直领域大模型Keepace.ai相继落地,累计上线逾8000节AI课程,App端日均Token调用量从3月份的84亿次飙升至7月的185亿次,初步搭起了"模型—内容—应用"的完整链路。
然而在AI这条路上,行业内的玩家无非两种姿态:要么加速商业化变现、让AI直接创收;要么重金押注、培育第二增长曲线。
可Keep的"All in AI"没撑多久,口径就悄悄变了。王宁在业绩会上这样定义:"AI的核心价值在于提升Keep的运营效率、压降运营成本。"
翻译过来就是,所谓"All in AI"在执行端落地的重点不是开辟新营收来源,而是省錢。不得不承认,Keep的AI确实在成本端交出了一份漂亮的答卷。
但降本终究有天花板,靠AI撬动增量才是无上限的命题。无论是加大AI投入力度,还是借助AI创造新收入,Keep至今都没有摸索出一条清晰的通路。
先看研发投入。"All in AI"的口号喊了将近两年,Keep的研发支出却在逐年收缩。
2025全年,Keep研发费用为3.10亿元,同比下降29.4%;研发人员薪酬及外包人力成本合计缩减了近1.1亿元。进入2026年上半年,研发费用再度下滑23.2%。
再看用户端,AI也没有帮助Keep把更多人留在生态内。
从2024年至今的两年半里,用户总量流失了38%,月度付费订阅人数减少了22%,基本盘正在肉眼可见地缩小。
管理层自然有一套说法。王宁在业绩会上表示,离开的是"一批运动意愿本就偏弱的用户",Keep是在"主动瘦身",集中资源服务好真正有运动习惯的核心群体。
但这个故事经不起细究——今年上半年Keep的会员渗透率已从上年同期的12.4%滑落至11.7%。这意味着即便留下来那些所谓的"高价值用户",其付费意愿同样在走弱。
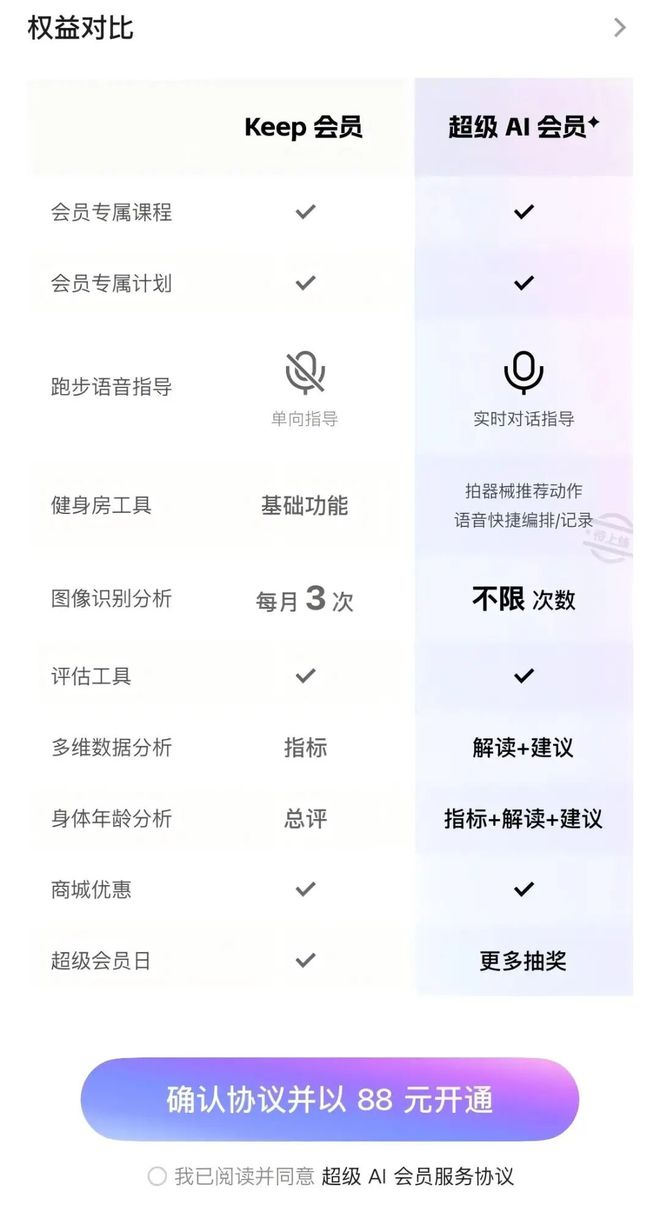
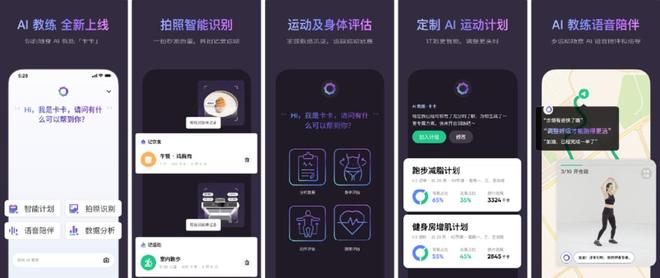
Keep并非没有尝试用AI来锁住用户。定价88元每月的"超级AI会员",价格约为普通月卡的四倍。在原有功能基础上,它叠加了语音交互陪跑、饮食训练睡眠综合分析、身体年龄测算等新特性。
但现实是,用户根本不在意Keep的AI蓝图多么宏伟,他们在乎的只有一个问题:这些功能值不值那个价。有网友直言不讳:"超级AI又要额外花钱,有了VIP还得再买一个超级AI VIP……"
AI功能的堆叠并未带来体验上的质变。据「界面新闻」报道,有用户尝试用AI对自身体态进行测评并生成个性化训练计划,连续使用两次后却发现每次识别出的体型截然不同,而输出的课程内容却"分毫未变,无论时长还是动作安排完全一致"。
Keep寄望于用超级AI会员去分流一部分真人私教的需求,但这恰恰击中了健身服务中最不可替代的一环:一对一、面对面的定制化指导。
那些愿意为健身支付高额费用的人群,通常已经是养成稳定运动习惯、并且对训练品质有较高要求的——
(原文在此处截断)