古越龙山三大顽疾,均与会稽山无关
来源丨正经社(ID:zhengjingshe)
(全文约1400字)
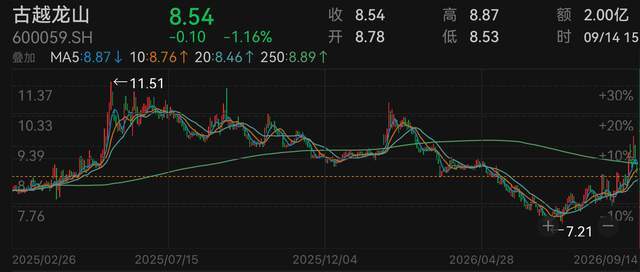
2026年上半年,会稽山实现收入8.53亿元,古越龙山为7.87亿元,"黄酒龙头"的位置就此易手。然而拉远镜头来看,这场你追我赶的格局本身格局有限。
放眼全行业,规模以上黄酒企业的总销售收入已从2017年的195.85亿元持续滑落至2023年的85.47亿元,年均复合降幅达12.91%;从业主体由121家缩减至81家;2022年更是被露酒整体甩开,跌至四大酒种末位,在整个酒类大盘中的占比不足2%。
龙头之争再怎么激烈,也不过是在一片不断干涸的水域中角逐罢了。
黄酒究竟出了什么问题?
正经社分析团队指出,根源首先在于品类定位的系统性偏差。主流产品长年锚定10至20元的价位段,以低价铺货的逻辑拖累了整个品类的价值感知。
中国酒业协会执行理事长王琦数年前便曾明确表态,黄酒破局的第一步是撕掉"低端饮品"的标签——可时至今日,这一认知仍未被扭转。
向上看,百元以上的价格腹地早已被白酒牢牢把控;向下看,数十元以内的市场里啤酒更具性价比优势。
消费群体同样出现了代际断裂。不饮酒人群中年轻人占比最高,其中将近半数表示从未养成饮用习惯,Z世代对黄酒的初次尝鲜比例仅约12%。
在年轻一代的认知里,黄酒等同于上一两代人的饮品,要么是饭桌上长辈杯中物,要么是灶台上调味用的料酒。
再将目光聚焦古越龙山自身,其症结可从三个层面剖析。
最深层是治理结构:作为血统纯正的绍兴地方国有企业,管理层平均年龄偏高,决策风格偏向稳健保守。
一组对比颇具说服力。会稽山于2023年7月发布气泡黄酒,从立项到上架仅耗时3个月;反观古越龙山,则长期困于"保增量、稳价格、护渠道"的多头牵绊之中。
在业绩沟通环节,副董事长兼总经理马川本人也坦言,会稽山的民营企业机制在市场推广方面更为敏捷。
第二层是产品结构:古越龙山天猫店铺热销榜前几名单品,均价至今仍停留在10至20元区间。高端化战略喊了数年,2019年问世的国酿1959出厂定价1159元,然而2024年全年国酿系列产品出货量仅为4万箱。
第三层是地理集中度:江浙沪三地贡献了约六成的营业收入,全国扩张推进多年,慢酒馆体验店、高铁站广告投放等手段均有涉足,实际转化效果却不尽如人意。
三重困境相互叠加,催生出一个负向螺旋:大众产品占据绝对主力,毛利天花板受限;高端线无法撑起体量,只能依赖投放拉动;销售费用逐年攀升,2021年至2024年间从1.69亿元膨胀至2.52亿元,而收入增长率却逐季走弱,盈利空间被进一步压缩。
这正是2026年中报中收入同比缩水11.89%、扣除非经常性损益后净利骤降近35%的根本成因,绝非一句"战略性收缩"所能轻描淡写地带过。
不过正经社分析团队同时观察到,本轮收缩确实在部分维度见到了实效:淘汰低效单品、实施高端限量供应、控制总量稳定价格,将毛利率推升至40.62%的六年来峰值;青花醉系列销售额同比增长35.17%,其中20年陈酿增幅高达53.03%。
之所以见效,核心在于企业终于愿意放弃对规模增长的执迷,接受"减少廉价酒出货、增加年份酒比重"的新逻辑。
但未见起色的部分同样坦诚:终端动销尚未恢复,经营活动现金净流出3.10亿元,合同负债缩水逾六成,表明下游渠道对这套新策略的实际承接力仍然不足。
那么突破口在哪里?行业内有两块参照物可供借鉴。
其一便是会稽山:民营治理架构、高端线与年轻化双线并行、气泡酒三个月完成从创意到货架的全流程,充分证明黄酒赛道的组织响应速度完全可以做到极快;但其27.7%的销售费用率以及"停止投流后复购明显疲软"的爽饮产品线,也暴露出单纯砸钱买流量无法真正打通全国市场。
其二来自历史经验:凉茶最初同样是岭南的地方特色饮品,王老吉凭借覆盖全国的媒体声量和持续的口味教育,硬是将之塑造为全国通行的消费品类——黄酒的全国化从来不是某一家企业的品牌传播课题,而是整个品类需要重新建立消费者认知的系统工程。
因此,古越龙山真正的破局方向,不在于与会稽山争夺浙江一方水域内的座次排名,而在于它所握有的两项难以复制的核心壁垒:行业内规模最大的非遗手工酿造产能,以及占地308亩的中央酒库所沉淀的陈年老酒库存,加上国宴指定用酒的历史品牌积淀。
这些资源所指向的,是品类层面的定价主导权。黄酒行业长久以来缺失的从来不是一位"第一把交椅",而是一位能够将十元一瓶的大众刻板印象彻底颠覆的行业旗帜人物。正经社分析团队判断,眼下所做的收缩调整充其量只是止住失血,能否将庞大的老酒存量转化为高端消费心智、能否将国有体制的运转效率提升至接近会稽山的节奏,才是这家传承百年的老字号真正必须回答的命题。【《正经社》出品】
CEO·首席研究员|曹甲清·责编|唐卫平·编辑|杜海·百进·编务|安安·校对|然然
声明:文中观点仅供参考,不构成任何投资建议。投资存在风险,参与需审慎。
欢迎喜爱本号内容的读者关注正经社,我们将持续输出深度价值研判与潜在风险提示。
未经授权不得转载正经社任何原创稿件,转载时须事先取得书面授权,并完整保留文首及文末全部版权标识,否则将追究侵权责任。