毁三观,补交一大笔钱
这一政策将对"好地段商铺传三代"、"囤个车位保值"、"买商住公寓吃租金"等根深蒂固的财富思维造成强烈震动。
过去很长一段时间里,这类想法几乎成了大众共识。
咱们普通住宅的土地使用年限是七十年,而商业、办公类物业通常只有四十年或五十年。
上海最近发布了一份《工商业用地使用权续期指导意见》,白纸黑字写清楚了:四十年或五十年届满后,想要续期就得掏钱。
而且价格并不低——"不得低于基准地价的百分之七十"。
截至发稿,政府官网尚未正式挂出文件全文,但澎湃新闻等多家主流财经媒体已进行了核实报道。
天哪,这一下冲击力真的不小。
不少业主此前觉得"四十年产权"不过是纸面文章罢了。
要么到期直接免费延续,要么象征性地缴点手续费就行。
如今这份信心正在崩塌。
按照基准地价的七成起步来补缴,绝对是一笔巨额开支。
当然了,眼下这只是上海的地方做法,其他城市未必照搬。不过话说回来,其余城市的财政实力更弱。
它们会不会跟进?
这件事到底意味着什么?
投资商业地产必须把"使用寿命"纳入核心考量。
以前总有人跑来问:"我看中一套商住房,自己一算年化回报有四个百分点,挺心动的。"
该不该出手?
假设土地剩余年限是四十年,假设到期续租得按接近原价来付,那就根本不是"永远躺着收租"。
换算成内部收益率(IRR),实际水平大概在百分之二点五上下。
再叠加购房时土地年限或许已经不满四十年、加上空置风险、建筑老化、各类税费……情况只会更棘手,回报率还会被进一步压缩。
上一代人常说"当年买了间铺子赚翻了",说白了多半是踩中了那一波时代风口。
而今形势更加严峻,我们必须把成本和持有周期算得更细、更严。
四十年、五十年,真算不上多长。
北京、上海、深圳那些临街店面、办公楼、地下车库……不少已经运营了十几年甚至二十年。
也就是说,剩余的使用权也就只剩十来年到二十年了。
所以讨论这个话题绝非无病呻吟。
再举个例子,北京不少人周末爱去北戴河的阿那亚度假,暑假期间那边民宿和酒店一房难求。
最早一批入驻的民宿房东确实赚得盆满钵满。
我当初出于好奇查了一下——
阿那亚的项目大多属于四十年产权的商业性质物业,一旦把"有效期"因素算进去,真实的投资回报会被明显拉低。
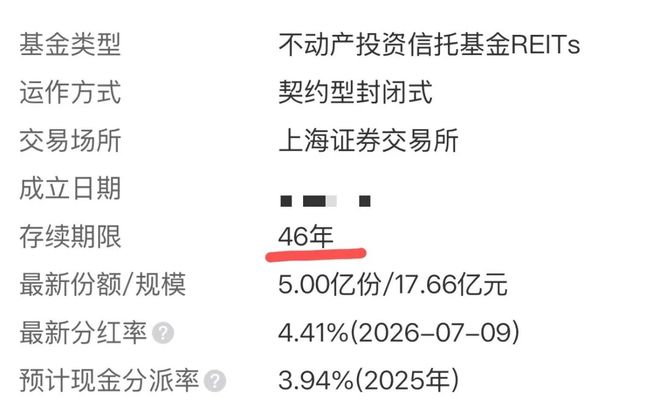
A股市场里有不少公募REITs产品,存续期限标的是二十年、四十年。
我从前一直想不通,到期了怎么办?
难道就不派息了吗?
现在总算想通了。
原来是各方默认:到期之后存在不确定性。所以干脆只锁定一个存续窗口期,避免日后扯皮生事。
商业属性的不动产并非"零成本的永续资产"。
谈收息,一定要分清:是终身的"永续现金流",还是限定在一个周期内的"阶段性现金流"。
看到这里,读者心里大概会有个疑问:
七十年产权的住宅呢?
既然四十年、五十年的商业物业续期充满变数、还得额外补一大笔钱,那七十年产权的商品房会不会也遇到类似麻烦?
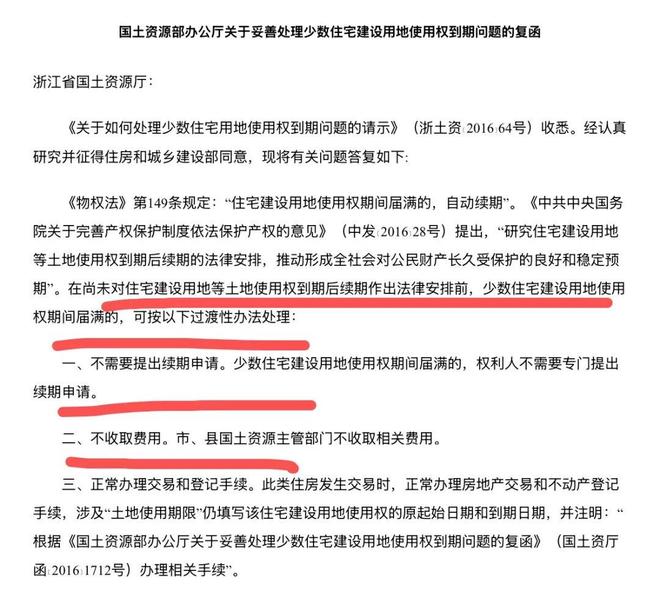
我国《民法典》(原《物权法》)第一百四十九条是这样规定的:
条款写得明明白白。
不需要像商业用地那样走申请、评估的流程。
那自动续期需要缴费吗?
官方曾公开表态:
"在法律细则出台之前,个别已到期的地块,先按临时方案处置。"
无需单独递交续期申请。
不向业主收取任何费用。
综合来看,普通住宅和商业物业之间的差距,远不只是七十年对四十年、五十年的时间长短问题。
本质上的权利属性从一开始就不同。
另外再附两则市场快讯。
上周五公布的美国八月非农数据落地。
新增就业十六万两千人,大幅超出华尔街一致预期。
九月份加息的概率随之抬升。不过这个预期本身反复摇摆,至今尚无最终定论。
金价下挫了一点三八个百分点,幅度不算剧烈。
逻辑上美股科技板块应该承压,但周五美股整体表现还算"扛住",费城半导体指数反而收涨三点三七个百分点。
特朗普又一次公开喊话要求降息。此前鲍威尔卸任后他一度噤声,这回似乎坐不住了。
工商银行计划募资一千亿元,农业银行拟募集一千六百亿元用于充实资本金。
认购方包括财政部和中国烟草总公司。
几家国有大行要是真"手头紧",完全可以把年度股息调低一些。
可它们偏偏没有——既坚持照常派发利润,又不断向外寻找大型股东注资。
乍一听挺反常。但这恰恰说明"头部大行"与"中小机构"之间存在结构性鸿沟。配置银行股吃股息的话,优先挑国有大行和头部股份制银行。
大行背后始终有重量级股东兜底,小银行可没有这般运气。