美银vs花旗:下周CPI能否成为9月加息的导火索?
下周五公布的美国8月消费者物价指数(CPI)将成为本月联邦公开市场委员会会议能否恢复加息的直接风向标。华尔街各大投行对该份报告的前瞻判断出现了显著对立——美银证券判断数据表现将足够坚挺,足以推动9月加息兑现;而花旗集团则预判核心通胀将继续回落,美联储大概率选择观望。
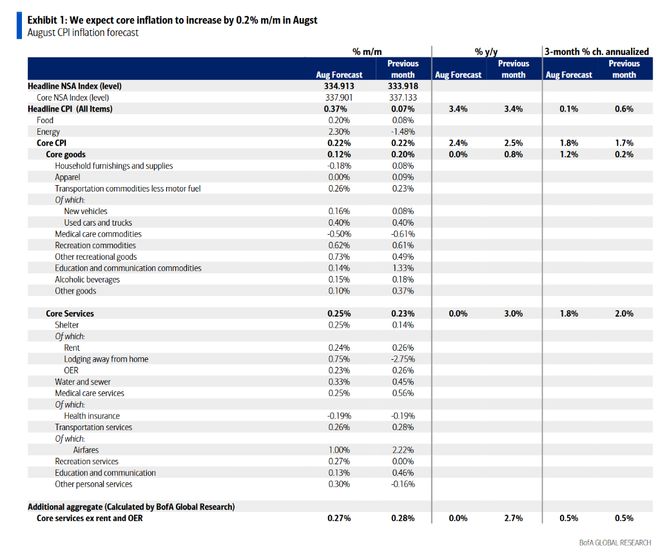
根据追风交易台援引的信息,美银证券测算8月核心CPI环比涨幅为0.22%,折算核心PCE约为0.24%,同比将攀升至3.4%。该行认为,这一幅度足以让美联储主席沃什认定通胀远未驯服到位,进而为再次收紧货币政策提供正当性。美银将8月CPI定性为9月加息能否落地的"决定性一役"。
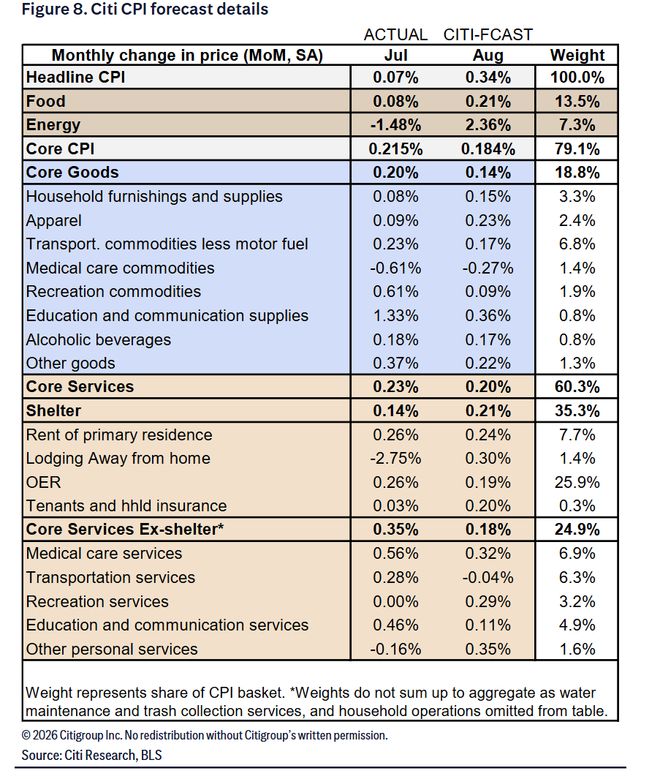
与之形成鲜明对比的是,花旗给出的核心CPI环比预测仅为0.184%,同比回落至2.3%。倘若这一预判兑现,那将是2021年4月核心CPI同比首次升破2%以来最疲弱的年度读数,大概率促使绝大多数委员倾向于按兵不动。
不过,也有分析师发出警示:一旦CPI实际读数超出预期、显得更为炽热,再叠加超核心PCE通胀已攀至3.9%的阶段性高点,加上8月就业市场的强势表现,美联储或将被迫走上一条更为激进的紧缩路线——将基准利率推过5%、人为制造收益率曲线倒挂,届时美股恐将承受相当大的回调冲击。
** pivotal threshold:沃勒的那张票举足轻重**
本轮9月会议的加息与否,在很大程度上取决于美联储内部投票的微妙平衡。多方分析指出,目前局内鹰派与鸽派人数几乎打平,理事沃勒被普遍视为决定走向的"第N+1票"。
沃勒早前接受路透社采访时曾表态:"假如通胀朝着2%目标的方向持续推进,我乐意支持把现行政策利率维持在原地。"他同时强调,8月通胀数字将是他做出抉择的核心参照。美银报告还提到,沃什在杰克逊霍尔年会上传递出颇为鲜明的鹰派信号,仿佛已将再次加息的触发条件调低;相比之下,威廉姆斯与沃勒的倾向则偏向谨慎。
美银进一步拆解认为,沃勒心照不宣的加息底线是:8月核心PCE环比须超过0.30%他才投赞成票。按照美银自身0.24%的预测,该数值落在门槛之下,但他们仍判断,只要沃什明确站在加息一方且整体数据与预期大致吻合,委员会内部依然有可能凑齐足够的多数票来执行一次利率上调。
花旗的看法则有所不同:他们认为,经过沃勒本周的公开言论,市场对何为"过热"通胀的心理锚点已经悄然抬高——凡是四舍五入后仍归入0.2%环比档位的读数,对多数委员来说或许都已算够温和,足以支撑暂停加息的决定。
**根本分歧:CPI与PCE各自讲着不同的通胀叙事**
两大学术阵营之所以给出如此悬殊的预测,根源在于CPI与PCE这两大通胀统计工具之间的结构性错位,而二者眼下正描绘出方向迥异的通胀图景。
具体来看,住房在CPI消费篮子里的占比高达约三分之一,PCE中对应的权重则明显偏低。过去十二个月里,居住成本的快速降温正是拉动核心CPI走低的头号引擎,同时也是CPI与PCE剪刀差拉大的主因。另一方面,PCE赋予医疗保健的权重更大,覆盖范围包括Medicare、Medicaid以及雇主承担的医疗费用,而CPI侧重记录消费者个人掏腰包的部分。正因如此,不断攀升的医疗服务成本正在向上托举核心PCE,尤其是超核心PCE。
克利夫兰联储的实时通胀预测模型(ITIC)显示,核心CPI有望在9月继续滑向2.3%,逼近美联储设定的2%长期目标;核心PCE却预计在同期反向走高至大约3.5%,两条曲线的分化态势十分突出。
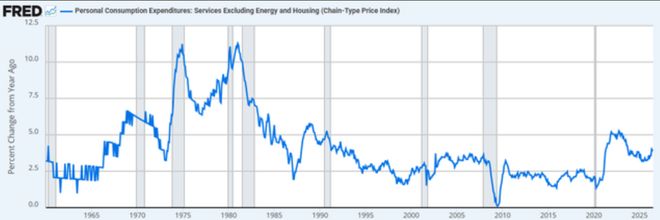
美联储主席沃什在杰克逊霍尔的演讲中已经明确表态,PCE通胀是美联储进行政策研判的首要参照系,其中尤为关注的是超核心PCE——即剔除了能源与住房之后的PCE服务类通胀。该指标目前已站上3.9%且仍在爬升,折射出由薪酬增长所驱动的服务领域通胀压力依然顽固。
**能源与就业:给鹰派增添底气的两张王牌**
不论最终CPI读数落在何处,8月就业报告已经提前为鹰派阵营注入了强心针。
当月非农就业净增16.2万,大幅碾压市场此前5.5万的共识预期,年化时薪增速达到3.1%。值得注意的是,这份数据恰好在沃勒发表前述声明之后出炉,意味着美联储在审视工资—通胀传导机制时必须重新校准判断。
能源维度上,美银证券与花旗一致预期,经历连月下挫之后,8月能源价格将出现翘尾回升,带动整体CPI环比涨幅触及0.34%至0.37%区间,同比则从7月的3.4%附近继续抬升。
相关分析指出,中东地缘冲突未见缓和,霍尔木兹海峡的航运秩序尚未回归常态,全球原油战略储备仍在消耗之中。倘若油价出现剧烈拉升,不但会直接推高总体通胀水平,还有可能经由工资—价格螺旋向核心通胀渗透扩散,从而进一步加剧美联储的紧缩冲动。
**加息预期回潮,权益市场承压**
对资本市场参与者而言,这份CPI报告所蕴含的信号同样不容小觑。
标普500指数当前的席勒周期调整市盈率已突破42倍,跻身典型的泡沫化估值地带,从历史经验看往往对应经济扩张的中后段,加之人工智能资本开支狂潮的助推,估值膨胀效应被进一步放大。有观点认为,一旦美联储不得不启动更猛烈的紧缩周期、把利率顶到5%之上并刻意压弯收益率曲线,美股将迎来一轮可观的估值收缩。
美银证券的判断是:即便8月通胀数据的结构细节不至于敲响警钟,也恐怕很难给委员会一个顺理成章推迟加息的理由。9月11日的这份数据,堪称近期美联储政策轨迹中最关键的一次压力测试。
CPI揭晓之后,8月PCE数据要到9月下旬才会面世,时间上恰好排在美联储9月利率决议公布后的两周。
花旗另辟蹊径地提醒,本次8月PCE数据的不确定性较以往偏高——美联储对若干重要细项实施了统计口径上的方法学变更,这使得CPI和PPI向PCE的标准换算链路在本期变得模糊不清;与此同时,过去五年的PCE历史序列也将迎来回溯修正,预计会把核心PCE同比向下调整超过30个基点、拉至3.0%附近。这一技术性扰动无疑加大了市场解读最终PCE数值的难度。