熊园解读:美国就业数据大幅超出预期,加息概率却为何仅小幅上调?
熊园、戴琨(熊园为国盛证券首席经济学家兼中国首席经济学家论坛理事)
背景:北京時間9月4日晚8時30分,美國勞工統計局發布了8月份非農就業報告。8月經季節調整後的非農就業人數淨增16.2萬,大幅超出市場預判;失業率維持在4.1%,與預期及上月數據一致;小時工資環比增長0.3%,符合預期且高於上月水平。
核心判斷:8月美國非農表現遠超預期,勞動力市場整體保持堅實,不過數據中攜帶較明顯的季節性調整干擾及行業波動,真實的改善程度並未表面那麼突出。數據披露後,2年期美債收益率再度走高、9月議息會議加碼機率攀升至62%,然而兩者都未企及8月28日沃什講話後連續三個交易日創下的峰值,暗示市場正在觀望9月11日將釋出的8月CPI通脹指標(我們判斷其大幅超預期的可能性有限)。持續提醒:短時間內聯儲局加碼機率會持續擺動、市場也將反覆博弈,但最终聯儲局今年大概率既不加息也不降息的結論不變;當前最主要的風險來源仍是美伊地緣緊張態勢,需密切追蹤原油價格走勢。資產配置層面,科技板塊經歷回調之後,應當是重新入場佈局的窗口。
1、從積極信號看,三個月移動平均新增就業從3.8萬跳升至7.1萬、絕大多數行業錄得正向增長、勞動參與率攀至61.6%、衡量因被解僱而失職的U-2失業率從2%回落至1.9%,多項指標共同印證就業壓力有所緩解;
2、從結構缺陷看,本期新增崗位極度集中於餐飲業(+5.9萬)和地方公共教育部門(+4.2萬),兩項合計佔比逾六成,但兩者均帶有顯著的季調干擾:餐飲端與世界盃賽程擾亂常規用工節奏相關,教育端則更多體現此前公立學校裁員及暑期季節性效應,二者均在一定程度上修復了7月的異常下滑。
3、就聯儲局決策而言,結合沃什與沃勒近期兩次公開表態,雖然兩人立場一鷹一鴿,但對當前就業形勢的評估趨同——均認為勞動力市場依舊穩健;沃勒更明確指出經濟與就業狀態良好,政策審視的重心已向通脹端傾斜。8月非農儘管季調噪聲偏大,但總體上進一步鞏固了上述判斷,就業維度很難構成聯儲局9月按兵不動的核心依據,後續焦點仍落在8月CPI數據上。
4、向前展望,鑑於8月油價峰值低於7月、美國核心通脹亦展現出回落跡象,我們傾向認為8月CPI出現顯著超強的概率不高;短期聚焦三個維度:1)美伊局勢演變,9月4日期貨布油已突破每桶96美元,需緊盯油價動態;2)美國宏觀基本面數據變化,尤其是9月11日公佈的8月CPI;3)全球主要央行政策路徑,歐洲央行(9.10)、美聯儲(9.17)、日本銀行(9.18),9月4日最新的市場定價顯示歐、日央行9月大概率選擇加碼。
1、8月非農錄得正向增長且遠超市場預估,失業率持平、勞動參與率反彈。
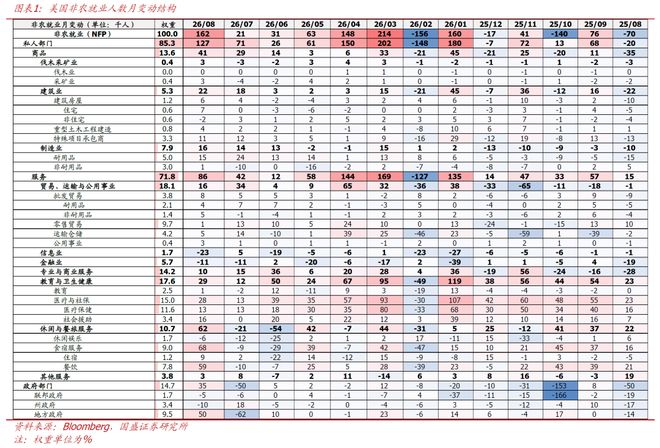
>綜合表現:8月美國非農就業淨增16.2萬人,大幅超出市場預估的5.5萬人。失業率穩定在4.1%,與預期及前值相同。勞動參與率達61.6%,優於預期的61.5%和上月的61.4%。週平均工時為34.4小時,高於預期及前值的34.3小時。小時工資環比漲幅0.3%,與預期持平、優於上月的0.1%。歷史數據修正方面,6月非農新增由原先的+2萬上調至+3.1萬,7月由-2.3萬上調至+2.1萬,兩個月累計上修幅度達5.5萬。
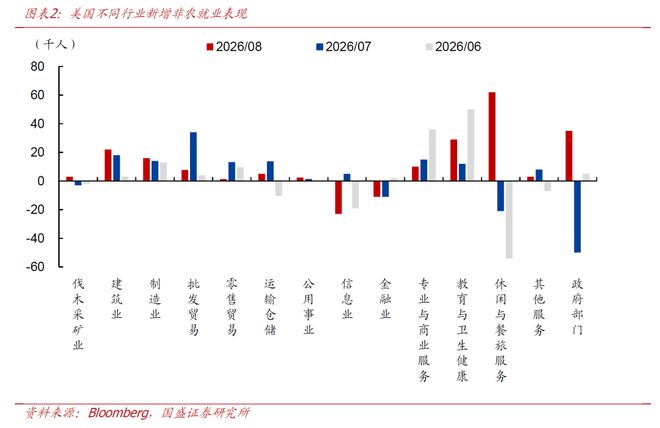
>行業細分:14個統計行業中,8月有12個實現正增長、2個出現負增長。
1)正向增長行業:休閒酒店旅遊業(+6.2萬)與政府部門(+3.5萬)出現明顯反彈,其中餐飲子項+5.9萬、地方公共教育+4.2萬,二者合計貢獻了新增非農崗位的62.3%,但均存在較大季調干擾——餐飲端受世界盃影響導致招聘節律偏移,教育端則更多反映前期公立學校人員削減與暑期季節性因素,兩項均在一定意義上回補了7月的異常萎縮;教育衛生領域(+2.9萬)持續為就業提供壓艙石作用,醫療保健+1.3萬、社會救助+1.6萬;建築業(+2.2萬)延續修復趨勢,驅動力來自數據中心、能源設施及AI基礎建設等領域資本開支的持續旺盛;製造業(+1.6萬)、專業及商業服務(+1萬)同步回暖;此外,批發貿易(+0.8萬)、運輸倉儲(+0.5萬)、林礦業(+0.3萬)、其他服務(+0.3萬)、公用事業(+0.3萬)、零售貿易(+0.1萬)等多個行業均錄得小幅正增,就業修復呈現廣譜化特徵。
2)負向增長行業:受AI衝擊較為突出的白領類行業就業依然疲軟,資訊產業減少2.3萬人,其中計算基礎設施、數據處理與網絡託管板塊-0.8萬;金融業崗位缩减1.1萬人,AI驅動的数字轉型及企業降本增效持續壓縮相關用人需求。
>家戶調查:8月就業人數增加56.9萬、失業人數增加11.5萬、勞動力總量增加68.3萬,勞動參與率升至61.6%(為2025年11月以來首次回升,但累計已下移0.9個百分點);由於更多人重返勞動力市場、參與率抬升,U-3失業率保持在4.1%,精確口徑為4.14%(7月為4.09%);衡量因失去工作而失業的U-2指標從2.0%降至1.9%,表明整體裁員壓力溫和可控。
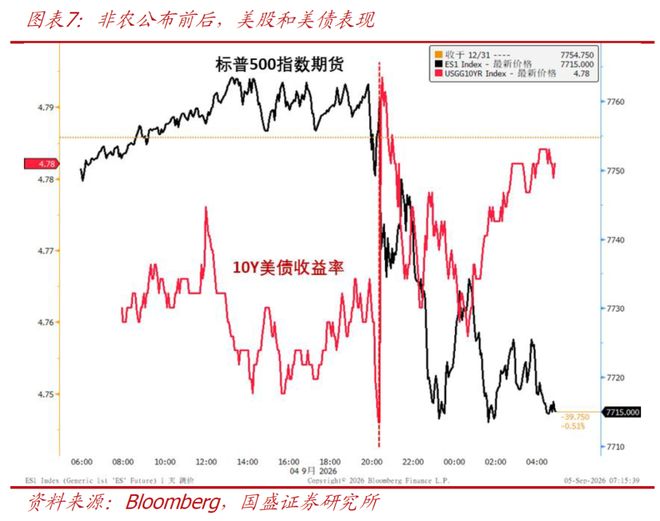
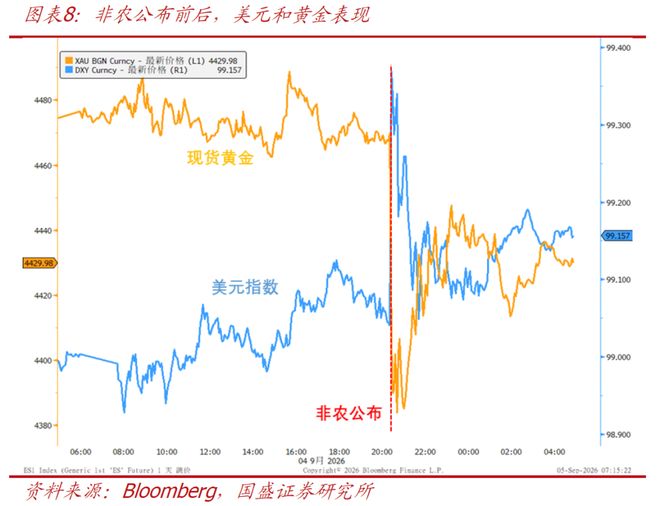
2、非農數據釋放後,美元指數走高,美債、美股及黃金承壓下行,加碼押注升溫。
>跨資產反應:數據公佈後,美元指數上揚,美債、美股、黃金同步走弱。截至今日收盤,道瓊斯工業指數、納斯達克綜合指數、標普500指數分別下跌0.51%、0.29%、0.38%;10年期美債收益率上行1.82個基點至4.784%;美元指數漲0.16%報99.16;倫敦現貨金下挫1.08%至每盎司4430.52美元。
>利率預期變動:數據落地後,市場對聯儲局加碼的定價有所上調。截至9月4日收盤,利率期貨隱含的2026年9月加碼機率從51%躍升至62%,全年加碼次數預期從1.3次升至1.4次,相當於定價年底前必然完成一次加碼;延伸至2027年10月的累計加碼次數從2.3次升至2.4次,即定價到2027年末至少完成兩次加碼。
3、8月非農季調干擾偏重、實際強度不及表面,9月11日的8月CPI將成為關鍵錨點。
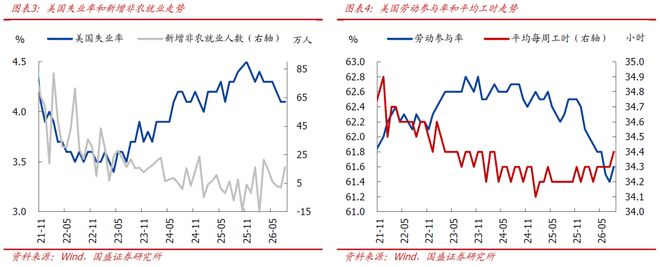
>本期非農要點:8月美國非農大幅超越市場預期,勞動力市場格局依旧穩健,但數據中摻雜了較強的季調噪聲與行業性擾動,真實改善幅度受限。正面來看,三個月均值新增就業從3.8萬升至7.1萬,多數行業錄得正增,勞動參與率觸及61.6%,U-2失業率從2%降至1.9%,多重信號指向就業壓力減輕;反面來看,本期增量高度依賴餐飲(+5.9萬)與地方公共教育(+4.2萬),兩項合計佔比超六成,但均攜帶顯著季調成分——前者與世界盃打亂常規招聘周期有關,後者更多折射前期公立學校裁員及暑期季節性波動,二者均在一定程度上回補了7月的異常回落。
>利率路徑研判:結合沃什與沃勒近期兩次公開言論,儘管一人偏鷹一人偏鴿,但二人在勞動力市場判斷上高度一致,均認定當前就業依然紮實;沃勒更直言經濟與就業狀況良好,政策權衡的重心已轉向通脹。8月非農雖季調噪聲不小,但整體上進一步強化了這一認知,就業端難以成為聯儲局9月不加碼的首要藉口,後續核心觀察點在於9月11日出爐的8月CPI。數據落地後,2年期美債收益率再度爬升、9月加碼機率升至六成附近,但均未突破沃什演講後數個交易日構成的前高,表明市場同樣傾向於等待通脹數據落地再做判斷。向前看,鑒於8月油價峰值低於7月、核心通脹亦展現降溫態勢,我們傾向認為8月CPI出現顯著超強的概率有限;堅持先前觀點:短時間內聯儲局加碼機率會持續波動、市場也會反覆博弈,但最終聯儲局今年大概率既不加息也不降息的結論不變;最大風險源頭仍在美伊地緣衝突,需緊盯油價走勢。資產配置方面,持續提示:科技板塊回調結束後,應是再次佈局的良好時機。
風險提示:美國經濟與通脹走勢、聯儲局貨幣政策取態、地緣政治衝突等因素可能出現超出預期的變化。